حواله نقد یا بانک انگلیس به ایران، اولین سوالی است که بعد از فهمیدن این حقیقت که پول از راه بانک مستقیم به ایران نمیرسد، ذهن هر ایرانی ساکن بریتانیا را مشغول میکند. جواب این سوال ربطی به سلیقه شخصی ندارد و کاملاً به مبلغ، شکل نگهداری پول و قابل اثبات بودن منشأ آن بستگی دارد. در این مقاله بهعنوان کسی که سالها پشت میز صرافی نشسته و هزاران پرونده انتقال پول از انگلیس به ایران را از نزدیک دیده، مسیر تصمیمگیری را قدمبهقدم برایتان باز میکنم؛ بدون حاشیه و بدون توصیههای عمومی که برای بازار ایران اصلاً کاربردی نیستند.
پاسخ سریع کِی پوند نقد بدهیم و کِی واریز بانکی کنیم؟
اگر پول شما همین الان در یک حساب بانکی انگلیسی نشسته و مبلغ آن تا حدود پنج هزار پوند است، واریز بانکی داخلی به حساب شرکتی یک صرافی ثبتشده در FCA بهترین گزینه است. این روش هم سریعتر است، هم رد حسابرسی روشنی میسازد که در صورت هر سؤالی از طرف بانک، به نفع شما کار میکند، و معمولاً نرخ تبدیل بهتری هم به شما میدهد. تحویل نقد فقط زمانی معنا پیدا میکند که واقعاً اسکناس در دست دارید، مثلاً هدیهای که به پوند نقد گرفتهاید یا پساندازی که در خانه نگه داشتهاید.
نکتهای که بسیاری فراموش میکنند این است که هیچ مسیر بانکی مستقیمی از انگلیس به ایران وجود ندارد؛ پس بحث اصلی همیشه بین «نقد به صرافی» و «واریز بانکی به صرافی» است، نه بین بانک و صرافی. پنج هزار پوند در جواب بالا یک آستانه قانونی نیست، فقط محدودهای رایج است که معمولاً بدون درگیر شدن با مستندسازی سنگین طی میشود؛ آستانه واقعی و رایجتر برای الزام قانونی سند منشأ پول نزد صرافیهای تحت مقررات ضدپولشویی، حدود شش هزار پوند است. فارغ از اینکه نقد بدهید یا واریز کنید، برای مبالغ بالاتر از این محدوده باید از قبل مدارک منشأ پول را آماده کنید؛ در ادامه دقیقاً توضیح میدهم این مدارک چه چیزهایی هستند و چرا خواستن آنها نشانه بیاعتمادی نیست بلکه نشانه قانونی بودن صرافی است.
چرا انتقال مستقیم پوند از بانک انگلیس به بانک ایرانی ممکن نیست؟
ایران سالهاست از شبکه سوئیفت قطع است؛ یعنی بانکهای ایرانی هیچ کد شناسایی بینالمللی فعالی برای دریافت حواله مستقیم ندارند. حتی اگر بانک شما در انگلیس بخواهد، از نظر فنی راهی برای رساندن پول به یک حساب داخل ایران وجود ندارد. این موضوع ربطی به میل یا عدم میل بانک ندارد؛ زیرساخت اصلاً وصل نیست.
از طرف دیگر، دفتر تحریمهای مالی بریتانیا یا OFSI رژیم تحریمی سختی روی تراکنشهای مرتبط با ایران اعمال کرده و بانکهای بزرگی مثل Barclays، HSBC، Lloyds و NatWest بهمحض تشخیص هرگونه ارتباط مقصد ایرانی، تراکنش را متوقف یا مسدود میکنند. نتیجه عملی این دو محدودیت این است که تنها مسیر واقعی و قانونی، عبور از صرافیهای واسط ایرانی مستقر در انگلیس است؛ صرافیهایی که خودشان یک سیستم تسویه داخلی جداگانه دارند و کارشان دقیقاً همین است که این خلأ را به شکل قانونی پر کنند.
مکانیزم واقعی حواله پول شما از مرز عبور نمیکند
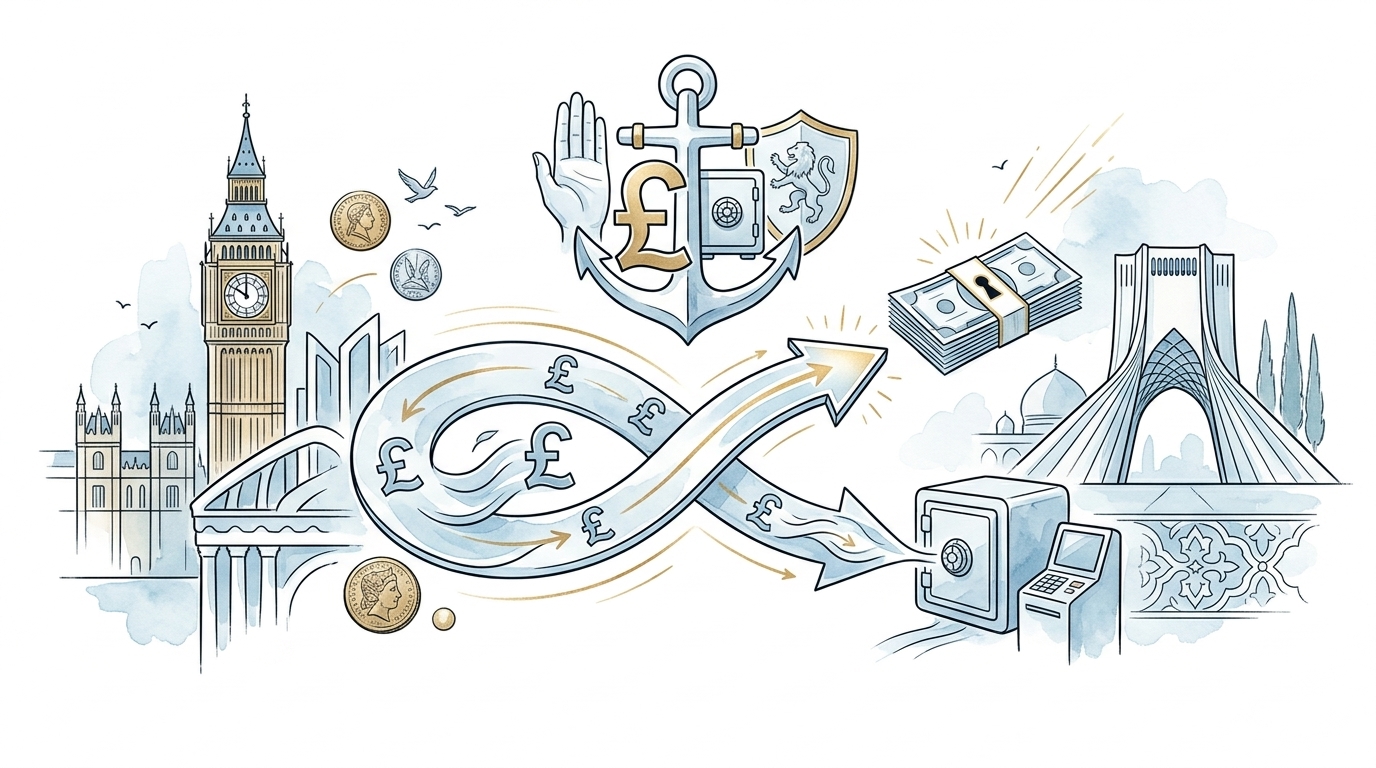
اینجا نقطهای است که بیشتر مقالات موجود در اینترنت اشتباه توضیح میدهند یا اصلاً توضیح نمیدهند. وقتی پوند خود را در انگلیس به صرافی میسپارید، آن اسکناس یا آن پوند بانکی هیچوقت از مرز بریتانیا خارج نمیشود و به ایران نمیرود. صرافی همان پوند را در انگلیس نگه میدارد یا در گردش مالی داخلی خودش استفاده میکند، و در همان لحظه از طریق یک همکار یا شعبه همگروه خودش در داخل ایران، معادل ریالی یا تومانی آن را از یک حساب بانکی ایرانی به حساب گیرنده شما پرداخت میکند.
این فرایند در اصطلاح تخصصی «تهاتر» یا P2P Netting نام دارد؛ یعنی بهجای انتقال فیزیکی پول، دو طرف مطالباتشان را در دو کشور جداگانه با هم صاف میکنند. دقیقاً همین مکانیزم است که توضیح میدهد چرا پرداخت در ایران معمولاً چند ساعت تا حداکثر یک روز کاری طول میکشد؛ چون هیچ انتظاری برای عبور بینالمللی پول وجود ندارد، فقط باید نوبت واریز داخلی در ایران برسد. تفاوت اصلی یک صرافی قانونی با یک واسطه زیرزمینی هم دقیقاً همینجاست؛ صرافی قانونی این فرایند را با رسید، مجوز رسمی و مسئولیتپذیری کامل انجام میدهد، در حالی که حوالهدار غیرمجاز همین کار را بدون هیچ ردی و بدون هیچ ضمانتی انجام میدهد.
جدول مقایسه نقد در برابر واریز بانکی در ۸ معیار تصمیمساز
برای اینکه تصمیمگیری از حالت احساسی خارج شود، بهترین کار این است که هر دو روش را کنار هم و بر اساس معیارهای واقعی بگذاریم. این جدول را با تجربه چند سال کار روزمره با هر دو گروه مشتری تهیه کردهام.
| معیار | پوند نقد | واریز بانکی داخلی |
|---|---|---|
| سرعت تسویه در ایران | معمولاً همان روز | معمولاً همان روز تا یک روز کاری |
| نرخ تبدیل | معمولاً کمی پایینتر | معمولاً کمی بهتر |
| کارمزد | گاهی صفر یا کم | معمولاً ثابت و شفاف |
| سقف عملی بدون مدرک | معمولاً پایینتر و وابسته به سیاست دفتر حضوری صرافی | وابسته به سقف روزانه Faster Payments بانک شما؛ برای مبالغ کلانتر معمولاً از طریق CHAPS انجام میشود |
| حجم مدارک لازم | برای مبالغ بالا زیاد | برای مبالغ بالا زیاد |
| ریسک مسدودی حساب شخصی | کم، اما برداشت نقدی حجیم از حساب بانکی شما در UK هم میتواند سؤال بانک و درخواست منشأ پول را فعال کند | در صورت اشتباه در روش پرداخت یا Reference نامناسب، وجود دارد |
| قابلیت پیگیری و اثبات پرداخت | وابسته به رسید کتبی | قوی به دلیل ردپای بانکی |
| مناسب برای چه کسی | کسی که اسکناس فیزیکی در دست دارد | کسی که پول در حساب بانکی نشسته و به رد حسابرسی شفاف نیاز دارد |
همانطور که در جدول میبینید، هیچ روشی برنده مطلق نیست. واریز بانکی معمولاً رد حسابرسی قویتری میسازد و نرخ بهتری دارد، اما اگر اشتباه اجرا شود، ریسک مسدودی حساب شخصی شما را به همراه دارد؛ ریسکی که در بخش بعدی کامل باز میکنم. نقد از این ریسک خاص تا حد زیادی در امان است، اما مسئولیت امنیت فیزیکی پول و اثبات پرداخت را کاملاً روی دوش خودتان میگذارد.
ریسک شماره یک واریز بانکی چطور حساب بانکی شما در انگلیس فریز میشود؟
بانکهای بریتانیایی سیستمهای مانیتورینگ خودکاری دارند که بهطور مداوم الگوهای تراکنش را زیر نظر میگیرند. این سیستمها انسان نیستند و نیت خیرخواهانه شما را نمیفهمند؛ فقط الگو میبینند. دو اشتباه رایج بیشترین تعداد فریز حساب را در تجربه من ایجاد کردهاند.
سه اشتباه ممنوع در واریز بانکیهرگز کلماتی مثل Iran، Tehran، Toman یا Rial را در فیلد Reference ننویسید؛ هرگز به یک حساب شخصی بهجای حساب رسمی شرکتی صرافی واریز نکنید؛ و هرگز یک مبلغ بزرگ را برای فرار از سقف مدارک به چند واریز کوچک تقسیم نکنید.
اشتباه اول، نوشتن کلماتی مثل Iran، Tehran، Toman، Rial یا حتی نام صرافی به همراه کلمه Exchange در فیلد Reference است. الگوریتمهای AML بانکهایی مثل Barclays و HSBC روی همین کلمات کلیدی حساس تنظیم شدهاند و بهمحض دیدن آنها، تراکنش را متوقف یا کل حساب را برای بازبینی مسدود میکنند. اشتباه دوم، واریز به یک حساب شخصی بهجای حساب رسمی شرکتی صرافی است؛ وقتی مقصد پول یک حساب شخصی با گردش مالی نامنظم باشد، پرچم قرمز رفتاری بالا میرود، بهخصوص اگر چند واریز مشابه در بازه زمانی کوتاه اتفاق بیفتد.
اگر با وجود رعایت همه نکات، بانک باز هم حساب را برای بررسی نگه داشت، راهحل هیاهو کردن نیست؛ پاسخ مکتوب و آرام به بانک همراه با رسید صرافی، قرارداد یا فاکتور خدمات و مدارک منشأ پول معمولاً ظرف چند روز کاری مشکل را حل میکند. داشتن همین مستندات از قبل، تفاوت بین یک هفته سردرگمی و یک تماس پانزدهدقیقهای با بانک است.
ریسکهای تحویل پوند نقد از شمارش اسکناس تا نبود ضمانت قانونی
سمت نقد هم بیخطر نیست، فقط نوع خطرش فرق دارد. بریتانیا نسبت به معاملات نقدی حجیم بسیار سختگیرانه است و صرافیهای قانونی موظفاند همان الزامات AML را برای نقد هم اجرا کنند؛ نقد هیچ معافیتی از قانون ندارد.
بزرگترین خطر واقعی زمانی شکل میگیرد که مشتری پول نقد خود را به یک واسطه بدون مجوز، در یک کافه یا پارکینگ، بدون هیچ رسیدی تحویل میدهد. اگر آن واسطه ناپدید شود، عملاً هیچ مرجع قانونی، هیچ FCA و هیچ دادگاهی برای پیگیری وجود ندارد، چون از ابتدا هیچ قراردادی ثبت نشده است. صرافی معتبر همیشه نقد را در دفتر ثبتشده خودش، با شمارش دقیق، تست تقلبیبودن اسکناس با دستگاه در حضور مشتری و صدور رسید کتبی حاوی مبلغ، نرخ توافقی، تاریخ و مشخصات گیرنده تحویل میگیرد. اگر صرافیای از دادن رسید طفره رفت، همان لحظه باید مشکوک شوید؛ این رفتار هیچ ربطی به «سرعت کار» ندارد و همیشه نشانه یک مشکل بزرگتر است.
قوانین AML بریتانیا و آستانه ۶٬۰۰۰ پوندی سند منشأ پول
صرافیهای قانونی در بریتانیا تحت مقررات ضد پولشویی موسوم به MLR 2017 فعالیت میکنند و برای مبالغی که از آستانههای تعیینشده عبور کند، بهطور رایج حدود شش هزار پوند و بالاتر، موظفاند سند منشأ پول یا Source of Funds بگیرند. این کار سلیقه صرافی نیست، الزام قانونی است و درخواست آن نشانه اعتبار صرافی محسوب میشود، نه بیاعتمادی به شما.
مدارک پذیرفتنی معمولاً شامل فیش حقوقی، اظهارنامه مالیاتی، صورتحساب بانکی، سند فروش ملک، گواهی انحصار وراثت یا مدارک فروش سهام و کسبوکار است. اینجا باید بین دو مفهوم فرق گذاشت؛ Source of Funds یعنی این پول مشخص از کجا آمده، در حالی که Source of Wealth تصویر کلیتری از دارایی شما نشان میدهد و معمولاً فقط برای مبالغ بسیار بزرگ درخواست میشود. علاوه بر این، احراز هویت یا KYC هم لازم است؛ یعنی پاسپورت یا کارت اقامت به همراه یک مدرک آدرس مثل صورتحساب آب و برق.
خرد کردن مبلغ جرم استتقسیم عمدی یک مبلغ بزرگ به چند تراکنش کوچک برای فرار از آستانه گزارشدهی، که Smurfing یا Structuring نام دارد، یک جرم مستقل محسوب میشود، حتی اگر منشأ پول شما کاملاً تمیز باشد. راه درست همیشه ارائه شفاف مدارک است، نه پنهانکاری.
صرافی که متوجه چنین الگویی شود، موظف است گزارش فعالیت مشکوک ثبت کند و همین موضوع میتواند به مسدودی حساب و پیگرد قانونی منجر شود. بهترین راه همیشه شفافیت کامل و ارائه مدرک از همان ابتدای کار است.
چرا Wise، PayPal، Revolut و وسترن یونیون برای ایران گزینه نیستند
در بسیاری از سایتهای فارسی، لیستی از پلتفرمهای بینالمللی مثل Wise، PayPal، Revolut و وسترن یونیون بهعنوان راهحل ارسال پول به ایران معرفی میشود. این توصیه نهتنها اشتباه است، بلکه میتواند برای شما بسیار پرهزینه تمام شود. همه این پلتفرمها بر اساس تحریمهای بینالمللی، هرگونه انتقال مستقیم به ایران را کاملاً ممنوع کردهاند و سیستمهای تشخیصی داخلیشان بهسرعت هرگونه ارتباط با ایران را شناسایی میکند.
تلاش برای دور زدن این محدودیت با استفاده از VPN، حساب واسط یا آدرس جعلی، در بهترین حالت به تعلیق دائمی حساب شما ختم میشود و در بدترین حالت، موجودی حساب بلوکه شده و بازپسگیری آن تقریباً غیرممکن میشود؛ چون این پلتفرمها روال شکایت مشخصی برای این نوع تخلف رگولاتوری ندارند و معمولاً وجه را برای مدت طولانی مسدود نگه میدارند. هر مقالهای که این گزینهها را برای ایران پیشنهاد میدهد، عملاً کاربر را به سمت از دست دادن سرمایهاش هدایت میکند.
استعلام گامبهگام مجوز صرافی در سایت FCA
هر شرکت انتقال پول که بهطور قانونی در بریتانیا فعالیت میکند باید نزد نهاد رگولاتوری مالی بریتانیا یا FCA ثبت شده باشد، معمولاً با وضعیت Authorised یا Registered برای Money Service Business. تشخیص این موضوع فقط چند دقیقه زمان میبرد و باید پیش از هر همکاری انجام شود.
سه گام سریع استعلام مجوز FCAگام اول؛ نام دقیق شرکت یا شماره FRN را در register.fca.org.uk جستوجو کنید. گام دوم؛ مطمئن شوید وضعیت آن Active است. گام سوم؛ بررسی کنید نام دارنده حساب بانکی مقصد دقیقاً همان نام شرکت ثبتشده باشد.
برای اطمینان بیشتر، شماره ثبت شرکت را در Companies House هم چک کنید. مهمترین نکته عملی این است که نام دارنده حساب بانکی مقصد باید دقیقاً همان نام شرکت ثبتشده باشد؛ اگر از شما خواستند به یک حساب شخصی با نام متفاوت واریز کنید، این خودش بزرگترین علامت هشدار است. سایر نشانههای هشدار شامل نبود دفتر فیزیکی قابل بازدید، اصرار بر پرداخت نقدی در مکانهای غیررسمی، خودداری از دادن رسید رسمی و نرخی است که بهطور غیرمنطقی از کل بازار بهتر است.
اسپرد پوند نقدی در برابر پوند حوالهای و کارمزدهای پنهان
تفاوت نرخ بین پوند نقدی و پوند حوالهای اتفاقی نیست. صرافی برای نگهداری، بیمه، شمارش، حمل و مدیریت امنیتی اسکناس فیزیکی هزینه واقعی متحمل میشود که این هزینه در نرخ نقدی جبران میشود؛ به همین دلیل معمولاً نرخ حوالهای کمی بهتر از نرخ نقدی است.
هزینه نهایی هر حواله از سه بخش تشکیل میشود؛ اسپرد نرخ نسبت به نرخ توافقی بازار، کارمزد ثابت صرافی در انگلیس و در برخی موارد کارمزد کوچک پرداخت داخل ایران. بهترین کار این است که بهجای مقایسه صرف عدد نرخ اعلامی، از صرافی بپرسید «با این مبلغ پوند، دقیقاً چند تومان به حساب گیرنده در ایران واریز میشود» و آن عدد را در رسید کتبی ثبت کنید. نرخ ارز در فاصله زمانی توافق تا لحظه تسویه نهایی میتواند نوسان کند، بنابراین قفلشدن نرخ در همان لحظه توافق و درج آن در رسید اهمیت زیادی دارد.
برای تصویر عینیتر، یک مثال آموزشی با نرخهای فرضی در نظر بگیرید؛ اگر اختلاف نرخ نقدی و حوالهای حدود نیم تا یک درصد باشد، برای مبلغ هزار پوند این اختلاف معمولاً چند ده هزار تومان است و اهمیت چندانی ندارد، اما برای پنج هزار پوند به رقمی در حد چند صد هزار تومان میرسد و برای بیست هزار پوند میتواند به چند میلیون تومان تفاوت در مبلغ نهایی گیرنده منجر شود. این اعداد صرفاً برای نشان دادن مقیاس تفاوت هستند و همیشه باید نرخ واقعی همان روز را از خود صرافی بگیرید.
چهار سناریوی واقعی شهریه دانشجویی حقوق ماهانه فروش ملک و ارث
برای شهریه دانشجویی و خرجی ماهانه که مبالغ کوچک و تکرارشونده هستند، واریز بانکی داخلی منظم بهترین گزینه است؛ چون الگوی منظم و قابل توضیح میسازد که بانک بهراحتی آن را میفهمد. برای حقوق ماهانه هم بهترین مدرک منشأ پول همان فیش حقوقی و صورتحساب بانکی است که نشان میدهد پول دقیقاً از کجا آمده.
برای فروش ملک یا انتقال سرمایه سنگین، باید از قبل با صرافی هماهنگ شوید، همه مدارک را کامل آماده کنید و احتمالاً تسویه در چند مرحله قانونی و ازقبلتوافقشده انجام شود، نه یکجا. برای ارث و هدیه هم نیاز به گواهی انحصار وراثت یا نامه هدیه رسمی خواهید داشت. نکته مهمی که کمتر گفته میشود این است که خود انتقال پول بهتنهایی مالیات ندارد، اما نگهداری کامل مستندات برای هر پاسخگویی احتمالی به HMRC ضروری است، بهخصوص برای مبالغ بزرگ.
- شهریه دانشجویی؛ مدرک لازم نامه پذیرش یا فیش شهریه دانشگاه است و روش پیشنهادی واریز بانکی منظم ماهانه به حساب شرکتی صرافی
- حقوق ماهانه؛ مدرک لازم فیش حقوقی و صورتحساب بانکی سهماهه اخیر است و روش پیشنهادی واریز بانکی با الگوی زمانی ثابت
- فروش ملک؛ مدرک لازم سند رسمی فروش و مبایعهنامه است و روش پیشنهادی هماهنگی از قبل با صرافی و تسویه در چند مرحله توافقشده
- ارث یا هدیه؛ مدرک لازم گواهی انحصار وراثت یا نامه هدیه رسمی است و روش پیشنهادی ارائه مدارک کامل پیش از هرگونه واریز یا تحویل نقد
چکلیست پیش از پرداخت ۹ کاری که باید انجام دهید
پیش از اینکه پوند خود را نقد یا واریزی تحویل صرافی بدهید، این نه مورد را یکبهیک چک کنید تا از هر دو طرف ماجرا، هم پول و هم حساب بانکی خودتان، در امان بمانید.
- شماره FRN صرافی را در register.fca.org.uk استعلام کنید و نام حساب بانکی را با نام شرکت ثبتشده تطبیق دهید
- نرخ نهایی و مبلغ دقیق تومانی گیرنده را بهصورت مکتوب و قفلشده دریافت کنید
- در فیلد Reference واریز بانکی فقط از کد فاکتور اعلامی خود صرافی استفاده کنید
- هیچ کلمه حساسی مثل Iran یا Toman در Reference ننویسید
- مدارک هویتی و منشأ پول را پیش از مراجعه آماده کنید
- در اولین همکاری با یک صرافی جدید، یک مبلغ کوچک را بهعنوان تست ارسال کنید
- رسید و کد رهگیری بگیرید و اسکرینشات مکالمات را نگه دارید
- شماره شبا یا کارت گیرنده را قبل از تسویه یکبار دیگر تأیید کنید
- هرگز به حساب شخص ثالثی غیر از حساب رسمی شرکت پرداخت نکنید
جمعبندی تصمیم انتخاب مسیر بر اساس پروفایل مالی شما
تصمیم نهایی روی سه متغیر میچرخد؛ پول شما در حساب بانکی نشسته یا بهصورت اسکناس در دست دارید، مبلغ کوچک است یا از آستانههای AML عبور میکند، و آیا میتوانید منشأ آن را با مدرک نشان دهید. بر اساس این سه متغیر، مسیر خودتان تقریباً همیشه روشن میشود.
سه قانون غیرقابل مذاکره را هیچوقت کنار نگذارید؛ فقط با صرافی دارای مجوز FCA کار کنید، فقط به حساب شرکتی رسمی واریز کنید و همیشه برای رسید کتبی اصرار کنید. اگر روزی صرافیای نرخی به شما پیشنهاد داد که بهطور غیرمنطقی از کل بازار بهتر بود، آن را نه یک شانس بلکه یک هشدار در نظر بگیرید؛ در تجربه من، تقریباً همیشه پشت چنین پیشنهادهایی یک ریسک پنهان یا یک کلاهبرداری در حال شکلگیری است.