مدارک حواله پوند همان چیزی است که تعیین میکند ارسال یا دریافت پول بین ایران و انگلیس بدون دردسر و بدون ریسک مسدودی حساب بانکی پیش برود. من سالها در حوزه ارز و حواله پوند فعالیت میکنم و میدانم بیشترین مشکل مشتریها نه از نبود پول، بلکه از ناقص یا نامرتب بودن مدارک هویتی و بانکیشان ناشی میشود. در ادامه دقیقاً همان چیزی را میگویم که یک صراف حرفهای پیش از ثبت هر حواله از مشتریاش میخواهد.
چکلیست فوری مدارک حواله پوند در یک نگاه
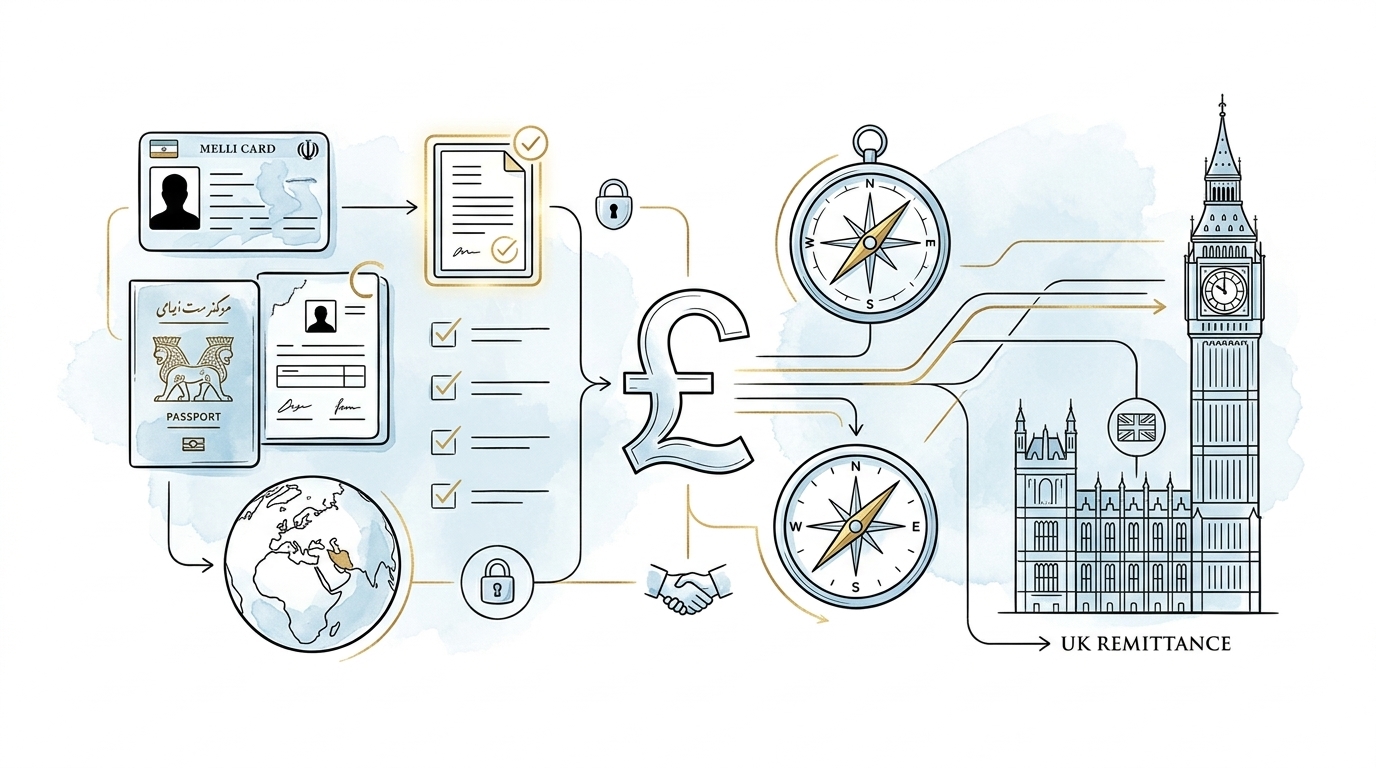
پیش از هر توضیح اضافه، بیایید سریع سراغ اصل مطلب برویم. هر حواله پوند بین ایران و بریتانیا نیازمند سه دسته مدرک است: مدارک هویتی، اثبات آدرس و اطلاعات دقیق حساب مقصد. نکته مهم این است که فرستنده در ایران و گیرنده در انگلیس، هر کدام مدارک متفاوتی ارائه میدهند و اگر یکی از این موارد جا بیفتد، حواله در مرحله تایید نهایی متوقف میشود.
- مدارک فرستنده در ایران: کارت ملی هوشمند یا پاسپورت معتبر بههمراه شماره تماس ثبتشده نزد صرافی
- مدارک گیرنده مقیم بریتانیا: پاسپورت، eVisa (کد اشتراکگذاری وضعیت اقامت) یا گواهینامه رانندگی انگلیسی بههمراه اثبات آدرس
- اطلاعات حساب مقصد: نام کامل و دقیق صاحب حساب، Sort Code ششرقمی و Account Number هشترقمی
- برای مبالغ بالاتر از حدود ۵ تا ۶ هزار پوند، سند منشأ پول (Source of Funds) الزامی میشود
- مدرک اثبات آدرس نباید بیش از سه ماه از تاریخ صدورش گذشته باشد؛ بهجز Council Tax که تا ۱۲ ماه معتبر است
این چکلیست پایه است، اما هر بند آن یک منطق و یک ریزهکاری دارد که اگر نادیده گرفته شود، همان چیزی است که حساب بانکی شما را در بریتانیا درگیر بررسی میکند. در ادامه یکییکی سراغ این جزئیات میرویم.
چرا سوئیفت مستقیم از بانک ایرانی به بریتانیا ممکن نیست و پرداخت محلی چگونه کار میکند
خیلی از مشتریها فکر میکنند وقتی پول از حساب ایرانی خودشان به انگلیس میرسد، یعنی یک انتقال سوئیفت بینبانکی مستقیم اتفاق افتاده است. این تصور کاملاً اشتباه است. بهدلیل تحریمهای بانکی بریتانیا و آمریکا و قطع روابط کارگزاری میان بانکهای ایرانی و بانکهای بینالمللی، هیچ بانک داخل ایران امکان اتصال سوئیفت به بانکهای بریتانیایی را ندارد؛ ضمن اینکه قرار داشتن ایران در فهرست اقدام متقابل FATF نیز این مسیر را عملاً مسدود کرده است. آنچه واقعاً اتفاق میافتد یک مکانیزم دو مرحلهای است که به آن پرداخت محلی یا Local Payment میگویند.
در این مکانیزم، شما ریال را در ایران به صرافی تحویل میدهید یا به حساب اعلامی صرافی واریز میکنید. صرافی که در سمت بریتانیا حساب بانکی فعال و دارای مجوز دارد، معادل پوندی مبلغ را از حساب خودش در داخل انگلیس به حساب گیرنده واریز میکند. یعنی از دید بانک انگلیسی، این یک واریز کاملاً داخلی بین دو حساب بریتانیایی است، نه یک انتقال بینالمللی از ایران.
دقیقاً همینجاست که اهمیت مدارک حواله پوند روشن میشود؛ چون بانک گیرنده هیچ اطلاعی از مبدا واقعی پول در ایران ندارد و فقط رابطه بین دو حساب داخلی را میبیند. اگر این رابطه غیرعادی به نظر برسد، یعنی گیرنده هیچ سابقه تراکنش با آن صرافی نداشته یا مبلغ با شغل اعلامیاش تناسب نداشته باشد، سیستم پایش تراکنش بانک بهصورت خودکار پرچم قرمز میزند. به همین دلیل صرافی همیشه پیش از انجام حواله، مدارک کامل هر دو طرف را میخواهد؛ نه از سر سختگیری بیدلیل، بلکه برای اینکه بتواند در صورت سوال بانک بریتانیایی، توضیح مستند ارائه دهد.
مدارک هویتی مورد قبول تفاوت الزامات مقیم ایران مقیم بریتانیا و دانشجویان
مدرک هویتی اولین لایه احراز هویت (KYC) است و بسته به اینکه شما در ایران هستید یا در بریتانیا زندگی میکنید، الزامات کمی فرق دارد. برای فرستندهای که در ایران است، کارت ملی هوشمند معمولاً کافی است، اما اگر مبلغ حواله بالا باشد یا صرافی سیاست سختگیرانهتری داشته باشد، پاسپورت بهعنوان معتبرترین سند بینالمللی درخواست میشود. برای گیرندهای که مقیم بریتانیا است، پاسپورت، eVisa (نسخه دیجیتال وضعیت اقامت که با دریافت Share Code از حساب رسمی UKVI استخراج میشود) یا گواهینامه رانندگی انگلیسی از مدارک استاندارد پذیرفتهشده هستند.
کارتهای فیزیکی BRP دیگر معتبر نیستنداز پایان دسامبر ۲۰۲۴ کارت فیزیکی BRP در بریتانیا بهطور کامل منقضی شده و وضعیت اقامت اکنون کاملاً دیجیتال است. برای احراز هویت نزد صرافی باید از حساب UKVI خود یک Share Code معتبر (eVisa) دریافت کنید؛ ارائه اسکن کارت قدیمی BRP باعث رد شدن مدارک KYC میشود.
نکتهای که خیلی وقتها نادیده گرفته میشود، اعتبار زمانی مدرک است. صرافی هیچگاه مدرک منقضیشده را نمیپذیرد، حتی اگر فقط چند روز از تاریخ انقضایش گذشته باشد. علاوه بر این، نام لاتین درجشده روی مدرک هویتی باید دقیقاً با نام صاحب حساب بانکی مقصد یکی باشد؛ همین یک بند ساده، منشأ بخش زیادی از تاخیرهای رایج در ثبت حواله است.
دانشجویانی که بهتازگی وارد بریتانیا شدهاند و هنوز حساب بانکی یا قبض رسمی به نام خودشان ندارند، معمولاً پاسپورت بههمراه eVisa ویزای تحصیلی و نامه پذیرش دانشگاه را ارائه میدهند. توجه داشته باشید که حسابهای بانکی دانشجویی بهدلیل نداشتن سابقه تراکنش طولانی، نسبت به واریزیهای ناگهانی و بزرگ حساسترند و ممکن است صرافی مدارک تکمیلی مانند نامه رسمی دانشگاه را نیز درخواست کند.
مشکل رایج مغایرت املای نام لاتین با پاسپورت و راه حل آن
یکی از پرتکرارترین دلایل برگشت خوردن یا تعلیق حواله، مغایرت جزئی در املای نام لاتین بین پاسپورت و نامی است که روی حساب بانکی بریتانیایی ثبت شده است. مثلاً اگر روی پاسپورت «Mohammadreza» نوشته شده اما حساب بانکی به نام «Mohammad Reza» با فاصله ثبت شده باشد، بانک ممکن است تراکنش را بهعنوان مغایرت Beneficiary Name متوقف کند. راهحل ساده است: پیش از ثبت حواله، نام دقیق مندرج در آخرین استیتمنت بانکی یا کارت بانکی گیرنده را با نام روی پاسپورت مطابقت دهید. اگر حساب مشترک (Joint Account) است، باید نام هر دو صاحب حساب در فرم درج شود، حتی اگر فقط یک نفر مدارک ارسال کرده باشد.
اثبات آدرس کدام قبوض قابل قبولند و اعتبار سه ماهه یعنی چه
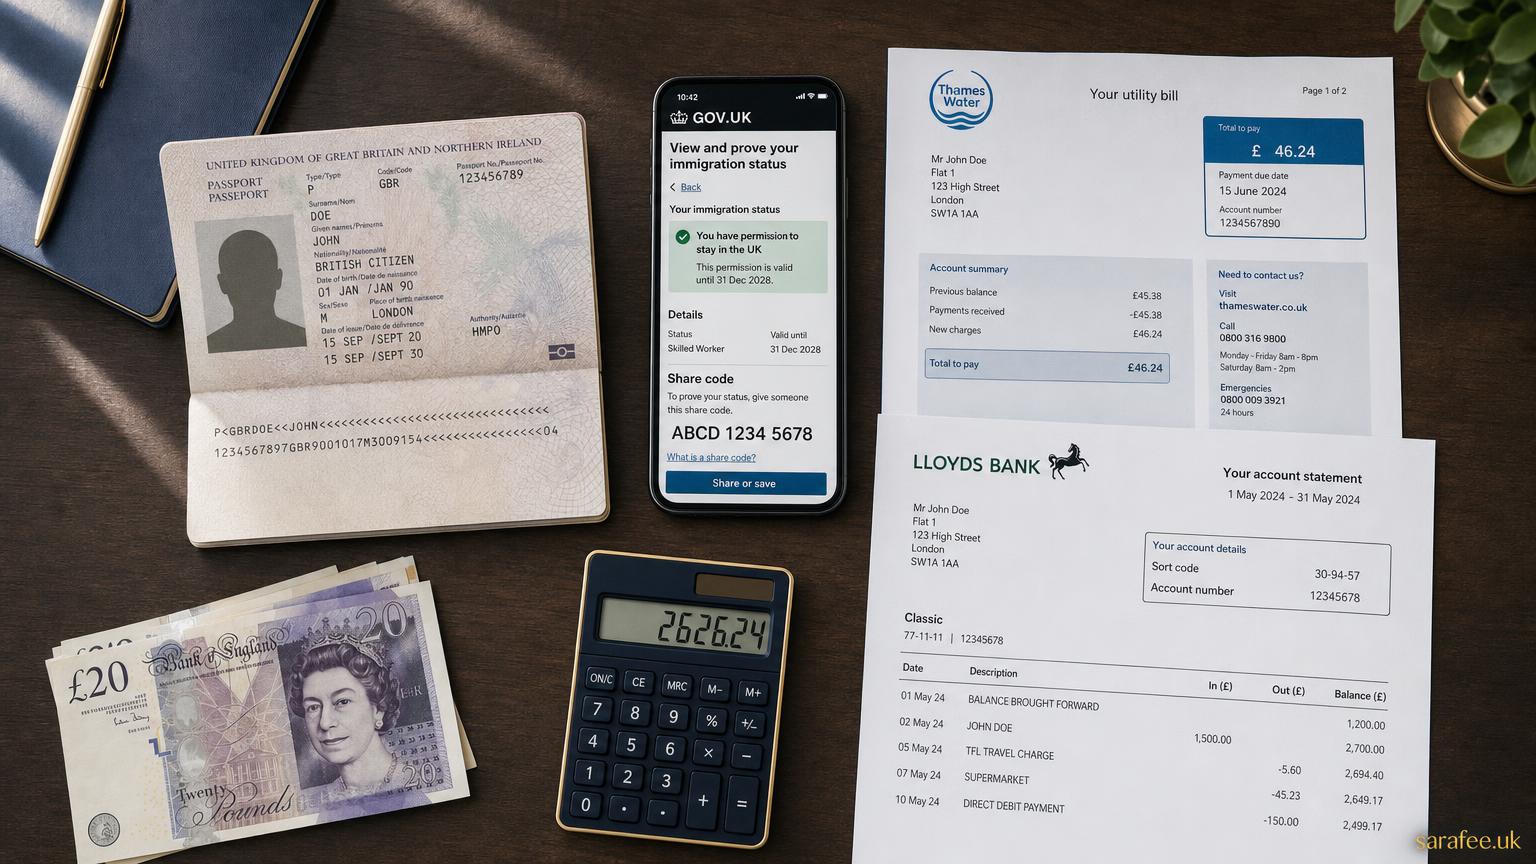
اثبات آدرس یا Proof of Address دومین رکن مدارک حواله پوند برای گیرنده مقیم بریتانیا است و هدف از آن نشان دادن این است که فرد واقعاً در آدرسی که اعلام کرده زندگی میکند. قبوض خدماتی مثل آب، برق و گاز، صورتحساب Council Tax و استیتمنت بانکی رسمی از رایجترین مدارک قابل قبول هستند. نکته کلیدی این است که این مدرک نباید بیش از سه ماه از تاریخ صدورش گذشته باشد؛ یعنی یک قبض برق چهار ماهه، حتی اگر معتبر و واقعی باشد، توسط بخش Compliance صرافی رد میشود. یک استثنای مهم اینجا وجود دارد: صورتحساب Council Tax چون بهصورت سالانه صادر میشود، تا زمانی که مربوط به همان سال مالیاتی جاری باشد، حتی تا سقف ۱۲ ماه پس از صدور هم پذیرفته میشود و لازم نیست حتماً ظرف سه ماه اخیر صادر شده باشد.
- قبض آب، برق یا گاز صادرشده در سه ماه اخیر
- صورتحساب Council Tax مربوط به سال مالیاتی جاری، حتی تا سقف ۱۲ ماه پس از صدور
- استیتمنت رسمی بانک انگلیسی چاپی یا دانلودشده از اپلیکیشن با مهر تاریخ
- نامه رسمی دولتی مانند مکاتبات HMRC یا DWP
- در صورت نبود قبض به نام خود فرد، قرارداد اجاره رسمی (Tenancy Agreement) جایگزین قابل قبولی است
قبض تلفن همراه معمولاً بهتنهایی پذیرفته نمیشود، چون بسیاری از اپراتورها امکان صدور آن بدون تایید آدرس واقعی را میدهند و از نظر ریسک AML اعتبار پایینی دارد. اگر تازه به بریتانیا آمدهاید و هنوز قبضی به نام خودتان ندارید، بهترین جایگزین نامه رسمی دانشگاه یا کارفرما با سربرگ رسمی و آدرس دقیق است.
Sort Code و Account Number چیست و چه تفاوتی با IBAN و شماره شبا دارد
یکی از سوالهایی که همیشه از مشتریهای تازهکار میشنوم این است که چرا برای حواله پوند از آنها شماره شبا یا IBAN خواسته نمیشود. پاسخ ساده است: سیستم بانکی داخلی بریتانیا برای انتقالات محلی از دو کد جداگانه استفاده میکند، نه از IBAN. Sort Code یک کد ششرقمی است که بانک و شعبه صادرکننده حساب را مشخص میکند، و Account Number یک شماره هشترقمی است که حساب دقیق مشتری را نشان میدهد. ترکیب این دو کد نقش مشابهی با شماره شبا در شناسایی حساب مقصد ایفا میکند، هرچند بانکهای بریتانیایی برای دریافتهای بینالمللی IBAN هم دارند؛ اما در حواله پوند از طریق صرافی، که معمولاً با مکانیزم Faster Payments داخل بریتانیا انجام میشود، فقط Sort Code و Account Number کاربرد دارد و نیازی به IBAN نیست.
برای پیدا کردن این اطلاعات کافی است وارد اپلیکیشن بانک خود مانند Monzo، Barclays، HSBC یا Revolut شوید و از بخش جزئیات حساب آن را استخراج کنید. وارد کردن اشتباه حتی یک رقم از این کدها میتواند باعث واریز وجه به حساب فرد دیگری شود، بنابراین همیشه پیش از ارسال نهایی مدارک، این اعداد را دوبار چک کنید.
سند منشأ پول از چه مبلغی اجباری میشود و چه اسنادی پذیرفته است
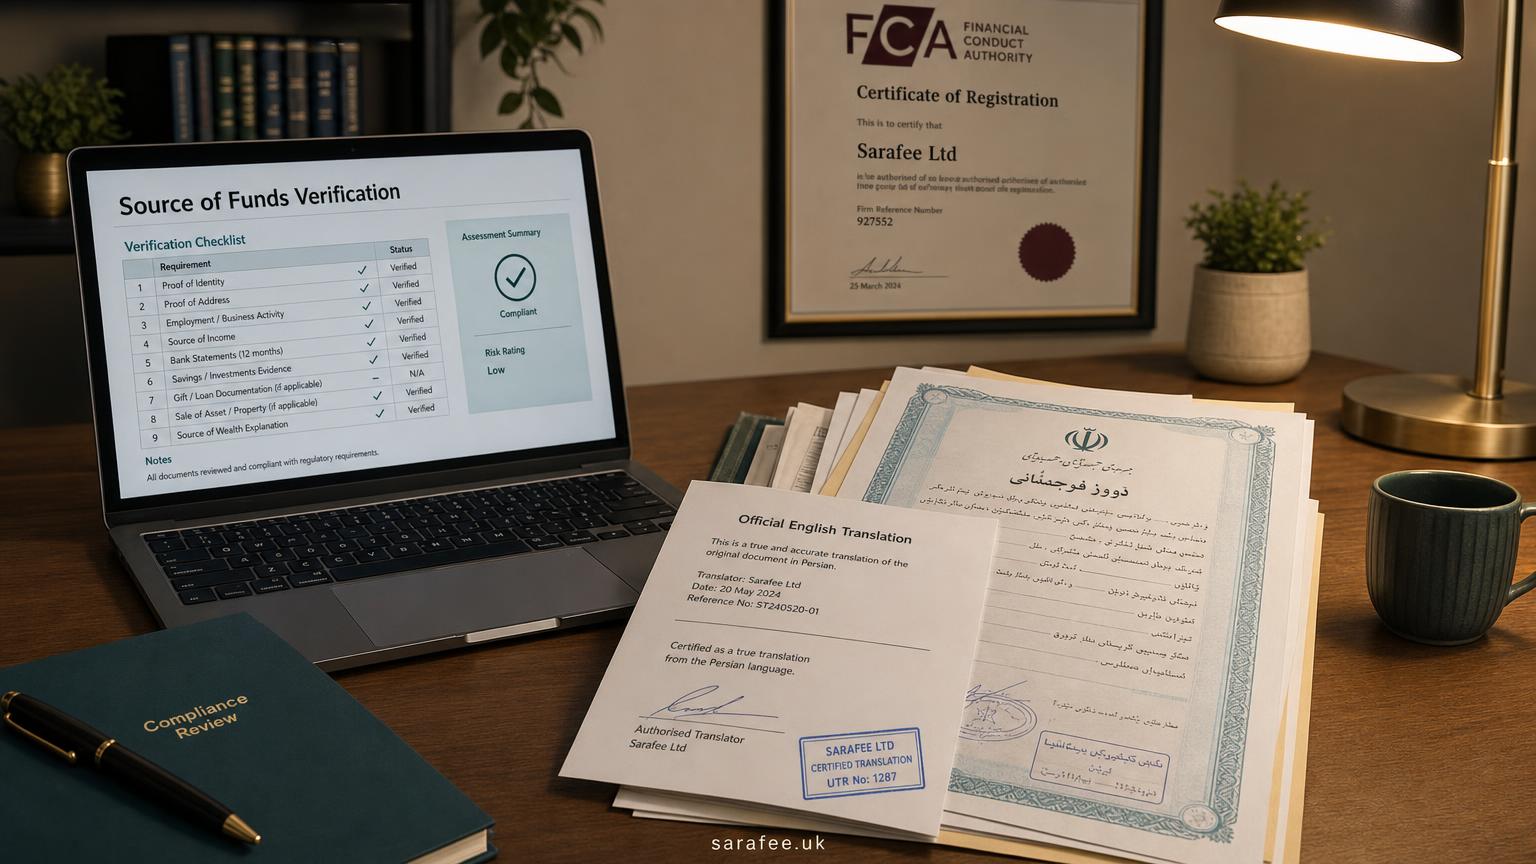
وقتی مبلغ حواله از یک آستانه مشخص بالاتر برود، صرافی دیگر فقط به مدارک هویتی و بانکی بسنده نمیکند و سند منشأ پول یا Source of Funds را درخواست میکند. این آستانه ثابت و یکسان برای همه صرافیها نیست، اما در عمل معمولاً از حدود پنج تا شش هزار پوند به بالا این الزام فعال میشود؛ گاهی صرافیها بر اساس سابقه مشتری یا سیاست داخلیشان این عدد را پایینتر یا بالاتر تنظیم میکنند. این الزام بر اساس قوانین مبارزه با پولشویی (AML) است که توسط نهادهای ناظر بریتانیا از جمله FCA بر صرافیها تحمیل شده است.
- فیش حقوقی چند ماه اخیر همراه با گردش حساب بانکی متناظر
- مبایعهنامه فروش ملک یا خودرو در ایران با ترجمه رسمی
- اسناد تجاری یا شرکتی برای صاحبان کسبوکار
- گواهی انحصار وراثت برای وجوه ناشی از ارث
- قراردادهای پروژه و صورتحسابهای صادرشده برای فریلنسرها
یک نکته تخصصی که کمتر جایی به آن اشاره میشود، تفاوت Source of Funds با Source of Wealth است. اولی نشان میدهد این مبلغ مشخص از کجا آمده، اما دومی تصویر کلیتری از وضعیت مالی و ثروت فرد در طول زمان میدهد و معمولاً برای مبالغ بسیار بزرگتر یا مشتریان پرریسک درخواست میشود. در هر دو حالت، اصل مهم این است که مبلغ حواله باید با شغل و سطح درآمد اعلامی شما منطقی و متناسب باشد؛ اگر فردی با شغل کارمندی معمولی ناگهان حوالهای معادل چند سال حقوق دریافت کند، بدون مدرک قانعکننده، رد یا توقف حواله دور از انتظار نیست.
راهنمای عملی تبدیل اسناد ایرانی به مدرک قابل استناد برای واحد Compliance
بزرگترین چالش ایرانیان در این بخش این است که اسناد آنها اصالتاً فارسی و صادرشده در نظام حقوقی ایران است، در حالی که واحد Compliance صرافی در بریتانیا باید بتواند محتوای سند را کامل بفهمد و به آن استناد کند. برای همین، مبایعهنامه فروش ملک یا خودرو، سند ارث یا هر قرارداد رسمی دیگر باید حتماً توسط یک مترجم رسمی قوه قضاییه ترجمه شود. برای مبالغ بزرگتر یا مواردی که صرافی حساسیت بیشتری نشان میدهد، تاییدات تکمیلی دادگستری و امور خارجه نیز ممکن است لازم باشد. نکتهای که تجربه نشان داده بسیار مهم است، همخوانی تاریخ سند با تاریخ ورود وجه به حساب بانکی شماست؛ اگر مبایعهنامه مربوط به دو سال قبل باشد اما پول همین هفته وارد حساب شده، بهتر است گردش حساب بانکی ایرانی را نیز بهعنوان مکمل ضمیمه کنید تا مسیر پول از فروش تا واریز شفاف و قابل ردیابی باشد.
سناریوهای پرتکرار فروش ملک ارث حقوق کارمندی و درآمد فریلنسری
هر سناریوی مالی، مجموعه مدرک خاص خودش را میطلبد و شناخت دقیق شایعترین دلیل رد شدن هر پرونده، از دوبارهکاری و اتلاف وقت جلوگیری میکند.
| منبع پول | مدارک لازم | شایعترین دلیل رد شدن |
|---|---|---|
| فروش ملک یا خودرو | مبایعهنامه یا سند رسمی با ترجمه رسمی بههمراه رسید واریز وجه | عدم تطابق مبلغ مبایعهنامه با گردش حساب بانکی |
| ارث | گواهی انحصار وراثت و صورتجلسه تقسیم ماترک | نبود ترجمه رسمی یا ناقص بودن امضای وراث |
| حقوق کارمندی | فیش حقوقی چند ماه اخیر و قرارداد کاری معتبر | مبلغ حواله بسیار بیشتر از سطح حقوق اعلامی |
| درآمد فریلنسری | قرارداد پروژه و صورتحسابهای رسمی صادرشده به کارفرما | گردش حساب همخوان با فاکتورهای ارائهشده نیست |
خطر اسمورفینگ چرا خرد کردن مبلغ حواله حساب شما را زودتر میبندد
بعضی از مشتریها فکر میکنند اگر مبلغ بزرگی را به چند حواله کوچکتر تقسیم کنند، میتوانند از ارائه سند منشأ پول فرار کنند. این کار در ادبیات مبارزه با پولشویی اسمورفینگ یا Smurfing نام دارد و یکی از خطرناکترین اشتباهاتی است که یک ایرانی میتواند مرتکب شود. سامانههای پایش تراکنش بانکهای بریتانیایی دقیقاً برای شناسایی همین الگو طراحی شدهاند؛ چند واریز نسبتاً کوچک و نزدیک به هم از یک منبع مشابه، بهجای اینکه ریسک را کم کند، پرچم قرمز الگوریتم را فعال میکند. نتیجه معمول این رفتار، ثبت گزارش فعالیت مشکوک یا SAR (Suspicious Activity Report) و در ادامه فریز شدن کامل حساب بانکی است، حتی قبل از اینکه فرد بفهمد چه اتفاقی افتاده.
توصیه واقعی و قانونی این است که اگر مبلغ حواله شما بالای آستانه تعیینشده است، بهجای تکهتکه کردن آن، از همان ابتدا مدارک منشأ پول را کامل آماده کنید و حواله را یکجا و شفاف ثبت کنید. این مسیر هم سریعتر است و هم از نظر قانونی امنتر، چون هیچ رفتار مشکوکی برای سیستم AML ایجاد نمیکند.
هشدار جدی درباره خرد کردن مبلغ حوالهخرد کردن عمدی یک مبلغ بزرگ به چند حواله کوچک برای فرار از ارائه سند منشأ پول، در قوانین مبارزه با پولشویی بریتانیا جرم محسوب میشود و معمولاً نتیجهاش ثبت گزارش SAR و فریز کامل حساب بانکی است، نه کاهش ریسک.
مسدودی زنجیرهای وقتی صرافی غیرمجاز حساب شما را درگیر تحقیقات NCA میکند
یکی از خطرناکترین اتفاقاتی که کمتر کسی دربارهاش صحبت میکند، پدیده مسدودی زنجیرهای یا Chain-Freezing است. اگر شما پول را از یک صرافی یا دلال غیررسمی دریافت کنید و آن صرافی برای واریز پوند از حسابهایی استفاده کند که قبلاً در تراکنشهای مشکوک یا پرخطر ظاهر شدهاند، حساب بانکی شما نیز بهطور خودکار وارد چرخه تحقیقات میشود، حتی اگر خودتان هیچ کار خلافی انجام نداده باشید. در موارد جدیتر، آژانس ملی جرائم بریتانیا یا NCA (National Crime Agency) وارد بررسی میشود و ممکن است از شما بخواهد منشأ کامل وجه دریافتی را توضیح دهید، در حالی که خودتان هیچ اطلاعی از پیشینه آن حساب واسط نداشتید.
این دقیقاً همان جایی است که انتخاب صرافی دارای مجوز رسمی، تفاوت واقعی ایجاد میکند. صرافی معتبر همیشه از حسابهای شناختهشده و پاک خودش برای پرداخت محلی استفاده میکند و در صورت هرگونه سوال از سوی بانک، مستندات لازم برای اثبات مسیر پول را در اختیار دارد. اما یک دلال یا صرافی بدون مجوز، هیچ تعهد یا مسئولیتی در قبال این ریسک ندارد و در بهترین حالت فقط شانه بالا میاندازد.
نام واریزکننده را همیشه بررسی کنیدنام شرکتی که مبلغ را به حساب شما واریز میکند باید دقیقاً همان نامی باشد که در Financial Services Register ثبت شده است. اگر نام واریزکننده ناشناس یا متفاوت بود، پیش از هرگونه استفاده از وجه، موضوع را با صرافی خود در میان بگذارید.
استعلام مجوز صرافی در FCA و HMRC گام به گام قبل از واریز اولین پوند
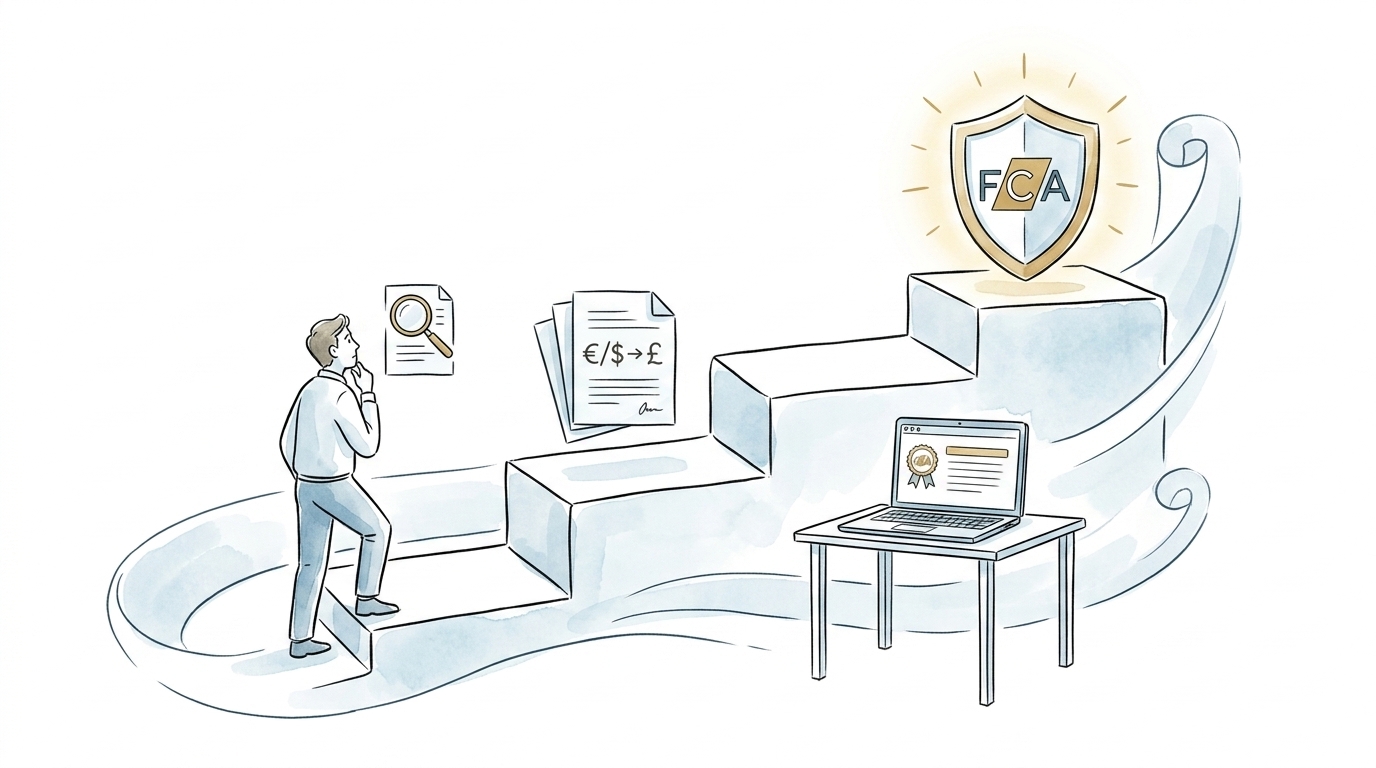
پیش از اینکه حتی اولین ریال را به صرافی بسپارید، چند دقیقه وقت بگذارید و مجوز آن را استعلام کنید. صرافیهای قانونی فعال در بریتانیا باید در Financial Services Register متعلق به FCA (Financial Conduct Authority) و همچنین بهعنوان Money Service Business نزد HMRC ثبت شده باشند. این استعلام کاملاً رایگان و آنلاین است و چند دقیقه بیشتر زمان نمیبرد.
- وارد سایت رسمی Financial Services Register شوید و نام یا شماره ثبت شرکت صرافی را جستوجو کنید
- وضعیت مجوز را بررسی کنید؛ باید فعال (Active) باشد نه لغوشده یا معلق
- ثبت شرکت بهعنوان Money Service Business در HMRC را نیز جداگانه بررسی کنید
- نام شرکت ثبتشده را با نام صاحب حساب بانکی که قرار است وجه را واریز کند مطابقت دهید
- در Companies House وضعیت ثبت و فعالیت شرکت را برای اطمینان بیشتر چک کنید
اگر نام صرافی در هیچکدام از این رجیستریها پیدا نشد، یا مجوزش لغو شده بود، بدون استثنا از آن صرافی صرفنظر کنید؛ فرقی نمیکند نرخ ارزی که پیشنهاد میدهد چقدر وسوسهکننده باشد.
تفاوت مجوز Authorised و ثبت Registeredبرخی صرافیها فقط بهعنوان Registered نزد FCA تحت مقررات پولشویی فعالیت میکنند، در حالیکه برخی دیگر مجوز کامل Authorised دارند. ثبت بهعنوان Money Service Business نزد HMRC نیز صرفاً بهمعنای رعایت الزامات AML است و تضمینی برای بازگشت سرمایه شما در صورت ورشکستگی صرافی محسوب نمیشود.
هشت اشتباه رایج ایرانیان که منجر به تعلیق حساب یا رد شدن مدارک KYC میشود
در طول سالهای فعالیتم، تقریباً همه مشکلات مشتریها حول همین چند اشتباه تکراری میچرخد. شناختن این موارد پیش از ثبت حواله، میتواند از هفتهها سردرگمی و حتی مسدودی حساب جلوگیری کند.
- دریافت وجه در حساب شخص ثالث بهجای حساب خود گیرنده
- اظهار شغلی که با حجم واریزی دریافتی هیچ تناسبی ندارد
- ارائه قبض یا مدرک اثبات آدرس قدیمیتر از سه ماه، بهجز مورد استثنای Council Tax
- وارد کردن اشتباه Sort Code یا Account Number هنگام ثبت اطلاعات
- دریافت مکرر مبالغ کوچک از چند حساب مختلف و ناشناس
- پنهان کردن ارتباط تراکنش با ایران هنگامی که بانک سوال میپرسد
- نداشتن آرشیو رسیدها و مکاتبات رسمی با صرافی برای مواقع نیاز
- انتخاب صرافی فقط بر اساس ارزانترین نرخ بدون بررسی مجوز و اعتبار آن
جدول راهنمای مدارک بر اساس سقف مبلغ زیر ۱۰۰۰ تا ۶۰۰۰ و بالای ۶۰۰۰ پوند
برای اینکه بدانید دقیقاً در چه بازهای از مبلغ، چه سطحی از مدارک باید آماده کنید، جدول زیر یک راهنمای سریع و کاربردی است. توجه داشته باشید که این اعداد بر اساس رویه رایج صرافیهای معتبر تنظیم شده و ممکن است هر صرافی بر اساس سابقه مشتری یا سیاست داخلی خودش کمی متفاوت عمل کند.
| بازه مبلغ حواله | مدارک لازم | نکته کلیدی Compliance |
|---|---|---|
| زیر ۱۰۰۰ پوند | مدرک هویتی پایه و اطلاعات دقیق حساب مقصد | ریسک پایین؛ بررسی معمولاً همان روز انجام میشود |
| بین ۱۰۰۰ تا ۶۰۰۰ پوند | مدرک هویتی، اثبات آدرس معتبر و پرسشنامه هدف تراکنش | تناسب شغل با مبلغ واریزی بررسی میشود |
| بالای ۶۰۰۰ پوند | موارد بالا بههمراه سند منشأ پول و بررسی تکمیلی واحد Compliance | ممکن است چند روز کاری طول بکشد؛ ترجمه رسمی مدارک الزامی است |
مسیر عملی هفت مرحلهای آمادهسازی پرونده حواله پوند بدون ریسک
حالا که همه اجزای مدارک حواله پوند را میشناسید، بهتر است این اطلاعات را در یک مسیر عملی و قابل اجرا کنار هم بچینیم تا هیچ مرحلهای از قلم نیفتد.
- گام اول: مجوز صرافی موردنظر را در Financial Services Register و HMRC استعلام بگیرید
- گام دوم: مدارک هویتی معتبر و اسکن یا عکس خوانا از آنها را آماده کنید
- گام سوم: یک نسخه بهروز از اثبات آدرس با تاریخ کمتر از سه ماه، یا Council Tax سال جاری، تهیه کنید
- گام چهارم: Sort Code و Account Number را مستقیماً از اپلیکیشن بانک گیرنده استخراج و دوباره چک کنید
- گام پنجم: در صورت نیاز، سند منشأ پول را تهیه و توسط مترجم رسمی ترجمه کنید
- گام ششم: حواله را یکجا و شفاف ثبت کنید و رسید رسمی از صرافی دریافت کنید
- گام هفتم: تمام مستندات را نگه دارید تا در صورت سوال احتمالی بانک یا HMRC آماده پاسخگویی باشید
یادآوری مهمقوانین AML و الزامات KYC در بریتانیا بهمرور زمان تغییر میکنند و ممکن است هر صرافی سیاست داخلی متفاوتی داشته باشد. پیش از ثبت هر حواله، آخرین الزامات را مستقیماً از صرافی دارای مجوز خود استعلام بگیرید؛ این مطلب جایگزین مشاوره حقوقی یا مالیاتی تخصصی نیست.