اگر قرار است انتقال پول به انگلیس برای خانواده را انجام دهید، چه بهعنوان هدیه ماهانه به فرزندتان که دانشجوست، چه کمکهزینه زندگی یا حتی وجه لازم برای خرید یک ملک کوچک، باید بدانید که ماجرا فقط پول فرستادن نیست؛ ماجرا اثبات کردن است. من سالهاست در نقش یک صراف متخصص پوند، پروندههای خانوادههای ایرانی مقیم بریتانیا را از نزدیک دیدهام و میدانم بزرگترین دردسر معمولاً مالیات نیست، بلکه توضیح دادن به بانک درباره منشأ همان پولی است که برای پول برای خانواده در نظر گرفتهاید. در این راهنما، با تکیه بر آخرین قوانین سال ۲۰۲۶ بریتانیا، از تحریمهای تازه علیه صرافیهای سایه ایرانی گرفته تا ارقام دقیق و بهروز تمکن مالی ویزای دانشجویی، همه چیز را شفاف و بدون حاشیه توضیح میدهم.
سه ریسک واقعی ارسال پول از ایران به انگلیس در سال ۲۰۲۶
وقتی خانوادهای در ایران تصمیم میگیرد پولی برای فرزند مقیم بریتانیا بفرستد، سه لایه ریسک کاملاً جدا از هم وجود دارد که اغلب با هم قاطی میشوند. لایه اول مالیات است؛ هدیه نقدی از پدر یا مادری که مقیم بریتانیا نیستند و پولشان هم خارج از بریتانیا نگهداری میشود، طبق قواعد عمومی مشمول مالیات بر درآمد نمیشود. لایه دوم، چکهای ضدپولشویی یا AML بانکهای بریتانیاست که کاملاً مستقل از مالیات عمل میکند و همینجا اکثر پروندهها گیر میافتند. لایه سوم هم ریسک تحریمی است؛ از یازدهم می ۲۰۲۶ بریتانیا شبکهای از صرافیهای غیررسمی مرتبط با ایران را تحریم کرد و اگر پول شما از این مسیرها عبور کند، حتی با نیت خیر، در معرض توقیف قرار میگیرد.
نکتهای که کمتر جایی میبینید این است که این سه لایه با سرعتهای متفاوتی روی زندگی شما اثر میگذارند. مالیات معمولاً یک سال بعد و در زمان اظهارنامه خودش را نشان میدهد، اما بلوکه شدن حساب توسط بانک میتواند در همان روز واریز اتفاق بیفتد و زندگی روزمره شما را متوقف کند. به همین دلیل تمرکز اصلی این مقاله روی آمادهسازی مدارک برای بانک است، نه ترساندن شما از اداره مالیات.
تفاوت حیاتی میان ردیابی مالیاتی HMRC و بررسی بانکی AML
اکثر مقالات فارسی این دو مفهوم را قاطی میکنند و همین باعث اضطراب بیمورد میشود. HMRC نهاد مالیاتی بریتانیاست و کارش این است که ببیند آیا شما درآمد یا سود مشمول مالیات داشتهاید یا نه. اما بانکها و مؤسسات پرداخت تحت نظارت FCA وظیفهای کاملاً متفاوت دارند؛ آنها باید طبق قوانین ضدپولشویی مطمئن شوند پولی که وارد سیستم بانکی میشود از فعالیت مجرمانه نیامده است. این یعنی بانک میتواند بدون اینکه کوچکترین ادعای مالیاتی وجود داشته باشد، صرفاً به این دلیل که شما مدرک منشأ پول ارائه ندادهاید، حسابتان را محدود یا مسدود کند.
واقعیت این است که دریافت یک هدیه از خانواده بهخودیخود هیچ رویداد مالیاتی ایجاد نمیکند مگر اینکه آن پول درآمد، دستمزد یا سود سرمایهای باشد. اما همین پول بیخطر از نظر مالیاتی، اگر بدون مستندات کافی وارد حساب شود، میتواند هفتهها حساب شما را در وضعیت تعلیق قرار دهد. برای موارد پیچیده حتماً به راهنمای رسمی GOV.UK مراجعه کنید یا با یک مشاور مالیاتی مجاز صحبت کنید؛ این مقاله جایگزین مشاوره حقوقی و مالیاتی رسمی نیست.
منبع پول و منبع ثروت دو سوال کلیدی بانک بریتانیایی
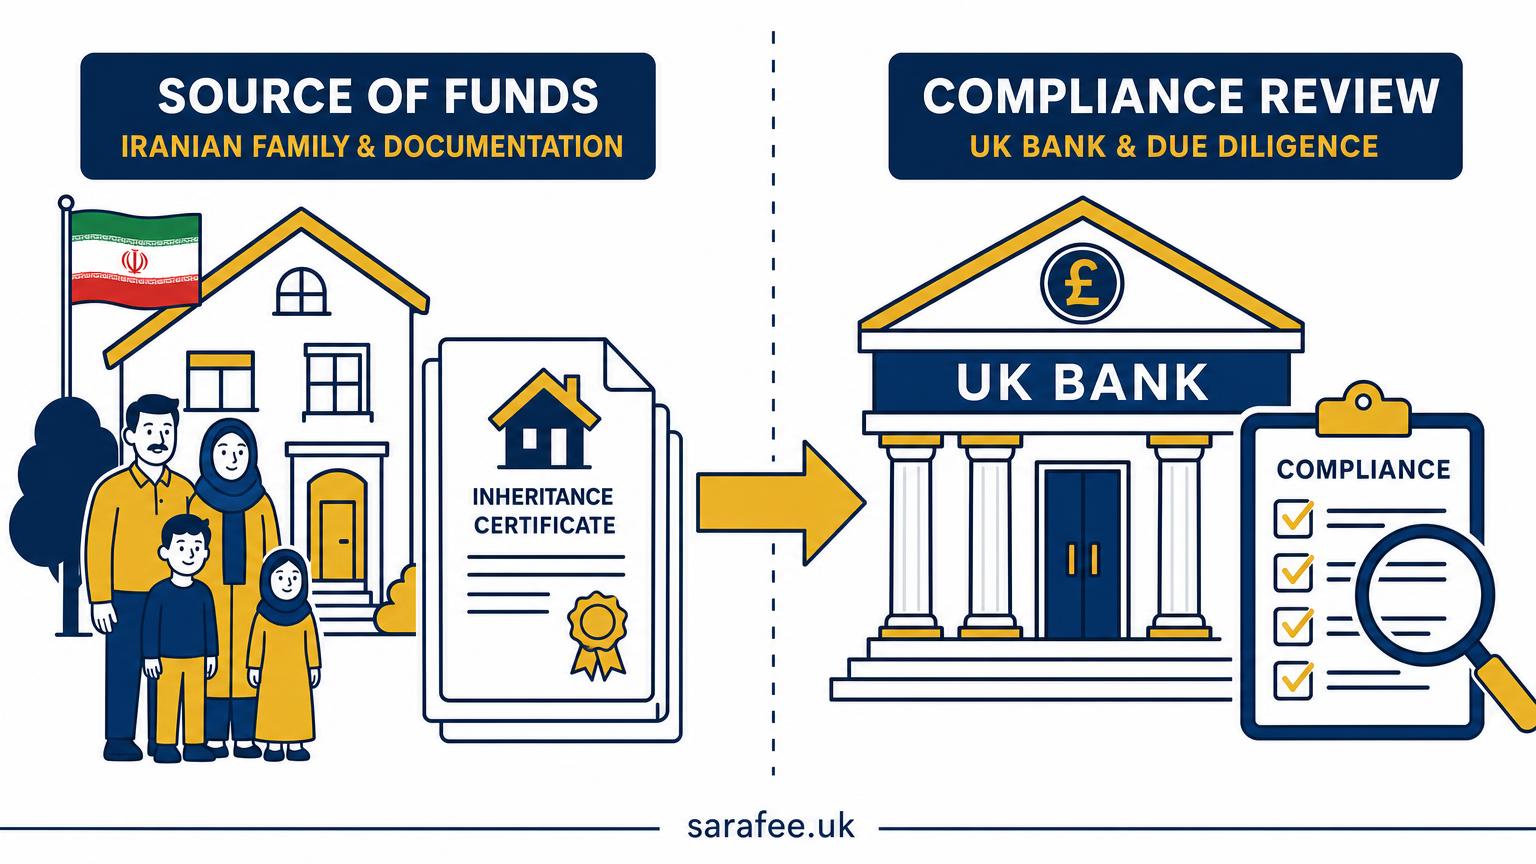
بانکها معمولاً دو سوال جدا از هم میپرسند که خیلیها آنها را یکی میدانند. Source of Funds یا منبع پول، یعنی این مبلغ مشخص از کجا آمده؛ مثلاً فروش یک آپارتمان در تهران. Source of Wealth یا منبع ثروت، دایره وسیعتری است و میپرسد اساساً کل دارایی خانواده شما از کجا شکل گرفته، از تجارت، ارث یا حقوق سالها کار. برای مبالغ کوچک و مستمر معمولاً فقط SoF کافی است، اما برای مبالغ بزرگ یکجا، بانک و در معاملات ملکی، وکیل، هر دو مورد را طبق دستورالعمل LSAG نسخه ۲۰۲۵ و ۲۰۲۶ مطالبه میکنند.
مالیات هدیه نقدی از والدین ایرانی و واقعیت Gift Tax در بریتانیا
خیلی از خانوادهها فکر میکنند بریتانیا مالیاتی جداگانه به اسم Gift Tax دارد که گیرنده هدیه باید آن را بپردازد؛ این تصور اشتباه است. بریتانیا چنین مالیاتی برای گیرنده ندارد. وقتی پدر یا مادری که ساکن ایران هستند و مقیم مالیاتی بریتانیا محسوب نمیشوند، از دارایی خودشان که در ایران است پولی به فرزند مقیم بریتانیا هدیه میدهند، این هدیه عموماً مشمول مالیات بر درآمد نیست. حتی قاعده معروف هفتساله مالیات بر ارث که خیلیها از آن میترسند، معمولاً به داراییهای خارج از بریتانیا متعلق به شخص غیرمقیم تعلق نمیگیرد.
اما این معافیت به این معنا نیست که هرگونه بیاحتیاطی بیهزینه است. اگر همان پول را وارد سپرده یا سرمایهگذاری کنید و از آن سود کسب کنید، آن سود جداگانه مشمول مالیات میشود. همچنین وضعیت اقامت مالیاتی خود شما در بریتانیا، مدت اقامت و اینکه آیا Domicile بریتانیا محسوب میشوید یا نه، میتواند محاسبات را تغییر دهد. توصیه جدی این است که برای مبالغ قابل توجه، پیش از انتقال با یک مشاور مالیاتی دارای مجوز در بریتانیا مشورت کنید و به هیچ منبع غیررسمی اکتفا نکنید.
چه زمانی پول خانواده تبدیل به درآمد مشمول مالیات می شود
مرز میان هدیه بیخطر و درآمد مشمول مالیات گاهی باریک است. اگر پولی که از ایران میآید در واقع بابت کاری است که شما برای یک نفر در ایران انجام دادهاید، ماهیت دستمزد پیدا میکند و باید در اظهارنامه Self Assessment گزارش شود. اگر پول حاصل اجاره ملکی است که خودتان در ایران مالک آن هستید یا سود کسبوکاری که به نام خودتان میچرخد، اینها درآمد خارجی شما محسوب میشوند و تابع قوانین جداگانهای هستند، نه قواعد ساده هدیه خانوادگی. تفکیک دقیق این موارد کار یک مشاور مالیاتی است، نه حدس و گمان خانوادگی.
نامه هدیه استاندارد که بانک های بریتانیا می پذیرند
یکی از ابزارهای ساده اما بسیار مؤثر، تهیه یک نامه هدیه یا Gift Letter استاندارد است که خیلی از خانوادهها از آن غافل میشوند. این نامه باید مشخصات کامل فرستنده و گیرنده، نسبت خویشاوندی دقیق، مبلغ و ارز انتقال و تاریخ را شامل شود. مهمتر از همه، باید بهصراحت قید شود که این مبلغ بلاعوض است و هیچ انتظار بازپرداختی وجود ندارد. اشاره کوتاه به منشأ پول نزد فرستنده، مثلاً فروش ملک یا پسانداز چندینساله، و امضای فرستنده اعتبار نامه را بالا میبرد. برای ارائه به بانک بریتانیایی، ترجمه رسمی این نامه به انگلیسی تقریباً همیشه لازم است.
چک لیست کامل مدارک اثبات منشا پول برای بانک های بریتانیا
وقتی صحبت از مدارک Source of Funds میشود، بانکها معمولاً بر اساس منشأ پول، درخواستهای متفاوتی دارند. فروش ملک، ارث، فروش سهام بورس تهران، درآمد شغلی و حتی فروش خودرو، هرکدام مجموعه مدارک خاص خودشان را میطلبند. نکته کلیدی این است که این مدارک باید زنجیرهای کامل و بدون شکاف را از مبدأ پول تا لحظه واریز نهایی نشان دهند؛ هر خلأ توضیحناپذیر در این زنجیره، دقیقاً همان چیزی است که واحد Compliance بانک روی آن مکث میکند.
- سند رسمی یا مبایعهنامه معتبر برای فروش ملک همراه با کد رهگیری
- گواهی انحصار وراثت و مدارک مالیات بر ارث در صورت دریافت از ارث
- اظهارنامه مالیاتی و پروانه کسب برای درآمد حاصل از کسبوکار شخصی
- فیشهای حقوقی و قرارداد کار برای درآمد ناشی از اشتغال
- گزارش پرتفوی و صورتحساب کارگزاری برای فروش سهام بورس تهران
- صورتحساب بانکی حداقل شش تا دوازده ماهه که روند انباشت پول را نشان دهد
- ترجمه رسمی تأییدشده دادگستری برای تمام مدارک فارسی
یک اصل ساده اما طلایی وجود دارد؛ مبلغ باید با مدارک تناسب داشته باشد. اگر شما مدرک فروش یک آپارتمان کوچک ارائه میدهید اما مبلغ انتقالی چند برابر ارزش معمول آن ملک است، همین ناهماهنگی بهتنهایی کافی است تا پرونده شما علامتگذاری شود.
نکته صرافیک اصل طلایی هرگز فراموش نشود؛ مبلغ انتقالی باید با مدارک ارائهشده تناسب منطقی داشته باشد. اگر مدرک شما فروش یک آپارتمان کوچک است اما مبلغ واریزی چند برابر ارزش معمول آن ملک است، همین ناهماهنگی بهتنهایی کافی است تا پرونده شما در بانک علامتگذاری و متوقف شود.
پول حاصل از فروش ملک یا ارث در ایران
سنگینترین سناریوها معمولاً همین دو مورد هستند. برای فروش ملک، سند رسمی یا مبایعهنامه دارای کد رهگیری، فیش واریز به حساب فروشنده و در صورت لزوم گواهی مالیات نقل و انتقال ملک ایران ضروری است. برای ارث، گواهی انحصار وراثت، تقسیمنامه و گواهی مالیات بر ارث صادرشده در ایران باید ترجمه رسمی و در برخی موارد تأیید نوتاری بشوند. اگر هدف نهایی خرید ملک در بریتانیا است، هماهنگی از قبل با یک وکیل بریتانیایی که با دستورالعمل LSAG کار میکند اجتنابناپذیر است، چون وکیل ملزم است پیش از تکمیل معامله، مسیر کامل پول را بررسی کند.
پول حاصل از کسب و کار حقوق یا بورس تهران
برای قشر متوسط که پسانداز خانوادگی از محل حقوق یا فعالیت اقتصادی معمولی شکل گرفته، مدارک سادهتر اما همچنان دقیق لازم است. اظهارنامه مالیاتی سالانه، پروانه کسب فعال، فیشهای حقوقی چند ماه اخیر و در صورت فعالیت در بورس، گزارش پرتفوی و صورتحساب رسمی کارگزاری، پایه اصلی این پرونده را تشکیل میدهند. صورتحساب بانکی طولانیمدت که نشان دهد پول بهتدریج و منطقی انباشته شده، اعتبار بیشتری نسبت به یک واریز ناگهانی و غیرمنتظره دارد.
هفت پرچم قرمز که حساب شما را زیر ذره بین AML می برد
برخی رفتارها بهطور خودکار سیستمهای نظارتی بانک را فعال میکنند، حتی اگر پول کاملاً قانونی باشد. شناخت این پرچمهای قرمز میتواند از یک بحران چند هفتهای جلوگیری کند.
- تقسیم یک مبلغ بزرگ به چند تراکنش کوچک پیاپی برای دور زدن آستانه گزارشدهی
- واریز از حساب اشخاص ثالث ناشناس یا چند فرستنده متفاوت برای یک هدف واحد
- عدم تطابق مبلغ واریزی با پروفایل درآمدی که قبلاً به بانک اعلام کردهاید
- استفاده از رمزارز بدون هیچ مستندی از مسیر تبدیل و منشأ اولیه
- ورود ناگهانی مبلغ بزرگ به یک حساب تازهافتتاحشده
- ارائه توضیحات متناقض هنگام تماس واحد Compliance بانک
- نبود هیچ ردی مکتوب یا رسید رسمی برای مبدأ وجه ارسالی
مبالغ جدید تمکن مالی ویزای دانشجویی از سی نوامبر ۲۰۲۶
اگر هدف انتقال پول تأمین هزینه زندگی برای ویزای دانشجویی است، این بخش را با دقت بخوانید چون بسیاری از منابع فارسی هنوز ارقام غلط و منسوخ نشان میدهند. رقم لازمالاجرا در حال حاضر و تا بیستونهم نوامبر ۲۰۲۶، هزار و پانصد و بیستونه پوند در ماه برای دانشجویان مستقر در لندن و هزار و صد و هفتادویک پوند در ماه برای خارج از لندن است. طبق آخرین اعلام رسمی، از تاریخ سی نوامبر ۲۰۲۶ این ارقام افزایش مییابد و به هزار و پانصد و هفتاد پوند در ماه برای لندن و هزار و دویست و سه پوند در ماه برای خارج از لندن میرسد.
هشدار درباره ارقام قدیمی تمکن مالیبسیاری از سایتهای فارسی هنوز مبلغ هزار و سیصد و سیوچهار پوند برای لندن و هزار و بیستوسه پوند برای خارج از لندن را بهعنوان رقم فعلی معرفی میکنند؛ این ارقام مربوط به دورههای قدیمیتر است و منسوخ شده. اتکا به این اعداد میتواند باعث کسری تمکن مالی و رد شدن ویزا شود. همیشه پیش از اقدام، رقم دقیق روز را از GOV.UK استعلام بگیرید.
این افزایش بهطور مستقیم روی بودجهریزی خانوادههای ایرانی تأثیر میگذارد، چون معمولاً محاسبه بر مبنای نه ماه انجام میشود و هر پوند افزایش ماهانه، در جمع نهایی رقمی قابلتوجه ایجاد میکند. پیش از هرگونه اقدام، حتماً رقم دقیق را در تاریخ اقدام خودتان از GOV.UK استعلام بگیرید، چون سیاستهای ویزا میتواند با تغییرات جزئی بهروزرسانی شود.
جدول مقایسه مبالغ تمکن مالی قبل و بعد از آپدیت
| مورد | مبلغ جاری تا ۲۹ نوامبر ۲۰۲۶ | مبلغ جدید از ۳۰ نوامبر ۲۰۲۶ |
|---|---|---|
| دانشجوی مستقر در لندن (ماهانه) | ۱۵۲۹ پوند | ۱۵۷۰ پوند |
| دانشجوی خارج از لندن (ماهانه) | ۱۱۷۱ پوند | ۱۲۰۳ پوند |
| مجموع نه ماه لندن | ۱۳۷۶۱ پوند | ۱۴۱۳۰ پوند |
| مجموع نه ماه خارج از لندن | ۱۰۵۳۹ پوند | ۱۰۸۲۷ پوند |
قانون ۲۸ روز و شکل صحیح واریز پول به حساب دانشجو
یکی از حساسترین قوانین که خانوادهها معمولاً دیر متوجه آن میشوند، الزام نگهداری پول بهمدت بیست و هشت روز متوالی در حساب پیش از تاریخ درخواست ویزا است. صورتحساب بانکی هم نباید بیش از سی و یک روز از تاریخ درخواست فاصله داشته باشد. این حساب میتواند به نام خود دانشجو یا والدین باشد، اما در حالت دوم معمولاً نامه رضایت و مدرک نسبت خویشاوندی لازم است. توصیه من بهعنوان کسی که سالها این پروندهها را دیده، واریز یکجا و زودتر از موعد است، نه واریزهای خرد و پراکنده در روزهای پایانی که هم ریسک AML را بالا میبرد و هم ممکن است دوره بیست و هشت روزه را بههم بریزد. حسابهای سرمایهگذاری، طلا یا سهام معمولاً بهعنوان مدرک مالی پذیرفته نمیشوند.
نکته مهم درباره واریز ۲۸ روزهموجودی باید در تمام بیستوهشت روز متوالی بدون افت زیر سقف لازم در حساب بماند؛ حتی یک روز کسری، کل دوره را باطل و شمارش را از نو آغاز میکند. واریز یکجا و زودتر از موعد همیشه امنتر از واریزهای خرد و پراکنده در روزهای پایانی است.
چهار سناریوی رایج انتقال پول خانوادگی و رویه هرکدام
همه انتقالهای خانوادگی یک شکل نیستند و رفتار با هرکدام باید متفاوت باشد. کمکهزینه ماهانه و مستمر برای زندگی روزمره معمولاً مبالغ کوچکتری دارد و رویه سادهای میطلبد. هدیه بزرگ یکجا، مثلاً برای پیشپرداخت خرید خانه، نیازمند نامه هدیه رسمی و پرونده کامل SoF است. تمکن مالی ویزا الزامات زمانی سختگیرانهای دارد که پیشتر توضیح دادیم. خرید ملک یا هر نوع سرمایهگذاری هم مسیر کاملاً جداگانهای است که معمولاً وکیل مسئول بررسی منشأ پول طبق دستورالعمل LSAG میشود. اشتباه گرفتن این چهار مسیر با یکدیگر، اصلیترین دلیل تأخیر و سردرگمی خانوادههاست.
ارسال معکوس پوند از انگلیس برای خانواده در ایران
نیمه دیگر این ماجرا، فرستادن پول از بریتانیا برای خانواده در ایران است که کمتر مورد توجه قرار میگیرد. بانکهای بریتانیایی به دلیل محدودیتهای تحریمی معمولاً امکان انتقال مستقیم به حسابهای ایرانی را ندارند و این انتقال باید از مسیرهای غیرمستقیم و قانونی انجام شود. پیش از هر اقدامی، بررسی فهرست تحریم OFSI برای اطمینان از عدم ارتباط طرف دریافتکننده با اشخاص یا نهادهای تحریمشده الزامی است. شفافیت کامل با بانک درباره هدف انتقال، مثلاً کمکهزینه درمانی یا زندگی خانواده، و نگهداری تمام رسیدها میتواند در صورت هرگونه استعلام بعدی نجاتبخش باشد.
هشدار جدی درباره تحریم صرافی های سایه ایران در ۲۰۲۶
در یازدهم می ۲۰۲۶، بریتانیا دوازده شخص و نهاد را تحریم کرد که در میان آنها نام خانواده زرینقلم و صرافیهایی مانند برلیان و جیسیام دیده میشود. اتهام اصلی این بود که این شبکه بهعنوان بانکداری سایه ایران عمل میکرده و پول را از مسیرهای غیررسمی و بدون نظارت جابهجا میکرده است. این موضوع برای خانوادههای ایرانی یک هشدار جدی است؛ حسن نیت فرستنده هیچگاه رافع مسئولیت نیست و اگر پول شما از طریق چنین شبکهای عبور کند، حتی بدون اطلاع شما، در معرض توقیف، بلوکه شدن یا حتی بازجویی قرار میگیرد.
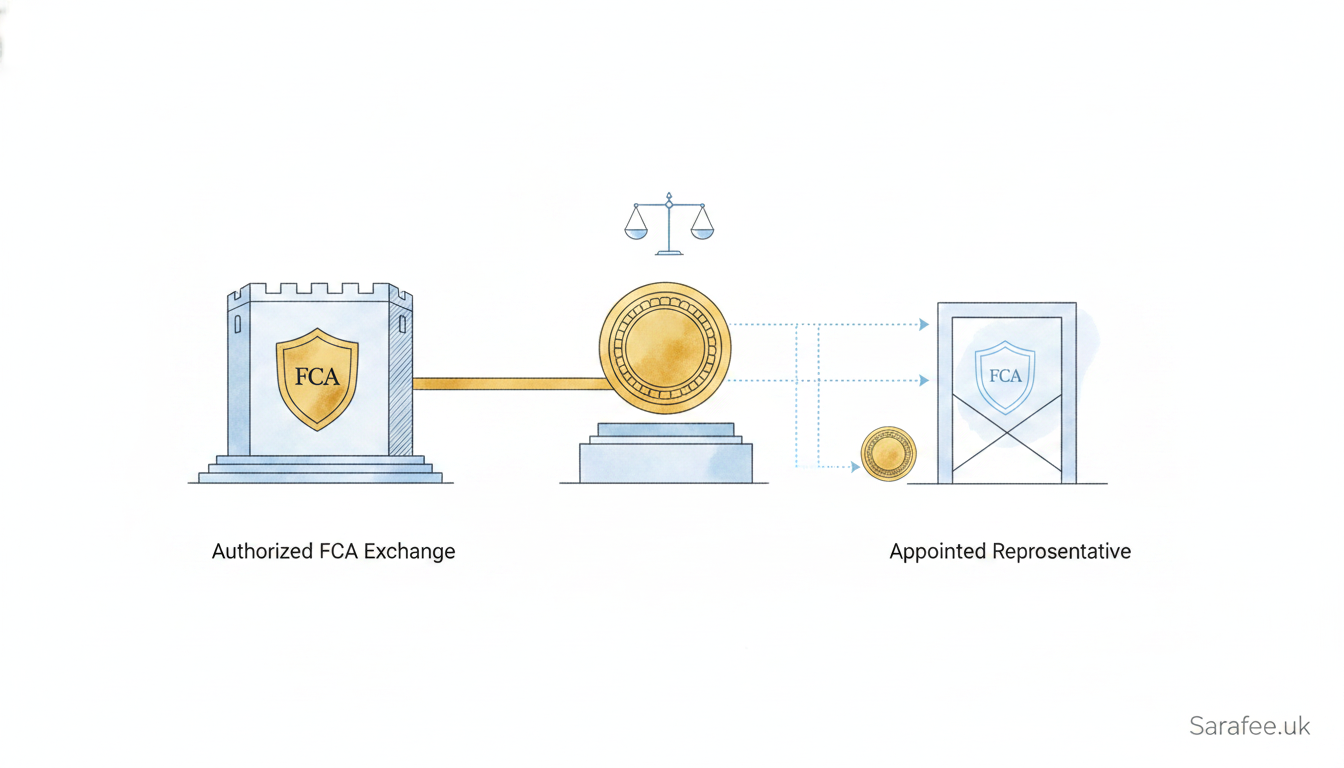
تنها راه امن، استفاده از صرافیها و مؤسسات پرداختی است که رسماً نزد FCA ثبت و مجوز دارند و در فضای شفاف و قانونی فعالیت میکنند. هزینه اندکی که ممکن است در این مسیرها بیشتر بپردازید، در مقابل ریسک از دست دادن کل سرمایه خانواده، کاملاً ناچیز است.
هشدار جدی تحریمیحسن نیت فرستنده هیچگاه رافع مسئولیت نیست. اگر پول شما حتی بدون اطلاع شما از طریق شبکههای تحریمشده مانند خانواده زرینقلم یا صرافیهای برلیان و جیسیام عبور کند، در معرض توقیف، بلوکه شدن حساب یا حتی بازجویی قرار میگیرید. همیشه پیش از انتقال، مجوز FCA طرف مقابل را استعلام بگیرید.
چطور مجوز FCA یک صرافی را در سه دقیقه استعلام بگیریم
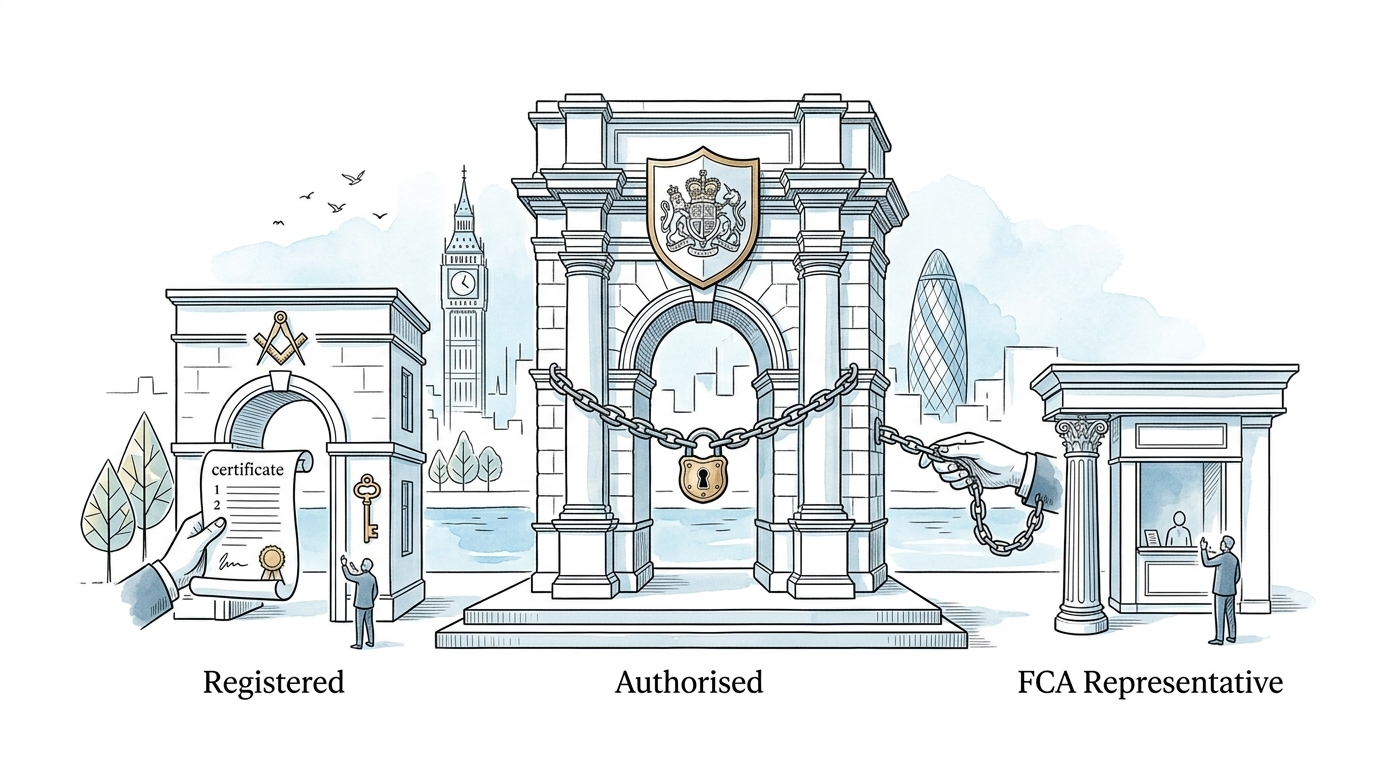
پیش از هر انتقال، به سایت رسمی رجیستر خدمات مالی FCA مراجعه کنید و شماره مرجع شرکت یا همان FRN را جستجو کنید. باید دقت کنید که وضعیت شرکت Authorised Payment Institution یا حتی Small Payment Institution و Registered باشد، نه صرفاً یک نام بدون سابقه. نام قانونی ثبتشده در FCA باید با نام تجاری روی وبسایت و شماره ثبت در Companies House کاملاً مطابقت داشته باشد. اگر شرکتی آدرس رسمی و قابل استعلام ندارد، اصرار عجیبی به دریافت وجه نقد یا رمزارز بدون هیچ رسید رسمی دارد، همانجا باید فرار کنید.
سه هزینه پنهان انتقال پوند که کمتر کسی می داند
هزینه واقعی یک انتقال ارزی فقط کارمزد اعلامشده نیست. اولین هزینه پنهان، اسپرد یا تفاوت نرخ ارائهشده به شما با نرخ واقعی میانبازاری است که گاهی از خود کارمزد رسمی هم سنگینتر میشود. دومین مورد، کارمزد بانکهای واسط در مسیرهای بینالمللی سوئیفت است که معمولاً از مبلغ نهایی کسر میشود و گیرنده کمتر از آنچه انتظار داشته دریافت میکند. سومین مورد، تفاوت هزینه در مسیرهای داخلی بریتانیا مانند Faster Payments است که معمولاً ارزانتر و سریعتر از انتقالهای بینالمللی معمولی است. همیشه از مؤسسه انتقالدهنده رسید رسمی و شماره پیگیری بخواهید؛ این مدارک بخشی جداییناپذیر از پرونده SoF شما خواهند بود.
نقشه راه گام به گام یک انتقال بی دردسر
برای اینکه کل این فرآیند به یک تجربه استرسزا تبدیل نشود، بهتر است یک مسیر مشخص و مرحلهبهمرحله را دنبال کنید. این مسیر از تعیین هدف شروع میشود و به بایگانی نهایی مدارک ختم میشود.
- تعیین دقیق هدف و مبلغ انتقال و بررسی تناسب آن با پروفایل مالی شما نزد بانک
- جمعآوری و ترجمه رسمی تمام مدارک Source of Funds پیش از شروع انتقال
- اطلاعرسانی قبلی و مکتوب به بانک برای مبالغ بالا پیش از واریز
- انتخاب یک ارائهدهنده دارای مجوز FCA و استعلام مستقیم از رجیستر رسمی
- انجام انتقال از یک مسیر واحد و پرهیز کامل از تقسیم مبلغ به چند تراکنش
- بایگانی تمام رسیدها، مکاتبات و مدارک حداقل بهمدت پنج تا شش سال
اگر بانک حساب شما را محدود یا مسدود کرد
اگر با وجود همه احتیاطها حساب شما محدود یا مسدود شد، واکنش هفتاد و دو ساعت اول اهمیت زیادی دارد. همیشه پاسخهای کتبی و مستند به واحد Compliance بدهید و از توضیحات شفاهی متناقض در تماسهای تلفنی مختلف پرهیز کنید. بسته کامل مدارک SoF را یکجا و منظم ارسال کنید تا بررسی سریعتر انجام شود. اگر پس از طی رویه داخلی بانک نتیجهای نگرفتید، میتوانید شکایت رسمی خود را به Financial Ombudsman Service ارجاع دهید. در مواردی که موضوع به تحریمها مرتبط باشد، مشورت با یک وکیل متخصص حقوق مالی بریتانیا ضروری است.