تبدیل تومان به پوند انگلیس دیگر از مسیر ساده سوئیفت بانکی امکانپذیر نیست و هر کسی که غیر از این بگوید یا اطلاعات ندارد یا قصد سوءاستفاده دارد. من سالهاست در این بازار کار میکنم و میدانم بزرگترین دغدغه شما این است که پولتان امن به مقصد برسد و بعد از رسیدن، دریافت پوند در انگلیس بدون درگیری با بانک و بدون ترس از فریز شدن حساب اتفاق بیفتد. در این مطلب دقیقاً همان چیزی را میگویم که به مشتریهای خودم در جلسات حضوری میگویم، بدون سانسور و بدون تعارف.
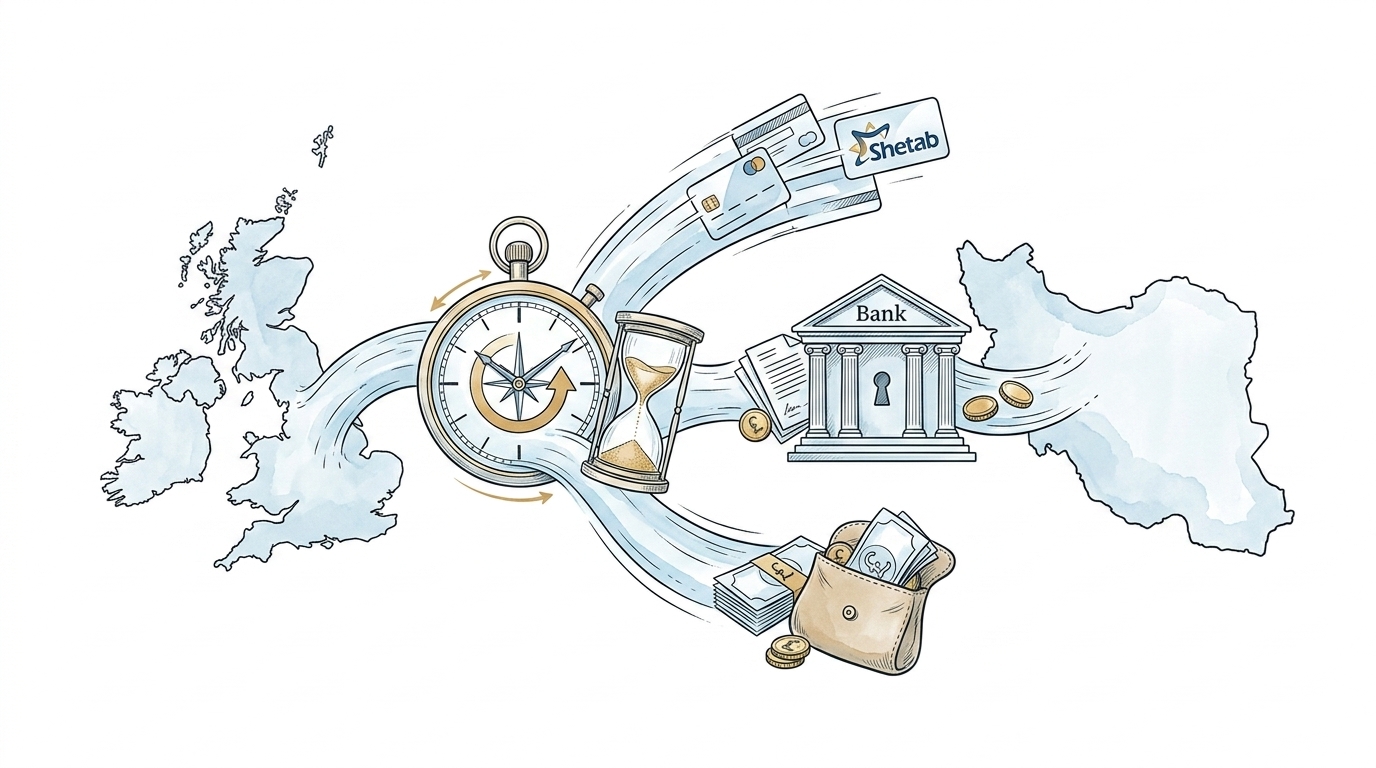
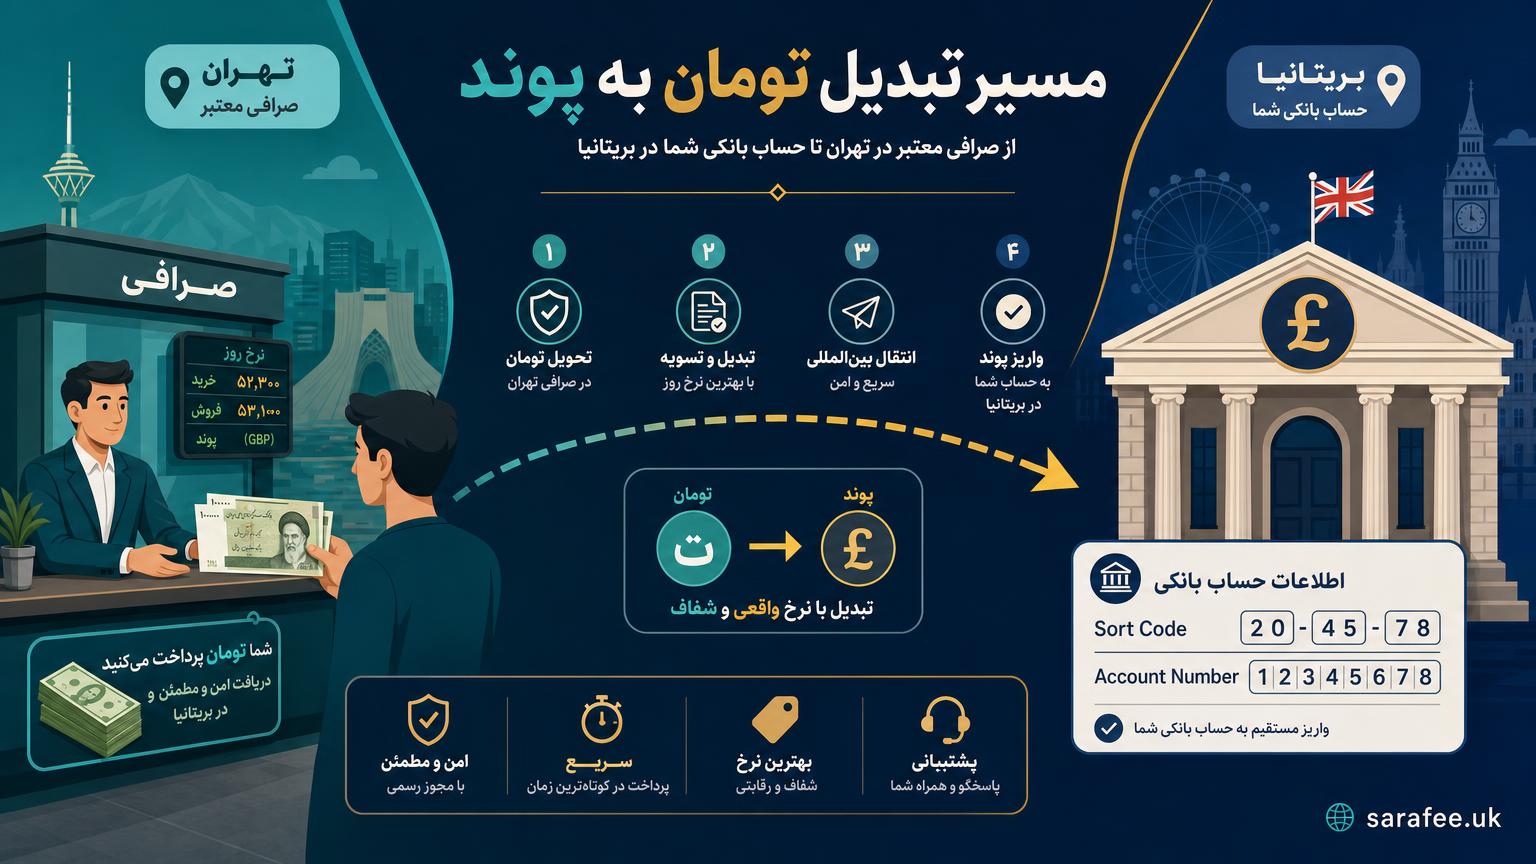
بهطور خلاصه، تبدیل تومان به پوند انگلیس امروز فقط از یک مسیر عملی انجام میشود؛ شما تومان را در ایران به یک صرافی دارای مجوز پرداخت میکنید و همان صرافی، از طریق شریک یا شعبهاش در بریتانیا که باید تحت نظارت FCA و ثبتشده در Companies House باشد، معادل پوندی را مستقیماً به حساب بانکی شما در انگلستان واریز میکند. برای این کار فقط دو عدد لازم دارید؛ Sort Code شش رقمی و Account Number هشت رقمی، و زمان استاندارد واریز هم یک تا دو روز کاری است. شرط امنیت کامل این مسیر، دریافت رسید و قرارداد رسمی از صرافی است تا در صورت هر سوالی از سمت بانک، مدرک منشأ پول در دست داشته باشید.
چرا سوئیفت مستقیم از بانک ایرانی به حساب انگلیسی کار نمیکند
خیلی از مشتریها اول با این سوال وارد میشوند که چرا نمیتوانند از باجه بانک ملی یا صادرات یک حواله سوئیفت بزنند و پول مستقیم به حساب HSBC یا Barclays برسد. جواب ساده است، بانکهای ایرانی به دلیل تحریمهای بینالمللی از شبکه کارگزاری بانکی بریتانیا کنار گذاشته شدهاند. یعنی حتی اگر بانک ایرانی بخواهد، هیچ بانک انگلیسی حاضر به پذیرش پیام سوئیفت از سمت او نیست. این قطع ارتباط از سالها پیش برقرار است و در سال ۲۰۲۶ هیچ نشانهای از بازگشایی آن دیده نمیشود.
نتیجه عملی این قطعی، این است که تنها مسیر واقعی، استفاده از واسطههایی است که در دو طرف مرز فعالیت میکنند؛ یعنی صرافیای که هم در ایران معادل تومانی را میگیرد و هم در بریتانیا یک حساب بانکی فعال دارد. نکته مهمی که خیلیها نمیدانند این است که از دید بانک مقصد در انگلستان، پولی که به حساب شما مینشیند اصلاً یک تراکنش بینالمللی نیست؛ یک واریز کاملاً داخلی و انگلیسی است که از یک حساب انگلیسی دیگر به حساب شما منتقل شده. همین موضوع هم فرصت است و هم منشأ دردسر، که در ادامه به آن میرسیم.
مکانیزم واقعی حواله پوند پول شما دقیقاً چه مسیری را طی میکند
وقتی شما به یک صرافی در ایران معادل تومانی پوند مورد نظرتان را پرداخت میکنید، این پول اصلاً از ایران خارج نمیشود. صرافی مبدأ فقط این اطلاعات را برای همکار یا شعبهاش در بریتانیا ارسال میکند و آن طرف، از موجودی حساب بانکی خودش در انگلستان، معادل پوندی را به حساب شما واریز میکند. این همان چیزی است که در اصطلاح بازار به آن حواله یا هاوالا میگویند، مکانیزمی که قرنهاست در تجارت بینالمللی جواب داده و امروز برای دور زدن محدودیت سوئیفت هم استفاده میشود.
برای اینکه این واریز داخلی انجام شود، شما باید دو عدد کلیدی را دقیق و بدون غلط به صرافی بدهید؛ Sort Code شش رقمی که شعبه بانکی شما در بریتانیا را مشخص میکند و Account Number هشت رقمی که شماره حساب شخصی شماست. اگر این دو عدد اشتباه وارد شود، پول یا برگشت میخورد یا بدتر، به حساب فرد دیگری مینشیند و برگرداندنش هفتهها طول میکشد. زمان استاندارد برای این نوع واریز در صرافیهای معتبر، یک تا دو روز کاری است؛ اگر کسی به شما وعده واریز آنی و همان لحظهای میدهد، معمولاً یا نرخ را جای دیگری جبران میکند یا اصلاً شفاف نیست.
حواله سفید در برابر حواله خاکستری و پول کثیف
اینجا مهمترین بخش کل ماجراست و تجربه نشان داده اکثر مشکلات مسدودی حساب از همینجا شروع میشود. حواله سفید یعنی پولی که در بریتانیا به حساب شما واریز میشود، از یک حساب بانکی شرکتی یا شخصی کاملاً شفاف و قابل ردیابی میآید؛ صرافی مقصد در بریتانیا ثبت شرکت رسمی دارد، در رجیستری FCA یعنی سازمان رفتار مالی بریتانیا قابل جستجوست و برای شما رسید و قرارداد صادر میکند. در مقابل، حواله خاکستری از حسابهای اجارهای، حساب افراد ناشناس یا شبکههایی میآید که هیچ مدرکی برای اثبات منشأ آن ندارید.
هشدار پول کثیفاگر بانک تشخیص دهد پول واریزی منشأ نامشخص یا مشکوک دارد، حساب شما بدون اطلاع قبلی و تا پایان بررسی کامل مسدود میشود، حتی اگر خودتان هیچ نیت بدی نداشته باشید. همیشه پیش از پرداخت، از صرافی نام شرکت واریزکننده در بریتانیا و مجوز FCA آن را استعلام کنید.
وقتی پولی که بانک آن را به اصطلاح پول کثیف تشخیص دهد وارد حساب شما شود، سیستم پایش تراکنش بانک بهصورت خودکار حساب را تا زمان بررسی کامل مسدود میکند. به همین دلیل من همیشه به مشتریهایم میگویم، قبل از هر چیز از صرافی بپرسید اسم شرکتی که پوند از حساب آن واریز میشود چیست و آیا آن شرکت در بریتانیا زیر نظر FCA فعالیت میکند یا نه.
تفاوت CHAPS BACS و Faster Payments در دریافت پوند شما
سیستم بانکی بریتانیا برای واریز داخلی سه مسیر متفاوت دارد و دانستن تفاوت آنها به شما کمک میکند انتظار درستی از زمان و کارمزد داشته باشید. CHAPS برای مبالغ سنگین طراحی شده، همان روز تسویه میشود اما کارمزد آن بالاتر است و معمولاً در معاملات ملک استفاده میشود. BACS ارزانتر است اما تا سه روز کاری زمان میبرد. Faster Payments هم برای مبالغ متعارف روزمره طراحی شده و تقریباً آنی انجام میشود، البته بانکها روی آن سقف مبلغ مشخصی میگذارند.
| روش واریز | سرعت تسویه | کاربرد رایج | هزینه و سقف تقریبی |
|---|---|---|---|
| CHAPS | همان روز کاری | معاملات ملک و مبالغ سنگین | کارمزد بالاتر، معمولاً بدون سقف مبلغ مشخص |
| BACS | تا سه روز کاری | واریزهای معمولی و کمریسک | ارزانتر، برای مبالغ متوسط مناسبتر است |
| Faster Payments | تقریباً آنی | واریزهای روزمره و متعارف | معمولاً کمهزینه، اما بانکها سقف مبلغ روزانه اعمال میکنند |
نکتهای که کمتر جایی گفته میشود این است که انتخاب هرکدام از این مسیرها روی ردپای تراکنش و سوالات احتمالی بانک هم اثر دارد. CHAPS بهخودیخود باعث اعتماد بیشتر بانک نمیشود، اما چون معمولاً در معاملات مستندمحور مثل ملک استفاده میشود، غالباً همراه با پرونده مستندات کامل دیده میشود؛ برخلاف واریزهای خرد و مکرر با Faster Payments که در ادامه درباره ریسک آن یعنی Smurfing صحبت میکنم.
مقایسه سه روش تبدیل تومان به پوند صرافی رسمی ارز دیجیتال و سرویسهای آنلاین واسطه
در حال حاضر سه مسیر اصلی برای این کار وجود دارد و انتخاب هرکدام به مبلغ، فوریت و ریسکپذیری شما بستگی دارد. روش اول و محبوبترین، حواله از طریق صرافی معتبر است که برای مبالغ متوسط تا سنگین بهترین گزینه محسوب میشود. روش دوم تبدیل تومان به تتر در صرافیهای داخلی مثل نوبیتکس و نقد کردن آن در خارج از کشور است که با ریسک بالای مسدودی همراه است. روش سوم استفاده از سرویسهای واسطه آنلاین مثل ایرانیکارت، فراکنش و تهرانپیمنت است که بیشتر برای مبالغ خرد و مصارف روزمره مثل شهریه دانشگاه یا کمکهزینه خانواده کاربرد دارد.
| روش | سرعت واریز | سقف مبلغ مناسب | ریسک مسدودی حساب | قابلیت اثبات منشأ پول | کارمزد و هزینه تقریبی |
|---|---|---|---|---|---|
| حواله صرافی دارای مجوز FCA | ۱ تا ۲ روز کاری | مبالغ متوسط تا بسیار سنگین | پایین در صورت شفافیت مدارک | بالا، رسید و قرارداد رسمی | اسپرد بهعلاوه حدود نیم تا دو درصد کارمزد صرافی، بسته به مبلغ |
| تبدیل به تتر و نقد در خارج | متغیر، گاهی چند ساعت | مبالغ کوچک تا متوسط | بسیار بالا | پایین و اغلب مبهم | کارمزد صرافی داخلی بهعلاوه کارمزد شبکه و اسپرد نقد کردن، مجموعاً اغلب از حواله سنتی گرانتر است |
| سرویسهای واسطه آنلاین | معمولاً همانروز تا دو روز | مبالغ خرد و منظم | متوسط | متوسط، بستگی به سرویس دارد | کارمزد ثابت یا درصدی اعلامی، مناسب تراکنشهای کوچک تکرارشونده |
این ارقام کارمزد صرفاً تقریبی و متغیر هستند و پیش از هر انتقال باید از صرافی خود دقیق استعلام بگیرید. با این حال، وقتی صحبت از مبالغ بالا مثل خرید ملک یا هزینههای سرمایهگذاری است، من همیشه حواله صرافی رسمی را توصیه میکنم چون قابلیت اثبات منشأ پول آن به مراتب بالاتر است.
ریسک واقعی مسیر تتر تا پوند چرا بانک بریتانیایی حساس میشود
بسیاری از مشتریهای جوانتر میپرسند آیا تبدیل تومان به تتر و بعد نقد کردن آن در انگلیس ارزانتر و امنتر از حواله سنتی نیست. واقعیت این است که صرافیهای بینالمللی بزرگ مثل بایننس یا کراکن به محض تشخیص IP یا هویت ایرانی، در روند احراز هویت یا مسدود کردن دارایی کاربر بسیار سختگیر عمل میکنند و همین موضوع باعث شده خیلی از کاربران دارایی خود را بهطور کامل از دست بدهند یا هفتهها بلاتکلیف بمانند.
حتی اگر بتوانید تتر را با موفقیت نقد کنید، مرحله بعدی یعنی واریز آن مبلغ پوند به حساب بانکی بریتانیایی خودش یک چالش جدی است. بانکهای بریتانیایی سیستمهای پایش الگوریتمی دارند که واریزی مستقیم از پلتفرمهای کریپتو را با حساسیت بسیار بالاتری بررسی میکنند. به همین دلیل برای مبالغ سنگین یا مصارف رسمی مثل خرید ملک، این مسیر را اصلاً پیشنهاد نمیدهم.
نرخ پوند اسپرد و کارمزدهای پنهان محاسبه واقعی هزینه انتقال
نرخ مرجع در بازار ایران، پوند بازار آزاد است که در همین سپتامبر ۲۰۲۶ در محدوده سیصد هزار تا سیصد و ده هزار تومان معامله میشود. این ارقام روزانه در نوسان هستند و حتماً باید پیش از هر تراکنش نرخ لحظهای را از صرافی خود استعلام کنید. اما نرخی که صرافی به شما اعلام میکند فقط یک بخش از هزینه واقعی است. تفاوت نرخ خرید و فروش که به آن اسپرد میگویند، معمولاً بخش پنهان و بزرگی از سود صرافی را تشکیل میدهد و اگر دقت نکنید متوجه آن نمیشوید.
برای درک بهتر این هزینهها، یک مثال ساده میزنم؛ فرض کنید میخواهید ۵٬۰۰۰ پوند دریافت کنید و نرخ پایه بازار آزاد ۳۰۵٬۰۰۰ تومان است. مبلغ پایه شما میشود یک میلیارد و پانصد و بیست و پنج میلیون تومان. اگر اسپرد صرافی حدود دو درصد باشد، حدود سی میلیون تومان به این رقم اضافه میشود و اگر کارمزد صرافی هم یک درصد در نظر بگیریم، حدود پانزده میلیون تومان دیگر روی مبلغ مینشیند. اگر واریز از طریق CHAPS انجام شود، ممکن است هزینه ثابت اضافهای هم از طرف بانک مقصد کسر شود. در نهایت برای دریافت همان ۵٬۰۰۰ پوند، باید چیزی در حدود یک میلیارد و پانصد و هفتاد میلیون تومان پرداخت کنید، رقمی که با نرخ خام اعلامی فاصله محسوسی دارد. این اعداد فقط یک مثال هستند و باید دقیقترین رقم را از صرافی خودتان بگیرید.
یک نکته که خیلی از کاربران فراموش میکنند، ریسک نوسان در فاصله بین پرداخت تومان در ایران و نشستن پوند در بریتانیا است؛ در روزهای پرتلاطم بازار، همین چند ساعت فاصله میتواند چند درصد به ضرر یا سود شما تمام شود. به همین دلیل همیشه از صرافی بخواهید نرخ را در لحظه پرداخت قفل کند، اصطلاحی که به آن Rate Lock میگویند.
راهنمای گامبهگام ارسال تومان و دریافت پوند بدون دردسر
برای اینکه این فرآیند بدون هیچ غافلگیری پیش برود، من این ترتیب را به همه مشتریهایم توصیه میکنم و پیشنهاد میکنم شما هم دقیقاً همین مراحل را طی کنید.
- ابتدا مجوز فعالیت صرافی مبدأ در ایران و ثبت شرکت همکار آن در بریتانیا را در سامانه Companies House و رجیستری FCA بررسی کنید
- روی نرخ، درصد کارمزد و زمان تحویل دقیق بهصورت کتبی توافق کنید، نه فقط پیام تلگرامی
- شماره حساب و سورت کد خود را دقیقاً مطابق حروف و اعداد ثبتشده در بانک ارائه دهید
- پرداخت تومانی را از حساب بانکی به نام خودتان انجام دهید و از واریز نقدی مبهم خودداری کنید
- پس از پرداخت، رسید، قرارداد و مشخصات کامل فرستنده پوند را برای پرونده منشأ وجه از صرافی بگیرید
- پس از واریز، شماره پیگیری یا Reference تراکنش را با صورتحساب بانکی خود تطبیق دهید
اگر این شش گام را رعایت کنید، حتی اگر بانک مقصد در آینده سوالی درباره واریزی شما داشته باشد، شما یک پرونده کامل و قابل دفاع در دست دارید.
اثبات منشأ پول و منشأ ثروت به بانک انگلیسی
بزرگترین سوءتفاهمی که بین ایرانیهای مقیم بریتانیا وجود دارد این است که فکر میکنند حسابشان صرفاً به خاطر ملیت ایرانی مسدود میشود. واقعیت این است که ریشه اصلی این مسدودیها، قوانین سختگیرانه ضدپولشویی یا AML بریتانیا و ناتوانی کاربر در اثبات منشأ پول است. بانک بهعنوان یک نهاد تحت نظارت، موظف است هر واریزی غیرمعمول یا بدون توضیح روشن را گزارش کند و تا زمان روشن شدن موضوع، حساب را مسدود نگه دارد.
در این بحث دو مفهوم را باید از هم جدا کنید؛ Source of Funds یعنی منشأ همان مبلغ مشخصی که واریز شده، و Source of Wealth یعنی منشأ کل دارایی و ثروت شما در طول زمان. برای واریزهای متوسط معمولاً همان توضیح Source of Funds کافی است، اما برای مبالغ بسیار سنگین مثل خرید ملک، بانک ممکن است تا Source of Wealth هم عقب برود.
| نوع مدرک | نکته مهم در ارائه به بانک |
|---|---|
| سند فروش ملک یا خودرو | مبلغ درجشده باید دقیقاً با مبلغ واریزی و گردش حساب مطابقت داشته باشد |
| گردش حساب بانکی در ایران | بهتر است چند ماه قبل و بعد از فروش دارایی را پوشش دهد تا روایت مالی پیوسته باشد |
| اظهارنامه مالیاتی | در صورت وجود، نشاندهنده منبع درآمد رسمی و کاهشدهنده شک بانک است |
| قرارداد و رسید صرافی | باید نام کامل فرستنده پوند در بریتانیا و مبلغ دقیق را ذکر کند |
| ترجمه رسمی مدارک | ترجمه باید توسط مترجم رسمی تأییدشده انجام شود |
نکتهای که هیچوقت نباید فراموش کنید این است که روایت مالی بین این مدارک باید کاملاً منسجم باشد؛ اگر مبلغ فروش خانه در سند یک عدد باشد و در گردش حساب عدد دیگری، همین ناهماهنگی کوچک کافی است تا بانک بررسی را طولانیتر کند.
نامهنگاری پیشدستانه با بانک مقصد پیش از واریز مبالغ سنگین
یکی از تکنیکهایی که خودم در طول سالها کار به مشتریهای جدیتر یاد دادهام و کمتر جایی دربارهاش صحبت میشود، نامهنگاری پیش از دریافت مبلغ است. اگر قرار است مبلغ قابل توجهی، مثلاً برای خرید ملک یا سرمایهگذاری، به حساب شما در بریتانیا واریز شود، بهتر است پیش از انجام تراکنش با شعبه یا مدیر رابطه حساب خود یعنی Relationship Manager تماس بگیرید و بهصورت کتبی توضیح دهید.
نکته حرفهایدر این نامه چهار بخش را دقیق ذکر کنید؛ مبلغ تقریبی واریزی، منشأ دقیق پول، هدف مصرف آن، و مشخصات کامل هویت فرستنده پوند در بریتانیا. اگر مستندات را پیشاپیش پیوست کنید، بانک قبل از رسیدن پول پروندهای آماده دارد و احتمال تعلیق خودکار حساب بهشدت کاهش مییابد.
نگهداری سوابق این مکاتبات هم بهعنوان مدرک دفاعی در بازبینیهای بعدی بسیار ارزشمند است.
Gift Letter برای پول ارسالی خانواده و تکلیف مالیات در بریتانیا
یکی از پرتکرارترین سناریوها، کمک مالی والدین به فرزندشان است که دانشجو یا مقیم بریتانیا هستند. در این حالت، تنظیم یک سند به نام Gift Letter اهمیت زیادی دارد. این سند بهصورت رسمی مشخص میکند که پول واریزی یک هدیه بلاعوض است، نه وام یا سرمایهگذاری مشترک. اجزای ضروری یک Gift Letter شامل نام و مشخصات کامل هدیهدهنده، نسبت خانوادگی با گیرنده، مبلغ دقیق، تاریخ واریز، تصریح صریح به عدم بازپرداخت و امضای هدیهدهنده است.
از نظر مالیاتی، دریافتکننده هدیه در بریتانیا معمولاً بابت اصل مبلغ هدیه مالیات بر درآمد پرداخت نمیکند. اما نکتهای که در بیشتر راهنماهای فارسی نادیده گرفته میشود، قاعده Inheritance Tax یا مالیات بر ارث است؛ اگر هدیهدهنده مقیم بریتانیا باشد و ظرف هفت سال پس از هدیه فوت کند، ممکن است آن مبلغ مشمول این مالیات شود. همچنین توجه داشته باشید که خود اصل هدیه معاف است، اما هر سودی که از سرمایهگذاری همان پول به دست بیاید، مشمول مالیات بریتانیا خواهد بود.
خطای مرگبار Smurfing چرا واریزهای خرد و مکرر حساب را قرمز میکند
یک اشتباه بسیار رایج بین ایرانیان این است که فکر میکنند اگر مبلغ بزرگی را به چند تکه کوچکتر تقسیم کنند و طی چند روز واریز کنند، توجه بانک را کمتر جلب میکنند. واقعیت کاملاً برعکس است. این الگو در ادبیات ضدپولشویی Structuring یا Smurfing نامیده میشود و سیستمهای پایش تراکنش بانکهای بریتانیا دقیقاً برای شناسایی همین رفتار طراحی شدهاند.
هشدار Structuringتقسیم کردن یک مبلغ بزرگ به چند واریز کوچک برای فرار از سقفهای اعلامی نهتنها ریسک را کم نمیکند، بلکه دقیقاً همان الگویی است که سیستمهای ضدپولشویی بانکهای بریتانیا برای شناسایی آن طراحی شدهاند و میتواند به مسدودی فوری و بدون اخطار حساب منجر شود.
راهکار درست این نیست که مبلغ را تکهتکه کنید، بلکه باید یک انتقال یکپارچه و کامل با مستندات شفاف انجام دهید، حتی اگر این کار به معنای پرداخت کارمزد یکجای بیشتر باشد.
سناریومحور انتخاب روش بر اساس هدف انتقال
الزامات و مدارک لازم برای هر هدف انتقال متفاوت است. واریزهای خرد دانشجویی نیازمند مستندات سنگین نیستند، اما واریزهای سرمایهای مثل خرید ملک یا ویزای سرمایهگذاری با بررسی بسیار دقیقتری روبهرو میشوند.
شهریه دانشگاه و هزینه زندگی دانشجویان در بریتانیا
برای پرداخت شهریه یا هزینه زندگی ماهانه، معمولاً استفاده از سرویسهای واسطه آنلاین مثل ایرانیکارت یا فراکنش برای مبالغ خرد و منظم گزینه مناسبی است. نکته مهم این است که نام واریزکننده باید با روایت مالی دانشجو همخوانی داشته باشد؛ یعنی اگر پول از سوی پدر یا مادر ارسال میشود، بهتر است نام آنها در تراکنش قابل تشخیص باشد. برای پرداخت مستقیم شهریه به حساب دانشگاه هم توصیه میکنم همیشه فاکتور رسمی دانشگاه را بهعنوان مدرک توجیهی نگه دارید تا در صورت سوال بانک، هدف واریز کاملاً روشن باشد.
انتقال سرمایه سنگین برای خرید ملک یا سرمایهگذاری
در معاملات ملک، Solicitor یا وکیل ملکی بریتانیایی طبق قانون موظف است بررسی AML انجام دهد و مستندات منشأ وجه را از شما درخواست کند. معمولاً تسویه نهایی در روز معامله از طریق CHAPS انجام میشود چون این سیستم امکان تسویه همانروزه مبالغ بزرگ را فراهم میکند. نکته حیاتی این است که انتقال باید از حسابی به نام خود خریدار انجام شود و واریز از سوی شخص ثالث، حتی اگر یک عضو خانواده باشد، میتواند فرآیند را با تأخیر جدی مواجه کند. در پروندههای ویزای سرمایهگذاری یا راهاندازی کسبوکار در بریتانیا، بانکها معمولاً بررسی Source of Wealth را چند سال به عقب میبرند و حضور یک حسابدار یا وکیل بریتانیایی برای تنظیم مستندات، مسیر را بهمراتب کوتاهتر میکند.
پرچمهای قرمز چگونه صرافی متقلب و حوالهدار پرریسک را قبل از پرداخت شناسایی کنیم
در این بازار متأسفانه افراد سودجو زیاد هستند و شناخت نشانههای هشدار میتواند سرمایه شما را نجات دهد.
- نبود مجوز رسمی صرافی در ایران یا نبود ثبت شرکت و مجوز FCA برای طرف بریتانیایی
- ارائه نرخی بهشدت بهتر از نرخ بازار که معمولاً طعمهای برای جذب مشتری است
- اصرار بر پرداخت نقدی یا واریز به حساب شخصی ثالث بدون هیچ قرارداد کتبی
- امتناع صرافی از صدور رسید، فاکتور و مشخصات فرستنده پوند
- نداشتن دفتر و آدرس قابل راستیآزمایی و ارتباط صرفاً از طریق پیامرسان
هشدار نرخ وسوسهانگیزاگر صرافی نرخی بهشدت بهتر از نرخ بازار آزاد پیشنهاد میدهد، این معمولاً طعمهای برای جذب مشتری است و ریسک از دست رفتن اصل پول یا تحویل نشدن مبلغ کامل بسیار بالاست.
اگر حتی یکی از این نشانهها را در صرافی مورد نظرتان دیدید، بهتر است پیش از پرداخت مبلغ کامل، از یک آزمایش کوچک با مبلغ ناچیز استفاده کنید تا صحت عملکرد را بسنجید.
اگر حساب بانکی شما در انگلیس مسدود یا فریز شد اولین اقدامات چیست
اگر با وجود همه احتیاطها حساب شما مسدود شد، اولین کاری که باید انجام دهید ارتباط رسمی و کتبی با بانک است، نه تماس تلفنی که ممکن است بین کارمندان مختلف پاسخهای متناقض دریافت کنید. بسته کاملی از مستندات منشأ وجه شامل قرارداد صرافی، رسیدها و گردش حساب بانکی خود در ایران را آماده و ارسال کنید.
باید بدانید که بانک بریتانیایی در بسیاری از موارد به دلیل ثبت گزارش تراکنش مشکوک یا SAR که به آژانس ملی جرم یعنی NCA ارسال میشود، اجازه ندارد دلیل دقیق مسدودی را با شما در میان بگذارد و این سکوت طبیعی است، نه لزوماً بیتوجهی. اگر پس از مدت معقول پاسخی نگرفتید، میتوانید شکایت خود را به Financial Ombudsman Service ارجاع دهید که نهاد رسمی رسیدگی به شکایات مالی در بریتانیا است. در موارد پیچیدهتر، مشورت با یک وکیل متخصص AML میتواند مسیر را کوتاهتر کند.
تجربه میدانی یک صراف پوند پنج اشتباه رایجی که ایرانیان را به دردسر میاندازد
در طول سالهای فعالیتم، این پنج اشتباه بیشترین دردسر را برای مشتریها ایجاد کردهاند و دوست دارم شما از تکرار آنها دوری کنید.
- پذیرش واریز پوند از حساب شخص ثالث ناشناس بهجای حساب شرکتی رسمی صرافی
- عدم دریافت رسید و قرارداد در همان لحظه پرداخت تومان
- تکهتکه کردن مبلغ بزرگ برای دور زدن سقفهای اعلامی صرافی یا بانک
- پرداخت کل مبلغ پیش از قفل کردن نرخ در روزهای پرنوسان بازار ارز
- عدم نگهداری آرشیو مستندات و رسیدها برای سالهای بعد و بازبینیهای احتمالی
هرکدام از این اشتباهات بهتنهایی میتواند هزینهای معادل چند درصد از سرمایه شما یا هفتهها بلوکه شدن حساب برایتان رقم بزند، در حالی که پیشگیری از آنها هیچ هزینه اضافهای ندارد جز کمی دقت بیشتر.
جمعبندی و نکات نهایی پیش از هر تراکنش
تبدیل تومان به پوند انگلیس وقتی بیدردسر پیش میرود که سه اصل رعایت شود؛ انتخاب صرافی دارای مجوز رسمی و شریک بریتانیایی تحت نظارت FCA، دریافت مستندات کامل در همان لحظه پرداخت، و آمادگی برای توضیح منشأ پول به بانک مقصد پیش از بروز هر مشکلی. این سه اصل سادهاند اما اکثر دردسرهایی که در طول سالها دیدهام، دقیقاً از غفلت نسبت به همینها شروع شده است.
پیش از هر انتقال، حتماً نرخ لحظهای پوند و کارمزد دقیق را از صرافی خود استعلام کنید، چون بازار ارز روزانه نوسان دارد و ارقام ذکرشده در این مطلب صرفاً برای مثال و مربوط به سپتامبر ۲۰۲۶ هستند. این مطلب یک راهنمای عمومی بر اساس تجربه میدانی است و جایگزین مشاوره حقوقی یا مالیاتی اختصاصی برای پرونده شما نیست؛ در مبالغ سنگین یا شرایط پیچیده، حتماً با یک وکیل یا حسابدار متخصص AML مشورت کنید.