مجوز HMRC صرافی انگلیس یکی از عباراتی است که این روزها روی صفحه اول تقریباً هر صرافی ایرانی در لندن میبینید، اما واقعیت این است که این عبارت بهتنهایی گمراهکننده است چون HMRC هیچگاه مجوز حواله یا انتقال پول صادر نمیکند. من به عنوان کسی که سالهاست پوند مبادله میکنم و بارها پای میز مذاکره با بانکها برای آزادسازی حسابهای مسدود مشتریان ایرانی نشستهام، میدانم که خلط این مفهوم با صرافی مجاز انگلیس بودن، دقیقاً همان نقطهای است که خیلی از هموطنان پولشان را روی میز اشتباه گذاشتهاند. در ادامه قدمبهقدم توضیح میدهم ثبت HMRC چه معنایی دارد، قانون MLR چه بار تعهدی روی دوش صرافی و شما میگذارد، و چطور خودتان بدون اعتماد کورکورانه به ادعای هیچ صرافی، اعتبار آن را در منابع رسمی بریتانیا استعلام کنید.
پاسخ کوتاه ثبت HMRC مجوز حواله نیست گواهی نظارت ضدپولشویی است
اگر وقت کافی برای خواندن کل مقاله ندارید، پاسخ در یک جمله این است: ثبت HMRC فقط تأیید میکند که یک کسبوکار به عنوان Money Service Business زیر نظر مقررات ضدپولشویی MLR 2017 فعالیت میکند، نه اینکه حق قانونی انتقال پول و ارائه خدمات پرداخت دارد. طبق راهنمای رسمی HMRC در بخش AMLG2400 در سایت gov.uk، این نهاد صرفاً به عنوان Supervisory Authority بر رعایت الزامات ضدپولشویی توسط صرافیها نظارت میکند. اما مجوز واقعی برای ارائه خدمات پرداخت و حواله یا انتقال وجه، یعنی همان Money Remittance، به شکل تجاری، تحت مقررات جداگانهای به نام PSRs 2017 صادر میشود و تنها نهاد صادرکننده آن، سازمان رفتار مالی یا FCA است.
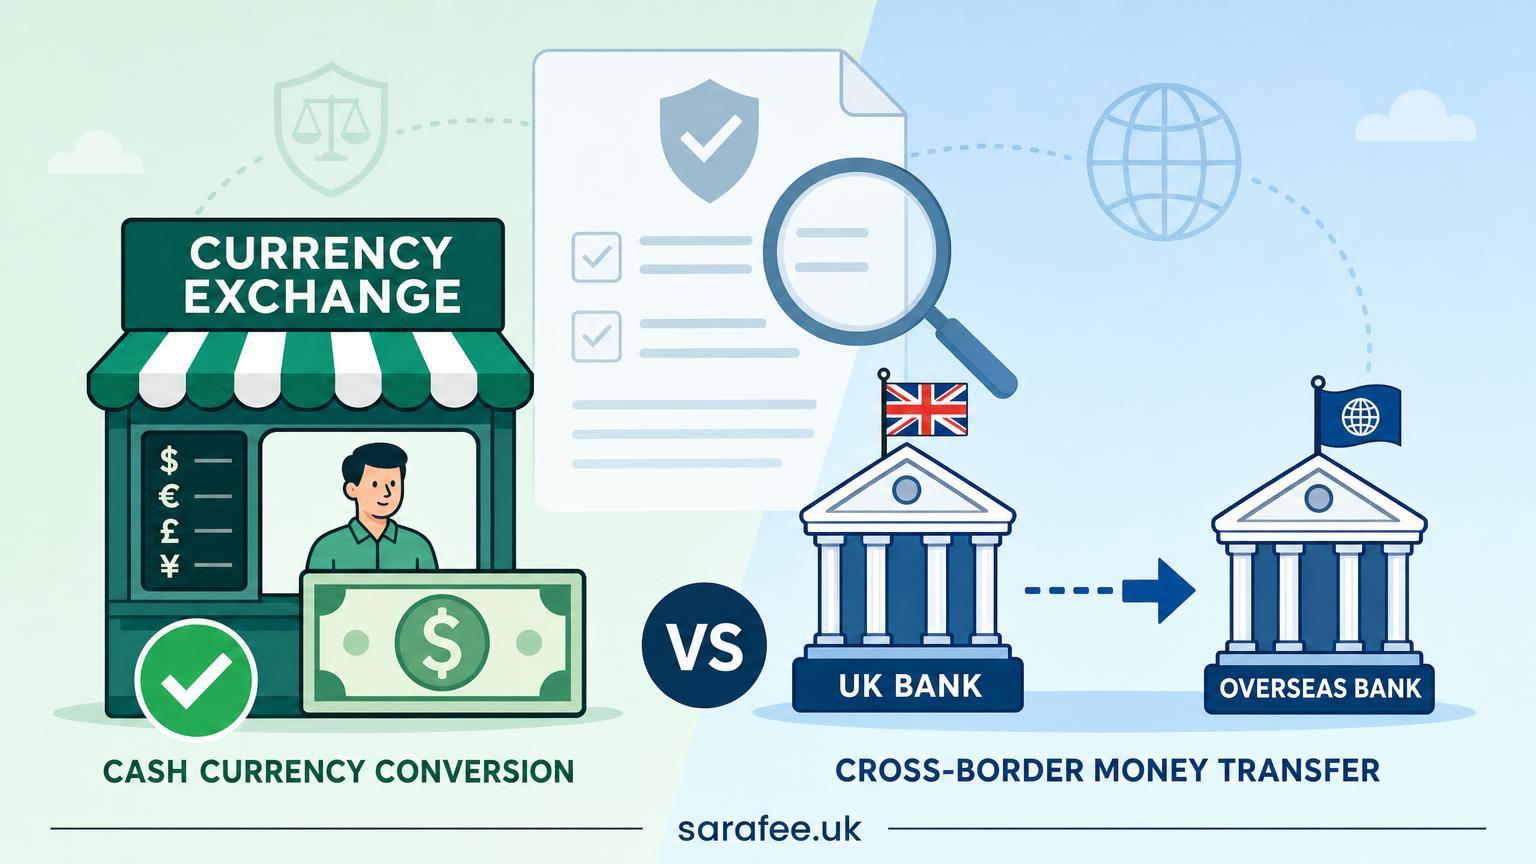
نکتهای که اینجا باید کاملاً دقیق باشید این است که فعالیت صرفِ تبدیل ارز نقدی در باجه، یعنی همان Bureau de Change بدون هیچگونه انتقال وجه بین حساب یا کشور، اصلاً زیر چتر PSRs 2017 قرار نمیگیرد و برای آن از نظر قانونی فقط ثبت بهعنوان MSB نزد HMRC کافی است. اما به محض اینکه پول قرار باشد از یک حساب یا کشور به حساب یا کشور دیگری منتقل شود، پای مقررات PSRs 2017 و الزام ثبت یا مجوز FCA به میان میآید؛ همین تفکیک دقیقاً همان جایی است که بیشترین سوءتفاهم درباره مجوز صرافیهای ایرانی شکل میگیرد.
به زبان سادهتر، یک صرافی امن برای حواله پوند باید همزمان در سه رجیستر مستقل ثبت شده باشد: Companies House برای هویت حقوقی، HMRC برای نظارت ضدپولشویی، و FCA برای اجازه واقعی انتقال پول. نبود حتی یکی از این سه لایه، ریسک واقعی برای پول شماست و در ادامه دقیقاً نشان میدهم هرکدام چه چیزی را تضمین میکنند و چه چیزی را تضمین نمیکنند.
HMRC چه نهادی است و چرا اداره مالیات بریتانیا بر صرافیها نظارت میکند
HMRC مخفف His Majesty’s Revenue and Customs یا اداره درآمد و گمرک اعلیحضرت پادشاه بریتانیاست؛ نهادی که وظیفه اصلیاش جمعآوری مالیات، اجرای قوانین گمرکی و پرداخت برخی یارانههای دولتی است. شاید عجیب به نظر برسد که چرا چنین سازمانی باید روی صرافیها نظارت داشته باشد، اما پاسخ در ساختار مقررات ضدپولشویی بریتانیا نهفته است. طبق مقررات MLR 2017، بریتانیا نظارت بر بخشهای مختلف اقتصادی را بین چند نهاد تقسیم کرده؛ بانکها و مؤسسات پرداخت زیر نظر FCA، وکلا و حسابداران زیر نظر کانونهای حرفهای خودشان، و کسبوکارهای خدمات پولی یا MSB که شامل اکثر صرافیهای خرد و متوسط ایرانی در لندن میشود، زیر نظر مستقیم HMRC قرار میگیرند.
یعنی وقتی صرافی میگوید در HMRC ثبت شده، دقیقاً دارد میگوید که تحت این چتر نظارتی خاص قرار دارد، نه اینکه از طرف دولت بریتانیا مجوز فعالیت مالی گرفته است. این تفاوت ظریف اما حیاتی، همان نقطهای است که بسیاری از تبلیغات صرافیها عمداً یا سهواً کاربر را در آن گیج میکنند.
تعریف MSB و اینکه چه شرکتهایی ملزم به ثبت هستند
کسبوکار خدمات پولی یا Money Service Business به هر شرکتی گفته میشود که حداقل یکی از سه فعالیت را بهصورت تجاری انجام دهد: تبدیل ارز که به آن Bureau de Change هم میگویند، انتقال وجه بین حسابها یا کشورها، و نقد کردن چک مسافرتی یا چکهای شخصی. اکثر صرافیهای ایرانی که در لندن یا سایر شهرهای بریتانیا فعالیت میکنند دقیقاً زیر همین تعریف قرار میگیرند چون کارشان تبدیل پوند به تومان یا برعکس و انتقال آن به حساب مقصد است.
نکتهای که باید حتماً بدانید این است که ثبتنام در رجیستر MSB نزد HMRC پیششرط قانونی شروع فعالیت است و فعالیت بدون آن جرم کیفری محسوب میشود؛ به همین دلیل هر MSB یک شماره ثبت اختصاصی از HMRC دریافت میکند که کاملاً متفاوت از شماره ثبت شرکت در Companies House است. اگر صرافیای فقط شماره ثبت شرکتیاش را نشان میدهد و از شماره MSB خبری نیست، این خودش یک نشانه هشدار جدی است.
مقررات MLR 2017 چیست و چه تعهداتی روی دوش صرافی میگذارد
MLR مخفف Money Laundering, Terrorist Financing and Transfer of Funds Regulations است که نسخه حاضر آن در سال ۲۰۱۷ تصویب و پس از آن چندین بار اصلاح شده است. این مقررات چارچوب اصلی مبارزه با پولشویی و تأمین مالی تروریسم در بریتانیا را تشکیل میدهد و هر MSB ثبتشده نزد HMRC موظف به اجرای کامل آن است. در عمل این یعنی صرافی باید چهار وظیفه اصلی را انجام دهد: احراز هویت کامل مشتری پیش از هر تراکنش که به آن Customer Due Diligence یا CDD میگویند، ارزیابی و در صورت لزوم استعلام منشأ وجه، گزارش هرگونه فعالیت مشکوک به نهاد ملی جرایم یا NCA از طریق فرم Suspicious Activity Report، و نگهداری سوابق تراکنشها برای حداقل پنج سال همراه با انتصاب یک افسر مسئول رعایت مقررات به نام MLRO.
اینها مقرراتی نیستند که صرافی سلیقهای اجرا کند یا نکند؛ عدم رعایت آنها میتواند به جریمه سنگین، لغو ثبت و حتی پیگرد کیفری مدیران منجر شود. برای همین وقتی صرافی از شما مدرک میخواهد، دارد از خودش و پول شما همزمان محافظت میکند.
تفاوت CDD و EDD و KYC چیست و چرا از بعضی مشتریان مدارک بیشتری خواسته میشود
CDD همان سطح پایه احراز هویت است که برای تمام مشتریان اجرا میشود: تأیید هویت با پاسپورت یا کارت اقامت، تأیید آدرس محل سکونت و ثبت اطلاعات پایه تراکنش. اما وقتی ریسک مشتری یا تراکنش بالاتر از حد معمول تشخیص داده شود، صرافی موظف به اجرای EDD یا Enhanced Due Diligence است که شامل بررسی عمیقتر منشأ وجه، تأیید منبع درآمد و گاهی حتی مصاحبه تلفنی یا حضوری میشود.
نکتهای که برای مخاطب ایرانی اهمیت مستقیم دارد این است که ایران در فهرست حوزههای قضایی پرریسک از منظر نهادهای ناظر بریتانیایی قرار دارد و همین موضوع باعث میشود اکثر تراکنشهای مرتبط با ایران بهطور خودکار وارد مسیر EDD شوند؛ این تصمیم شخصی صرافی نیست، بلکه الزام قانونی است. اصطلاح KYC یا Know Your Customer هم اصطلاح عملیاتی و رایجتری است که در عمل به همان فرایند اجرای CDD و در صورت نیاز EDD اشاره دارد.
مدرک اثبات منشأ وجه و منشأ ثروت چه فرقی دارند
یکی از رایجترین سوالاتی که در طول سالها از مشتریان شنیدهام این است که چرا باید ثابت کنم پول از کجا آمده؟ اینجا باید بین دو مفهوم تفکیک قائل شد. Source of Funds به منشأ همان مبلغ مشخصی اشاره دارد که میخواهید در همان تراکنش جابهجا کنید، مثلاً میگویید این پول از فروش خودرو یا حقوق ماهانه به دست آمده. اما Source of Wealth مفهوم گستردهتری است و به منشأ کل دارایی انباشته شما در طول زمان اشاره دارد و معمولاً فقط برای مبالغ بسیار بزرگ یا مشتریان پرریسک درخواست میشود.
برای اکثر تراکنشهای روزمره حواله پوند، مدارکی مثل فیش حقوقی، قرارداد فروش ملک یا خودرو، صورتحساب بانکی نشاندهنده واریزی، اظهارنامه مالیاتی یا سند ارث معمولاً کافی است. آماده داشتن این مدارک پیش از مراجعه به صرافی، خودش میتواند کل فرایند تراکنش را از چند روز به چند ساعت کاهش دهد.
سه لایه ثبت در بریتانیا Companies House HMRC و FCA دقیقاً چه چیزی را تأیید میکنند
بزرگترین شکافی که در اکثر توضیحات فارسی درباره مجوز صرافیهای انگلیس میبینم، خلط کردن سه ثبت کاملاً مستقل و جداگانه است که هرکدام یک چیز متفاوت را تأیید میکنند. لایه اول، ثبت در Companies House است که صرفاً هویت حقوقی شرکت را بهعنوان یک نهاد ثبتشده تأیید میکند و هیچ ارتباطی با صلاحیت مالی یا نظارتی ندارد؛ هر شخصی میتواند با چند ده پوند یک شرکت محدود در بریتانیا ثبت کند. لایه دوم، ثبت نزد HMRC بهعنوان MSB است که همانطور که توضیح دادیم فقط تأیید میکند شرکت زیر نظر مقررات ضدپولشویی MLR 2017 قرار دارد.
لایه سوم و مهمترین لایه از منظر قانونی بودن فعالیت حواله و انتقال وجه، ثبت یا مجوز نزد FCA تحت مقررات PSRs 2017 است که تنها مبنای قانونی برای ارائه خدمات پرداخت و حواله پول بهصورت تجاری در بریتانیاست؛ توجه کنید که این لایه سوم فقط برای انتقال وجه بین حساب یا کشور الزامی است، نه برای تبدیل ارز نقدی صرف. هر سه این لایهها رجیستر آنلاین مستقل خودشان را دارند و شمارههای شناسایی متفاوتی صادر میکنند، به همین دلیل هرگز نباید یک شماره را به جای دیگری پذیرفت.
جدول مقایسه ثبت HMRC در برابر مجوز FCA
برای اینکه تفاوت این دو ثبت کاملاً روشن شود، جدول زیر مهمترین تفاوتهای عملی بین ثبت HMRC و مجوز یا ثبت FCA را در کنار هم قرار داده است؛ توجه کنید که ردیف تبدیل ارز نقدی عمداً از ردیف حواله و انتقال وجه جدا شده چون این نکته دقیقاً همان جایی است که بیشترین سوءتفاهم درباره مجوز صرافیها شکل میگیرد.
| ویژگی | ثبت HMRC | ثبت یا مجوز FCA |
|---|---|---|
| قانون مبنا | MLR 2017 | PSRs 2017 |
| حوزه پوشش | نظارت ضدپولشویی و شناسایی مشتری | مجوز ارائه خدمات پرداخت و حواله |
| تبدیل ارز نقدی در باجه | بله، ثبت MSB بهتنهایی کافی است | لازم نیست |
| حواله و انتقال وجه بین حساب یا کشور | بهتنهایی کافی نیست | بله، ثبت یا مجوز الزامی است |
| رجیستر استعلام | فهرست کسبوکارهای تحت نظارت ضدپولشویی HMRC در gov.uk | FCA Financial Services Register |
| شماره شناسایی | شماره ثبت MSB | Firm Reference Number یا FRN |
| آنچه تضمین نمیکند | امنیت وجوه یا الزامات Safeguarding | نرخ ارز یا کیفیت خدمات مشتری |
Authorised Payment Institution Small Payment Institution و Agent سه سطح مجوز FCA که باید بشناسید
حتی وقتی مطمئن شدید صرافی موردنظر واقعاً نزد FCA ثبت شده، هنوز باید بدانید که همه ثبتهای FCA همسطح نیستند. بالاترین سطح، Authorised Payment Institution یا API نام دارد که مجوز کامل با سقف گردش مالی نامحدود و بالاترین سطح تعهدات نظارتی است. سطح پایینتر، Small Payment Institution یا SPI است که برای کسبوکارهای کوچکتر با محدودیت حجم گردش مالی ماهانه در نظر گرفته شده و الزامات نظارتی سبکتری دارد.
برخی صرافیها هم اصلاً مجوز مستقل ندارند و صرفاً بهعنوان Agent یک مؤسسه پرداخت دارای مجوز دیگر فعالیت میکنند؛ در این حالت مسئولیت نهایی رعایت مقررات با مؤسسه اصلی است نه خود صرافی، و این موضوع میتواند در زمان بروز مشکل، مسیر پیگیری شما را طولانیتر کند. دانستن این سه سطح به شما کمک میکند نه فقط وجود مجوز، بلکه کیفیت و استحکام آن را هم بسنجید.
چرا سختگیری صرافی در اجرای MLR به نفع شماست نه علیه شما
تجربه چندینساله من پشت میز صرافی نشان داده که بیشترین شکایت مشتریان ایرانی از سختگیری در درخواست مدارک است، اما واقعیت تلخ این است که این سختگیری دقیقاً همان چیزی است که پول شما را نجات میدهد. بانکهای بریتانیایی سیستمهای نظارت تراکنش یا Transaction Monitoring بهشدت حساسی دارند که هر واریزی با الگوی غیرعادی، بهویژه اگر با نامهای ایرانی یا کشورهای تحریمی مرتبط باشد، را بهطور خودکار برای بررسی فریز میکنند.
وقتی صرافی شما پیش از تراکنش، مدارک هویتی، منشأ وجه و هدف انتقال را بهدرستی جمعآوری و بایگانی کرده باشد، در صورت سؤال بانک، این پرونده مستند میتواند ظرف چند روز حساب شما را آزاد کند. اما وقتی صرافی بهخاطر رقابت قیمتی این مراحل را کوتاه میکند، همان پول در بانک مقصد بدون هیچ مدرک پشتیبانی گیر میافتد و گاهی هفتهها یا حتی ماهها بلوکه میماند، بهخصوص در مدلهای تهاتری و P2P Netting که ردیابی مسیر پول برای بانک دشوارتر است.
هشدار یک صراف باتجربهصرافیای که هیچ مدرکی از شما نمیخواهد، ریسک بلوکه شدن پول را از خودش برنمیدارد؛ فقط آن را بیسروصدا به شما منتقل میکند و شما تنها زمانی متوجه آن میشوید که پول در بانک مقصد گیر کرده باشد.
روایت میدانی سه سناریوی واقعی که حساب مشتری ایرانی در بریتانیا بلوکه شد
در طول سالها فعالیت، سه الگوی تکراری از مسدودی حساب مشتریان ایرانی را بارها دیدهام که مرور آنها میتواند از تکرار همان اشتباه جلوگیری کند.
- واریز خرد و متعدد از چند حساب شخصی مختلف به حساب صرافی در بازه زمانی کوتاه، معروف به Structuring یا Smurfing، که بلافاصله سیستمهای ضدپولشویی بانک را فعال میکند؛ در چنین مواردی بانک معمولاً صورتحساب ششماهه و نامه توضیح رابطه بین واریزکنندگان را میخواهد و رفع مسدودی بهطور میانگین یک تا دو هفته طول میکشد. درس این سناریو این است که هرگز مبلغ بزرگ را بین چند نفر تقسیم نکنید تا از احراز هویت فرار کنید، این کار خودش جرم محسوب میشود.
- عدم تطابق نام فرستنده وجه با نام صاحب حساب مقصد، مثلاً واریز از حساب یک آشنا به نام صرافی برای انتقال به شخص ثالث؛ در این موارد بانک یک نامه توضیح رابطه همراه با امضای فرستنده اصلی میخواهد و تا زمان ارائه آن، وجه در وضعیت تعلیق باقی میماند. درس این سناریو این است که همیشه پول باید از حساب شخصی خود شما یا با توضیح مکتوب رابطه فرستنده واریز شود.
- ورود وجه قابلتوجه بدون هیچ سند پشتیبان برای مقاصدی مانند خرید ملک یا پرداخت شهریه دانشگاه؛ ارائه قرارداد ترجمهرسمی خرید ملک یا نامه پذیرش دانشگاه معمولاً ظرف چند روز مشکل را حل میکند، اما بدون آن پول میتواند هفتهها در وضعیت بررسی بماند. درس این سناریو این است که مدارک مربوط به هدف تراکنش را از قبل و نه بعد از بلوکه شدن پول آماده کنید.
راهنمای گامبهگام استعلام برای راستیآزمایی ادعای صرافی در منابع رسمی بریتانیا
خوشبختانه راستیآزمایی ادعای هر صرافی درباره ثبت HMRC یا مجوز FCA کاری کاملاً رایگان و در دسترس همه است و نیازی به اعتماد صرف به حرف فروشنده یا حتی لوگوهای روی سایت نیست. مراحل زیر را دقیقاً به همین ترتیب طی کنید.
- نام حقوقی کامل شرکت و شماره ثبت آن را از صرافی بخواهید؛ توجه کنید که نام برند تبلیغاتی روی سایت معمولاً با نام حقوقی ثبتشده شرکت متفاوت است.
- این نام حقوقی را در وبسایت Companies House جستوجو کنید و مطمئن شوید وضعیت شرکت Active است و مدیران ثبتشده با افرادی که با آنها در ارتباط هستید مطابقت دارد.
- شماره ثبت MSB را جداگانه در فهرست رسمی کسبوکارهای تحت نظارت ضدپولشویی HMRC، یعنی همان Money Laundering Supervised Business Register در سایت gov.uk، جستوجو کنید؛ اگر نام حقوقی شرکت در این فهرست دیده نشود، یعنی آن کسبوکار اصلاً زیر نظارت ضدپولشویی فعال نیست و ادامه همکاری با آن ریسک جدی دارد.
- نام یا شماره مرجع شرکت را در FCA Financial Services Register جستوجو کنید تا وضعیت دقیق آن، یعنی Authorised، Registered یا Appointed Representative مشخص شود؛ اگر وضعیت شرکت Agent یا Appointed Representative بود، حتماً نام مؤسسه اصلی یا Principal Firm را هم یادداشت کنید و همان مؤسسه را جداگانه در همین رجیستر استعلام بگیرید، چون مسئولیت نهایی رعایت مقررات با آن مؤسسه است.
- آدرس ثبتشده در تمام این رجیسترها را با آدرس فیزیکی دفتری که برای مراجعه حضوری یا تماس استفاده میکنید تطبیق دهید.
توجهدیدن حتی یکی از نشانههای زیر کافی است تا تراکنش را متوقف کنید و پیش از واریز هرگونه وجه، ابتدا مجوز صرافی را در رجیسترهای رسمی خودتان استعلام بگیرید.
پنج پرچم قرمز در سایت صرافیهای ایرانی لندن که باید فوراً شما را متوقف کند
در کنار مراحل استعلام رسمی، تجربه میدانی چند نشانه هشدار مشخص را هم به من نشان داده که دیدن هرکدام از آنها باید فوراً شما را محتاط کند.
- نمایش لوگوی HMRC روی سایت با عنوانهایی مثل مجوز رسمی انتقال پول، در حالی که HMRC هرگز چنین مجوزی صادر نمیکند.
- ارائه شماره ثبت شرکت از Companies House به جای شماره ثبت MSB یا شماره مرجع FCA موسوم به FRN.
- نبود نام حقوقی کامل شرکت به همراه پسوند Limited در فوتر سایت یا فاکتورهای صادرشده.
- اصرار صرافی بر واریز وجه به حساب بانکی شخصی یک فرد به جای حساب رسمی و تجاری شرکت.
- پیشنهاد نرخ تبدیل بهطور محسوس بهتر از میانگین بازار در ازای صرفنظر کردن از ارائه مدارک هویتی و منشأ وجه.
چکلیست مدارکی که پیش از اولین حواله پوند باید آماده داشته باشید
برای اینکه اولین تجربه حواله پوند شما بدون تأخیر و اصطکاک پیش برود، بهتر است پیش از مراجعه به صرافی این مدارک را آماده داشته باشید.
- مدرک هویتی معتبر و دارای عکس مانند پاسپورت یا وضعیت اقامتی دیجیتال موسوم به eVisa همراه با کد اشتراک یا share code دریافتی از حساب UKVI؛ کارتهای فیزیکی قدیمی BRP دیگر بهتنهایی معتبر نیستند و بیشتر صرافیها اکنون همان کد اشتراک دیجیتال را میپذیرند.
- مدرک اثبات آدرس محل سکونت شامل قبض خدماتی، صورتحساب Council Tax یا صورتحساب بانکی صادرشده در سه ماه اخیر.
- سند مرتبط با منشأ وجه که متناسب با مبلغ و هدف تراکنش انتخاب شده باشد، مانند فیش حقوقی یا قرارداد فروش.
- اطلاعات دقیق ذینفع نهایی تراکنش شامل نام کامل، رابطه با شما و هدف مشخص انتقال وجه.
صرافی ثبتشده در HMRC اما بدون مجوز FCA دقیقاً چه ریسکی متوجه پول شماست
حالا فرض کنید صرافیای که با آن کار میکنید دقیقاً همان چیزی است که در ابتدای مقاله هشدار دادیم: ثبت HMRC دارد اما هیچ ردی از آن در FCA Register پیدا نمیکنید. این وضعیت یعنی آن کسبوکار در حال ارائه خدمات پرداخت و حواله بدون مبنای قانونی لازم تحت PSRs 2017 است، وضعیتی که FCA بهطور مرتب علیه آن اقدام اجرایی میکند و میتواند به توقف ناگهانی و کامل فعالیت شرکت منجر شود، دقیقاً در روزی که پول شما در مسیر انتقال است.
علاوه بر این، الزامات Safeguarding که مؤسسات دارای مجوز FCA موظف به رعایت آن هستند و باید وجوه مشتریان را در حسابهای کاملاً مجزا از دارایی شرکت نگهداری کنند، برای این نوع کسبوکارها اجرا نمیشود؛ یعنی پول شما میتواند با دارایی عملیاتی شرکت مخلوط شود. نکته آخر و شاید مهمترین آن این است که در صورت بروز اختلاف، دسترسی به مسیر شکایت رسمی از طریق Financial Ombudsman Service معمولاً فقط برای مشتریان مؤسسات دارای مجوز FCA فراهم است، و برخلاف تصور رایج، طرح جبران خسارت مالی موسوم به FSCS هم بهطور معمول وجوه نگهداریشده نزد مؤسسات پرداخت را مانند سپرده بانکی پوشش نمیدهد.
وضعیت تحریمها و OFSI چرا انتقال پول از ایران به بریتانیا حساسترین نوع تراکنش است
بخشی از حساسیت بالای صرافیهای قانونی بریتانیا نسبت به تراکنشهای مرتبط با ایران، ریشه در وظایف نهاد اجرای تحریمهای مالی بریتانیا یا OFSI دارد که زیرمجموعه خزانهداری این کشور فعالیت میکند. غربالگری نام فرستنده و گیرنده وجه در برابر فهرستهای تحریمی، بخش جدانشدنی فرایند هر MSB و مؤسسه پرداخت قانونی است و هیچ ارتباطی به قومیت یا ملیت شخص ندارد، بلکه صرفاً اجرای یک الزام قانونی سراسری است.
مهم است بدانید که تفاوت روشنی بین یک انتقال شخصی کاملاً قانونی، مثل حواله شهریه دانشگاه یا هزینههای خانوادگی، با تراکنشهای مرتبط با اشخاص یا نهادهای فهرستشده در تحریمها وجود دارد؛ اما همین فرایند غربالگری بهطور طبیعی میتواند زمان پردازش تراکنش شما را طولانیتر کند و درخواست مدارک تکمیلی را به همراه داشته باشد. این تأخیر نشانه بیکفایتی صرافی نیست، بلکه نشانه رعایت دقیق قانون است، و صرافیای که این مرحله را نادیده میگیرد، در واقع دارد ریسک مسدود شدن پول شما را افزایش میدهد نه کاهش.
پرسشهای پرتکرار درباره ثبت HMRC مقررات MLR و اعتبار صرافیهای انگلیس
در ادامه به برخی از پرتکرارترین سوالاتی که مشتریان طی سالها درباره ثبت HMRC، مقررات MLR و اعتبار صرافیهای بریتانیا از من پرسیدهاند، پاسخ کوتاه و مستند میدهم.
آیا داشتن شماره ثبت HMRC بهتنهایی برای انتقال پول قانونی کافی است
خیر. شماره ثبت HMRC فقط تأیید میکند شرکت بهعنوان MSB زیر نظر مقررات ضدپولشویی MLR 2017 قرار دارد. برای اینکه ارائه خدمات پرداخت و حواله پول از نظر قانونی مجاز باشد، شرکت باید جداگانه تحت مقررات PSRs 2017 نزد FCA ثبت یا دارای مجوز باشد؛ نبود این لایه دوم یعنی فعالیت حواله بدون مبنای قانونی لازم انجام میشود.
چرا صرافی از من میپرسد پول را برای چه منظوری منتقل میکنم
پرسیدن هدف تراکنش یا Purpose of Transaction بخش الزامی فرایند احراز هویت مشتری تحت مقررات MLR 2017 است و صرافی موظف به ثبت آن در پرونده هر تراکنش است. امتناع از پاسخ دادن یا ارائه توضیح مبهم میتواند به رد شدن تراکنش یا حتی گزارش آن بهعنوان فعالیت مشکوک منجر شود، بنابراین پاسخ روشن و مستند بهترین راه برای تسریع فرایند است.
سقف انتقال پول بدون ارائه مدرک در صرافیهای بریتانیا چقدر است
مقررات یک آستانه مرجع برای تراکنشهای موردی یا Occasional Transaction معادل ۱۵٬۰۰۰ یورو یا معادل آن به پوند تعیین کردهاند، اما صرافیها بر اساس رویکرد ریسکمحور خودشان میتوانند برای مبالغ حتی کمتر از این آستانه هم مدرک بخواهند، بهویژه برای تراکنشهای مرتبط با کشورهای پرریسک؛ در عمل بسیاری از صرافیهای حواله ایرانی از همان اولین تراکنش احراز هویت کامل را اجرا میکنند چون رویکرد ریسکمحور همیشه بر آستانه عددی اولویت دارد. تقسیم عمدی یک مبلغ بزرگ به چند تراکنش کوچکتر برای فرار از این آستانهها، که به آن Structuring گفته میشود، خودش یک جرم مجزا محسوب میشود و میتواند به مسدودی کامل حساب منجر شود.
اگر صرافی ثبتشده ورشکست شود پول من چه میشود
مؤسسات پرداخت دارای مجوز کامل یا API از FCA موظف هستند وجوه مشتریان را طبق الزامات Safeguarding در حسابهای کاملاً مجزا از دارایی عملیاتی شرکت نگهداری کنند تا در صورت ورشکستگی، این وجوه قابل بازگرداندن باشد. اما توجه داشته باشید که طرح جبران خسارت مالی FSCS که برای سپردههای بانکی اعمال میشود، معمولاً شامل وجوه نگهداریشده نزد مؤسسات پرداخت نمیشود؛ به همین دلیل بررسی سطح مجوز صرافی پیش از انتقال مبالغ بزرگ اهمیت زیادی دارد.
آیا صرافی میتواند بدون اطلاع من تراکنشم را به مراجع گزارش دهد
بله. طبق مقررات MLR 2017، اگر صرافی نسبت به یک تراکنش مشکوک شود، موظف به ارسال گزارش فعالیت مشکوک یا SAR به نهاد ملی جرایم یا NCA است. قاعدهای به نام Tipping Off صرافی را بهطور قانونی از اطلاعرسانی به مشتری درباره ارسال چنین گزارشی منع میکند، بنابراین سکوت صرافی در این موارد به معنای اتهام نیست، بلکه اجرای یک الزام قانونی سراسری است.
مجوز HMRC و MLR در صرافیهای ارز دیجیتال چه تفاوتی با صرافی پوند دارد
کسبوکارهای فعال در حوزه داراییهای رمزنگاریشده در بریتانیا، برخلاف صرافیهای سنتی پوند، برای ثبت ضدپولشویی باید مستقیماً نزد FCA و نه HMRC ثبتنام کنند. همین تفاوت ساختاری باعث سردرگمی زیادی میشود، چون برخی تصور میکنند رجیستر یکسانی برای هر دو نوع کسبوکار وجود دارد، در حالی که مسیر نظارتی این دو کاملاً از هم جداست.
جمعبندی عملیاتی پیش از اولین حواله این پنج مورد را بررسی کنید
پیش از اینکه اولین ریال یا پوند خود را به هر صرافی بسپارید، این پنج اولویت را به ترتیب بررسی کنید تا احتمال گیر افتادن پولتان به حداقل برسد.
- تأیید همزمان ثبت HMRC و وجود ثبت یا مجوز معتبر FCA برای همان نام حقوقی شرکت.
- تطبیق دقیق نام حقوقی شرکت با نام صاحب حساب بانکی مقصدی که قرار است پول را واریز کنید.
- آمادهسازی مدارک منشأ وجه متناسب با مبلغ و هدف تراکنش، پیش از مراجعه به صرافی.
- دریافت رسید رسمی و مکتوب شامل نام حقوقی شرکت، شماره تراکنش و جزئیات کامل مبلغ.
- پرهیز قطعی از نرخهای غیرمنطقی بهتر از بازار و درخواست واریز به حسابهای شخصی افراد.
نکته کاربردیاگر صرافی موردنظر هم در فهرست HMRC و هم در FCA Register با وضعیت Authorised یا Registered دیده شد و نام حقوقی حساب مقصد با نام ثبتشده مطابقت داشت، میتوانید با اطمینان بیشتری تراکنش را انجام دهید.
سلب مسئولیت و منابع رسمی استعلام
آخرین بازبینی این مقاله در ژانویه ۲۰۲۶ انجام شده است. این مقاله صرفاً بر پایه تجربه میدانی و مطالعه مستندات عمومی منتشرشده در gov.uk تهیه شده و به هیچ عنوان جایگزین مشاوره حقوقی یا مالی رسمی نیست. مقررات ضدپولشویی و مجوزهای مالی بریتانیا ممکن است در طول زمان اصلاح شوند، بنابراین همیشه پیش از هر تراکنش با مبلغ قابل توجه، وضعیت بهروز صرافی موردنظر را شخصاً در منابع زیر استعلام کنید.
- راهنمای داخلی ضدپولشویی HMRC در بخش AMLG در وبسایت gov.uk برای بررسی نقش نظارتی این نهاد.
- متن کامل مقررات Money Laundering Regulations 2017 و اصلاحات بعدی آن.
- متن مقررات Payment Services Regulations 2017 برای درک دقیق چارچوب مجوز خدمات پرداخت.
- رجیستر آنلاین FCA Financial Services Register برای استعلام مستقیم وضعیت مجوز هر شرکت.