چگونه نام حقوقی و FRN صرافی را در FCA Register چک کنیم؟ این دقیقاً همان سوالی است که من در این سالها هزاران بار از مشتریان و حتی از همکاران خودم در بازار لندن شنیدهام، و پاسخ آن پیش از هر واریز پوندی حیاتی است. اگر میخواهید مطمئن شوید طرف حسابتان یک صرافی مجاز انگلیس است نه یک اسم و لوگوی قلابی، باید دقیقاً بدانید کجا نگاه کنید و چه چیزی را با چه چیزی تطبیق دهید. تنها آدرس رسمی برای این استعلام FRN صرافی انگلیس register.fca.org.uk است؛ هر لینک دیگری، حتی اگر خود صرافی برایتان فرستاده باشد، باید با شک نگاه شود.
شماره FRN یا Firm Reference Number یک کد شش یا هفت رقمی یکتاست که نهاد نظارتی مالی بریتانیا یعنی FCA به هر شرکت تحت پوشش خودش میدهد. این کد مثل شماره ملی برای یک شرکت مالی عمل میکند؛ اما مثل شماره ملی، فقط هویت را نشان میدهد و بهتنهایی درجه امنیت پول شما را تضمین نمیکند. برای همین وقتی FRN را در رجیستر جستجو میکنید، سه چیز را همزمان باید کنترل کنید: اول وضعیت مجوز شرکت که Authorised است یا صرفاً Registered، دوم اینکه آیا این مجوز هنوز فعال است یا لغو شده، و سوم که بیشترین اهمیت را دارد و اغلب راهنماهای فارسی از آن غافل میشوند، تطبیق اطلاعات تماس ثبتشده در تب Contact Details با چیزی که خود صرافی به شما داده است.
استعلام FRN صرافی انگلیس در ۶۰ ثانیه چطور انجام میشود؟
اگر وقت زیادی ندارید و فقط میخواهید همین الان یک بررسی سریع انجام دهید، سه حرکت زیر همان چیزی است که من پیش از هر تراکنش انجام میدهم. این سه حرکت جایگزین بررسی کامل نمیشود، اما بهعنوان یک فیلتر اولیه در همان دقیقه اول جلوی بخش زیادی از کلاهبرداریهای رایج را میگیرد.
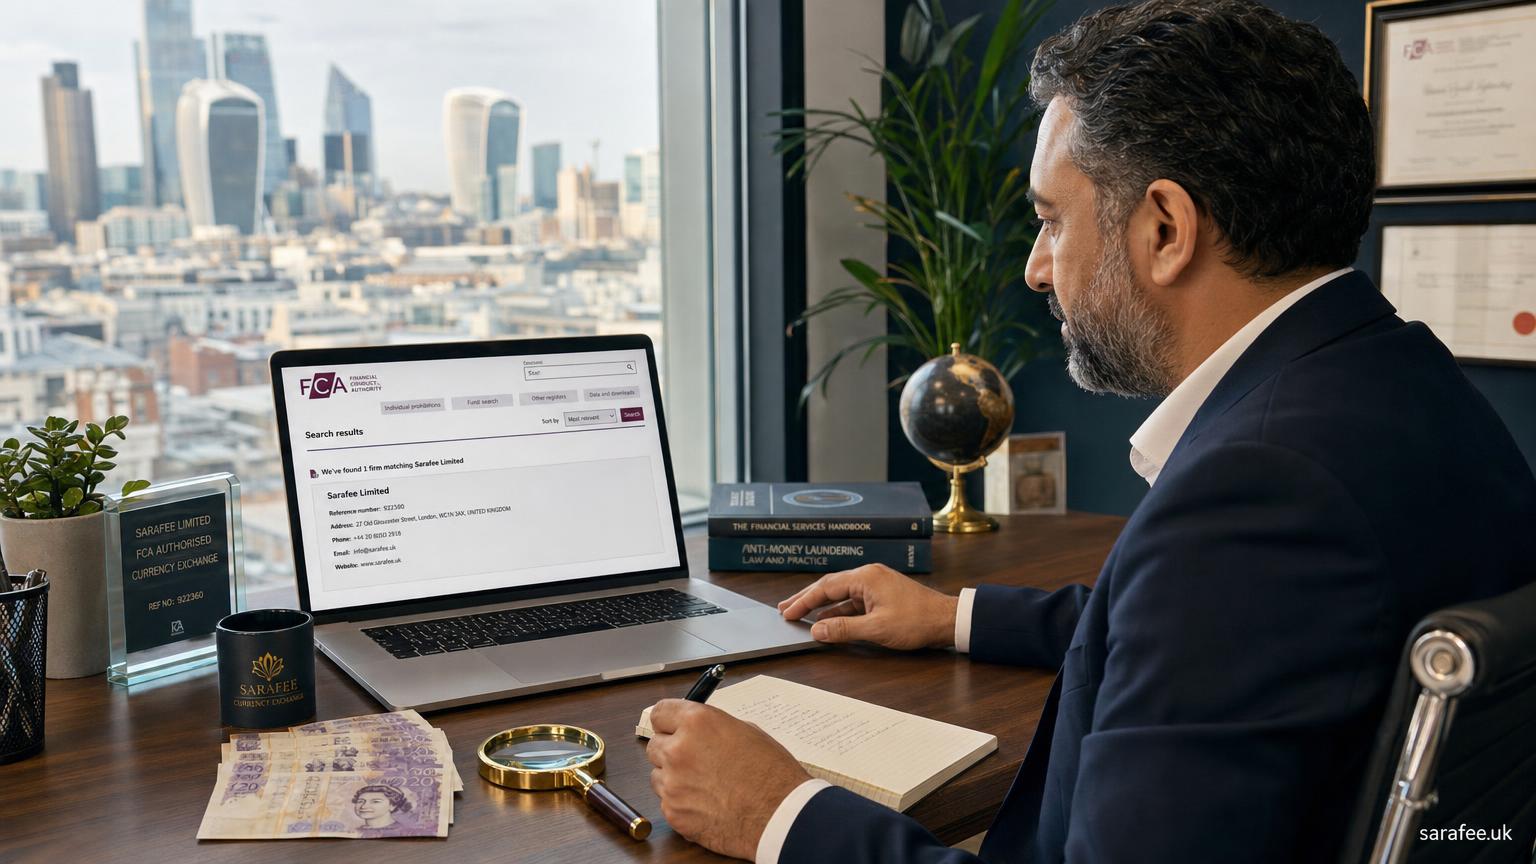
بررسی فوری پیش از واریزاول، آدرس register.fca.org.uk را خودتان و از حافظه تایپ کنید. دوم، نام حقوقی یا FRN را جستجو کنید و وضعیت Status را ببینید که Authorised، Registered یا No longer authorised است. سوم، تب Contact Details را باز کنید و دامنه ایمیل و شماره تلفن ثبتشده را با چیزی که صرافی به شما داده مقایسه کنید.
FCA چیست و چرا نام حقوقی صرافی مهمتر از نام برند تبلیغاتی آن است؟
Financial Conduct Authority یا بهاختصار FCA، رگولاتور اصلی بازارهای مالی بریتانیا است و مسئولیت نظارت بر بانکها، بروکرها، صرافیها و شرکتهای حواله پول را در این کشور بر عهده دارد. هر شرکتی که بخواهد قانونی خدمات مالی ارائه دهد، از جمله تبدیل و انتقال پوند، باید یا مستقیماً از FCA مجوز بگیرد یا زیر چتر مجوز شرکت دیگری فعالیت کند.
بزرگترین اشتباهی که مشتریان ایرانی مرتکب میشوند این است که اسم برندی را که در تلگرام یا اینستاگرام دیدهاند، در رجیستر جستجو میکنند. اما FCA فقط نام حقوقی ثبتشده یعنی Legal Name را میشناسد، نه لزوماً نام تجاری فارسی یا انگلیسی که صرافی برای تبلیغات استفاده میکند. یک شرکت واحد میتواند چند Trading Name زیر یک FRN داشته باشد؛ مثلاً نامی که روی سایت میبینید ممکن است فقط یک برند تجاری از یک شرکت مادر با نام حقوقی کاملاً متفاوت باشد. بنابراین همیشه از صرافی بخواهید نام حقوقی کامل انگلیسی و شماره FRN را کتبی و دقیق به شما بدهد، نه فقط اسمی که در تبلیغات دیدهاید. دقیقاً همین غفلت است که استعلام FRN صرافی انگلیس را از یک کار دو دقیقهای به یک ریسک بزرگ تبدیل میکند.
FRN دقیقاً چه کدی است و چه چیزی را تضمین میکند؟
همانطور که گفتم، FRN یک کد شش یا هفت رقمی یکتاست که به هر شرکت تحت نظارت اختصاص مییابد؛ این تعریف را میتوانید در راهنمای داخلی اداره مالیات بریتانیا هم ببینید. اما نکتهای که باید در ذهن بماند این است که وجود یک FRN فقط یعنی این شرکت در جایی از سیستم نظارتی ثبت شده، نه اینکه سطح حفاظت مالی شما در بالاترین حد ممکن است. برای فهمیدن سطح واقعی حفاظت باید به وضعیت دقیق مجوز نگاه کنید، نه فقط به وجود یا نبود کد.
راهنمای گامبهگام استعلام FRN صرافی انگلیس از ورود به رجیستر تا خواندن پروفایل
این هفت مرحله دقیقاً همان مسیری است که من پیش از تایید هر صرافی طی میکنم؛ اگر حتی یکی از این مرحلهها را حذف کنید، ممکن است چیزی مهم را از دست بدهید.
- مرحله ۱ ورود مستقیم به رجیستر: آدرس register.fca.org.uk را خودتان دستی در مرورگر تایپ کنید، نه اینکه روی لینکی که صرافی در واتساپ یا تلگرام فرستاده کلیک کنید. این یک عادت حرفهای است که هر صراف باتجربهای رعایت میکند، چون دامنههای جعلی مشابه بهسرعت ساخته میشوند.
- مرحله ۲ جستجوی دقیق: در نوار جستجو یا شماره FRN را وارد کنید یا نام حقوقی کامل شرکت را تایپ کنید. اگر نتیجه چند گزینه مشابه نشان داد، دقت کنید که دقیقاً همان نام حقوقی و همان FRN اعلامشده توسط صرافی را انتخاب کرده باشید.
- مرحله ۳ خواندن Status: به بخش Status نگاه کنید که سه حالت اصلی دارد؛ Authorised، Registered، یا No longer authorised.
- مرحله ۴ بررسی تاریخها: تاریخ شروع مجوز و آخرین بهروزرسانی رکورد را چک کنید تا مطمئن شوید اطلاعات بهروز است.
- مرحله ۵ بررسی Permissions: به بخش Permissions بروید تا ببینید آیا این شرکت اساساً مجاز به انجام همان فعالیتی است که برایتان انجام میدهد، مثلاً انتقال پول یا صرافی ارز.
- مرحله ۶ تطبیق Contact Details: این مهمترین مرحله راهنماست؛ به تب Contact Details و Addresses مراجعه کنید و اطلاعات را با آنچه صرافی به شما داده مقایسه کنید.
- مرحله ۷ بررسی افراد و نمایندگان: بخش Individuals و Appointed Representatives را ببینید تا افراد مسئول و شرکتهای وابسته را بشناسید.
نتیجه جستجو را چطور بخوانیم؟
وضعیت Authorised یعنی این شرکت تحت سختگیرانهترین سطح نظارت FCA قرار دارد. وضعیت Registered معمولاً برای شرکتهای حواله پول یا Money Service Business به کار میرود و سطح نظارتی پایینتری دارد. اگر با عبارت EMD Agent یا Appointed Representative روبهرو شدید، یعنی این شرکت مجوز مستقل ندارد و فقط زیر چتر یک شرکت اصلی فعالیت میکند؛ در این حالت باید حتماً اعتبار همان شرکت اصلی را هم بررسی کنید. و اگر وضعیت No Longer Authorised دیدید، یعنی مجوز لغو یا منقضی شده و هر فعالیت مالی این شرکت از این پس کاملاً غیرقانونی است، حتی اگر همچنان تبلیغ کند.
در عمل، زیر همین رجیستر چند نوع مجوز رایج میبینید که هرکدام معنای متفاوتی برای پول شما دارد. Authorised Payment Institution و Electronic Money Institution بالاترین سطح نظارت را دارند و ملزم به جداسازی وجوه مشتری هستند. Small Payment Institution نسخه سبکتر همین مجوز است با سقف تراکنش محدودتر و نظارت کمی سبکتر. Registered بهتنهایی معمولاً یعنی شرکت فقط برای فعالیت حواله پول یا خدمات اطلاعات حساب ثبت شده، بدون الزام سختگیرانه جداسازی وجوه. و Appointed Representative یا EMD Agent، همانطور که گفتم، اصلاً مجوز مستقل ندارد و اعتبارش کاملاً وابسته به شرکت اصلی پشت آن است.
Authorised در برابر Registered کدام وضعیت پول شما را واقعاً بیمه میکند؟
این جایی است که بسیاری از مشتریان من در گذشته دچار سوءتفاهم شده بودند. تصور رایج این است که هر شرکتی در FCA دیده شود، پولشان بیمه است. اما واقعیت اینطور نیست. شرکتهای دارای وضعیت Authorised ملزم هستند پول مشتریان را از داراییهای شرکت جدا نگه دارند، فرآیندی که به آن Safeguarding میگویند؛ یعنی وجه شما در یک حساب جداگانه نزد یک بانک ثالث نگهداری میشود، نه در حساب عملیاتی شرکت. همین جداسازی است که در صورت ورشکستگی شرکت، شانس بازگشت پول مشتری را بالا میبرد. اما نکتهای که باید دقیق بدانید این است که برای شرکتهای خدمات پرداخت و پول الکترونیک، حتی وقتی وضعیت آنها Authorised است، پوشش صندوق جبران خسارت خدمات مالی یا FSCS معمولاً اعمال نمیشود؛ این صندوق عمدتاً برای سپردههای بانکی و برخی فعالیتهای سرمایهگذاری و بیمه طراحی شده، نه برای خدمات صرافی و حواله. بنابراین حفاظت اصلی شما در یک صرافی Authorised از مسیر Safeguarding تأمین میشود، نه از مسیر FSCS.
اما شرکتهای صرفاً Registered، که بخش بزرگی از صرافیها و شرکتهای حواله پول ایرانی-بریتانیایی در همین دسته قرار دارند، حتی همین الزام Safeguarding را هم ندارند و طبیعتاً مشمول FSCS هم نیستند. این نکته را از راهنمای رسمی MoneyHelper، که یک منبع مستقل و معتبر بریتانیایی است، میتوان تأیید کرد. یعنی اگر یک صرافی صرفاً Registered باشد و ورشکسته شود، احتمال از دست رفتن کامل وجه شما بهمراتب بیشتر از یک شرکت Authorised است، حتی اگر هیچکدام مستقیماً توسط FSCS پوشش داده نشوند.
جدول مقایسه سطح حفاظت مالی Authorised Registered و شرکتهای بدون مجوز
جدول زیر تفاوت واقعی این سه حالت را بدون اغراق نشان میدهد؛ توجه کنید که ردیف FSCS بهطور خاص برای خدمات صرافی و حواله پوند دقیقتر شده تا گمراهکننده نباشد.
| ویژگی | Authorised | صرفاً Registered | بدون هیچ مجوز |
|---|---|---|---|
| الزام جداسازی پول مشتری Safeguarding | بله، الزامی | معمولاً خیر | هیچ الزامی وجود ندارد |
| پوشش صندوق FSCS | بستگی به نوع فعالیت دارد؛ برای خدمات پرداخت و صرافی معمولاً خیر، حفاظت اصلی از مسیر Safeguarding است | خیر؛ نه Safeguarding الزامی است و نه پوشش FSCS | خیر، هیچ پوششی نیست |
| مسیر واقعی بازگشت پول در ورشکستگی | از محل وجوه جداسازیشده نزد بانک ثالث | از محل دارایی عمومی شرکت، در صف طلبکاران | عملاً هیچ مسیر قانونی روشنی وجود ندارد |
| سطح نظارت FCA | سختگیرانه و مستمر | پایینتر و محدودتر | هیچ نظارتی وجود ندارد |
| امکان مراجعه به Financial Ombudsman | در بیشتر موارد وجود دارد | محدود و شرطی | عملاً وجود ندارد |
| سطح ریسک برای حوالههای بزرگ پوند | پایینتر نسبت به سایر گزینهها | متوسط تا بالا | بسیار بالا |
اگر قرار است مبلغ قابل توجهی پوند جابهجا کنید، این جدول باید معیار اصلی تصمیمگیریتان باشد، نه صرفاً نرخ ارز جذابی که صرافی پیشنهاد میدهد.
شکار شرکتهای Clone چرا دیدن FRN واقعی در FCA هنوز به معنای امن بودن نیست؟
این بخش را با احتیاط بخوانید چون همینجاست که بیشترین کلاهبرداریها اتفاق میافتد. شرکتهای کلون یا Clone Firm، نام حقوقی و شماره FRN یک شرکت واقعی و معتبر را برمیدارند و روی سایت یا کانال جعلی خودشان میگذارند. کاربر وقتی FRN را جستجو میکند، همهچیز درست به نظر میرسد، چون رکورد واقعی همان شرکت اصلی نمایش داده میشود؛ اما پولی که واریز میکند به هیچوجه به آن شرکت واقعی نمیرسد.
هشدار کلوندیدن یک FRN معتبر و واقعی در رجیستر، هیچ اثباتی برای هویت شخصی که با شما در تلگرام یا واتساپ چت میکند نیست. کلاهبرداران رکورد شرکت واقعی را کپی میکنند؛ تنها راه اطمینان، تطبیق دقیق تب Contact Details است.
تنها راه قابلاعتماد برای تشخیص این کلاهبرداری، مراجعه به تب Contact Details در پروفایل FCA همان شرکت است. آنجا آدرس ایمیل، دامنه وبسایت رسمی و شماره تلفن ثبتشده را میبینید. حالا این اطلاعات را با چیزی که صرافی طرف معامله شما استفاده میکند مقایسه کنید. اگر دامنه ایمیلی که با آن صحبت میکنید gmail یا yahoo است در حالی که رکورد FCA یک دامنه اختصاصی نشان میدهد، یا اگر حتی یک حرف در دامنه وبسایت متفاوت است، این زنگ خطر قطعی کلاهبرداری است. لایه دوم بررسی هم همیشه در دسترس شماست؛ همان رجیستر یک فهرست جداگانه از شرکتهای غیرمجاز و کلونهای گزارششده دارد که با عنوان فهرست هشدار شناخته میشود و اگر نام یا دامنه صرافی آنجا دیده شود، باید معامله را کاملاً متوقف کنید.
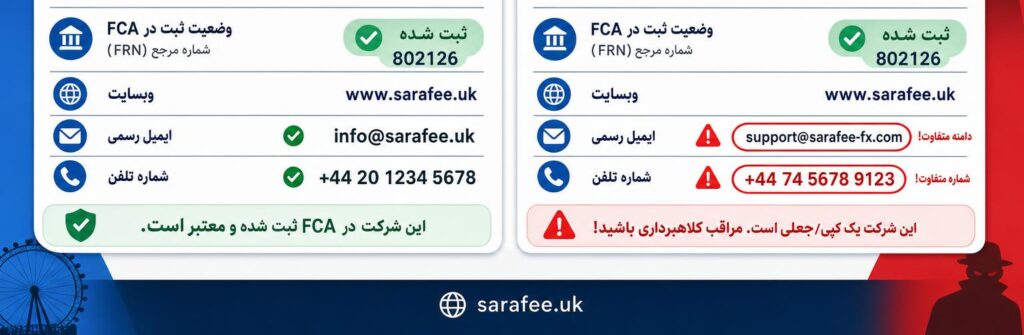
تکنیک تطبیق سهگانه دامنه ایمیل شماره تلفن و آدرس دفتر ثبتشده
من به این روش میگویم تطبیق سهگانه. اول دامنه ایمیل صرافی را با دامنه ثبتشده در Contact Details مقایسه کنید؛ مثلاً اگر رکورد FCA دامنه example-fx.co.uk را نشان میدهد اما ایمیلی که با آن صحبت میکنید از exampIe-fx.co.uk با یک حرف I بزرگ بهجای حرف کوچک l یا از example-fx-uk.com میآید، همین یک حرف تفاوت، فاصله بین یک واریز موفق و از دست رفتن کامل پول شماست. دوم، شماره تلفنی که با آن در ارتباط هستید را هرگز برای تأیید استفاده نکنید؛ بهجای آن با شمارهای که خود FCA ثبت کرده تماس بگیرید، و اگر رکورد FCA پیششماره بریتانیا یعنی 44+ را نشان میدهد اما طرف مقابل فقط از طریق یک شماره موبایل بینالمللی یا اکانت واتساپ پاسخ میدهد، همانجا متوقف شوید. سوم، آدرس دفتر ثبتشده را با سایت Companies House هم چک کنید تا مطمئن شوید مدیران و آدرس شرکت همخوانی دارند. اگر حساب مقصد حواله به نام یک شخص حقیقی یا یک کشور ثالث بیربط بود، این خودش یک هشدار بحرانی مستقل است، حتی اگر همه اطلاعات دیگر درست باشد.
چکلیست هشدار نه نشانهای که باید حواله را متوقف کنید
- صرافی از اعلام نام حقوقی کامل و شماره FRN امتناع میکند
- دامنه ایمیل با رکورد ثبتشده در FCA تطابق ندارد
- نرخ پیشنهادی پوند بهطرز مشکوکی بهتر از کل بازار است
- برای واریز فوری و بدون فرصت بررسی تحت فشار قرار میگیرید
- حساب بانکی مقصد به نام یک شخص ثالث نامرتبط است
- وضعیت شرکت No longer authorised است یا Agent شرکتی نامعتبر است
- هیچ ثبت HMRC برای فعالیت حواله پولی ارائه نمیدهد
- آدرس فیزیکی قابل راستیآزمایی در دنیای واقعی ندارد
- تمام ارتباط فقط از طریق پیامرسان و بدون هیچ مستند رسمی انجام میشود
قانون ثبت دوگانه چرا صرافیهای حواله ارزی باید در HMRC هم ثبت شده باشند؟
نکتهای که تقریباً هیچ منبع فارسی به آن اشاره نمیکند این است که شرکتهای خدمات پولی یا Money Service Business علاوه بر ثبت در FCA، باید نزد HMRC، یعنی اداره درآمدهای بریتانیا، هم برای رعایت قوانین ضدپولشویی ثبت شده باشند. این الزام دقیقاً در راهنمای داخلی HMRC با عنوان Economic Crime Supervision Handbook ذکر شده است.
برخلاف FCA Register، HMRC ابزار جستجوی عمومی و آنلاینی برای این ثبت در اختیار مصرفکننده قرار نمیدهد؛ بنابراین راستیآزمایی این بخش کمی متفاوت است. از صرافی بخواهید شماره ثبت ضدپولشویی یا AML Registration Number خودش نزد HMRC را کتبی به شما بدهد و در صورت امکان تصویر گواهی ثبت را هم ببینید. اگر تردید جدی دارید، میتوانید از طریق کانال رسمی تماس HMRC صحت این شماره را استعلام بگیرید. نبود این ثبت بهمعنای نبود هیچ نظارت ضدپولشویی روی این کسبوکار است و ریسک بلوکه شدن وجوه شما را بهطور چشمگیری افزایش میدهد، حتی اگر FRN آنها در FCA کاملاً معتبر باشد.
واقعیت تلخ برای کاربران ایرانی مجوز FCA در برابر تحریمها چه کاری انجام نمیدهد؟
حالا وقت صداقت است، چیزی که من سالها به مشتریانم گفتهام حتی وقتی خوشایند نبوده. داشتن مجوز معتبر FCA هیچ مصونیتی در برابر مسدود شدن حساب یا بلوکه شدن وجوه بهدلیل قوانین تحریمی ایجاد نمیکند. FCA یک نهاد نظارتی داخلی بریتانیاست و ربطی به تصمیمات بانکهای کارگزار بینالمللی درباره ریسک تحریم ایران ندارد.
اگر مقیم داخل ایران هستید، امکان پیگیری حقوقی واقعی در سیستم قضایی بریتانیا برایتان بسیار محدود و پرهزینه است. همچنین بسیاری از صرافیهای معتبر همین حالا هم در فرآیند تطبیق یا Compliance از شما مدارک منشأ وجه یا Source of Funds میخواهند و ممکن است حواله شما را متوقف یا لغو کنند، حتی اگر هیچ تخلفی نکرده باشید. مسئولیت نهایی انتخاب مسیر انتقال پول و پذیرش این ریسکها، همیشه با خود شماست، نه با هیچ نهاد نظارتی.
سلب مسئولیتاین بخش صرفاً جنبه آموزشی دارد و توصیه حقوقی یا مالی رسمی محسوب نمیشود. داشتن مجوز معتبر FCA هیچ مصونیتی در برابر ریسکهای مرتبط با تحریم ایجاد نمیکند و مسئولیت نهایی انتخاب مسیر انتقال پول و پذیرش این ریسکها همیشه بر عهده خود شماست.
اگر صرافی دارای FRN کلاهبرداری کرد مسیر شکایت و گزارش به FCA چیست؟
اگر مطمئن شدید یک شرکت با FRN واقعی یا جعلی کلاهبرداری کرده، میتوانید آن را از طریق کانال رسمی گزارش تخلف FCA اطلاع دهید. Financial Ombudsman Service هم برای برخی شکایات مصرفکنندگان مسیر رسیدگی دارد، اما دسترسی و توان اجرایی آن برای افراد غیرمقیم بریتانیا محدود است. پیش از هرگونه اقدام، تمام مکاتبات، رسیدهای بانکی و شمارههای تراکنش را نگه دارید؛ اما واقعبین باشید، احتمال بازگشت وجه در تراکنشهایی که خارج از سیستم بانکی رسمی بریتانیا انجام شده، معمولاً بسیار پایین است.
پروتکل عملی پیش از واریز چکلیست نهایی هفت مرحلهای صراف حرفهای پوند
- نام حقوقی کامل و شماره FRN را بهصورت کتبی از صرافی دریافت کنید
- آدرس register.fca.org.uk را خودتان دستی تایپ کنید و مستقیماً استعلام بگیرید
- وضعیت Status و بخش Permissions را با دقت بررسی کنید
- تب Contact Details را باز کنید و دامنه ایمیل و شماره تلفن را تطبیق دهید
- ثبت HMRC برای فعالیت MSB را در صورت لزوم راستیآزمایی کنید
- ابتدا با یک تراکنش آزمایشی و مبلغ کوچک شروع کنید
- تمام رسیدها، مکاتبات و شمارههای پیگیری را کامل نگه دارید
وقتی این هفت مرحله را رعایت کنید، عملاً استعلام FRN صرافی انگلیس را از یک حدس و گمان تبدیل به یک فرآیند مستند و قابل دفاع کردهاید. یادتان باشد رکورد FCA فقط هویت یک شرکت را تأیید میکند، نه هویت شخصی که پشت تلفن یا در چت با شماست؛ برای همین همیشه با یک تراکنش آزمایشی و مبلغ کوچک شروع کنید، حتی اگر همه چیز در رجیستر بینقص به نظر برسد.