صرافی مجاز انگلیس عبارتی است که روی تابلوی بسیاری از دفاتر صرافی در لندن دیده میشود، اما این جمله بهتنهایی هیچ تضمینی برای پول شما نیست. من سالهاست در همین بازار پوند کار میکنم و بارها دیدهام که مشتری بعد از واریز چند هزار پوند، تازه متوجه شده صرافی مورد نظرش «مجاز کامل» نبوده، بلکه صرفاً «ثبتشده» بوده یا زیر چتر یک شرکت دیگر فعالیت میکرده. رگولاتور مالی بریتانیا یعنی FCA سه وضعیت کاملاً متفاوت را برای مؤسسات پرداخت و صرافیها تعریف کرده، اما در تبلیغات فارسیزبان هر سه با یک کلمه یعنی «مجاز» قاطی میشوند. این مقاله را طوری نوشتهام که بعد از خواندنش، خودتان بتوانید در عرض دو دقیقه وضعیت هر صرافی را استعلام کنید و بفهمید پولتان واقعاً کجا و تحت چه حفاظتی قرار میگیرد.
صرافی مجاز انگلیس دقیقاً یعنی چه
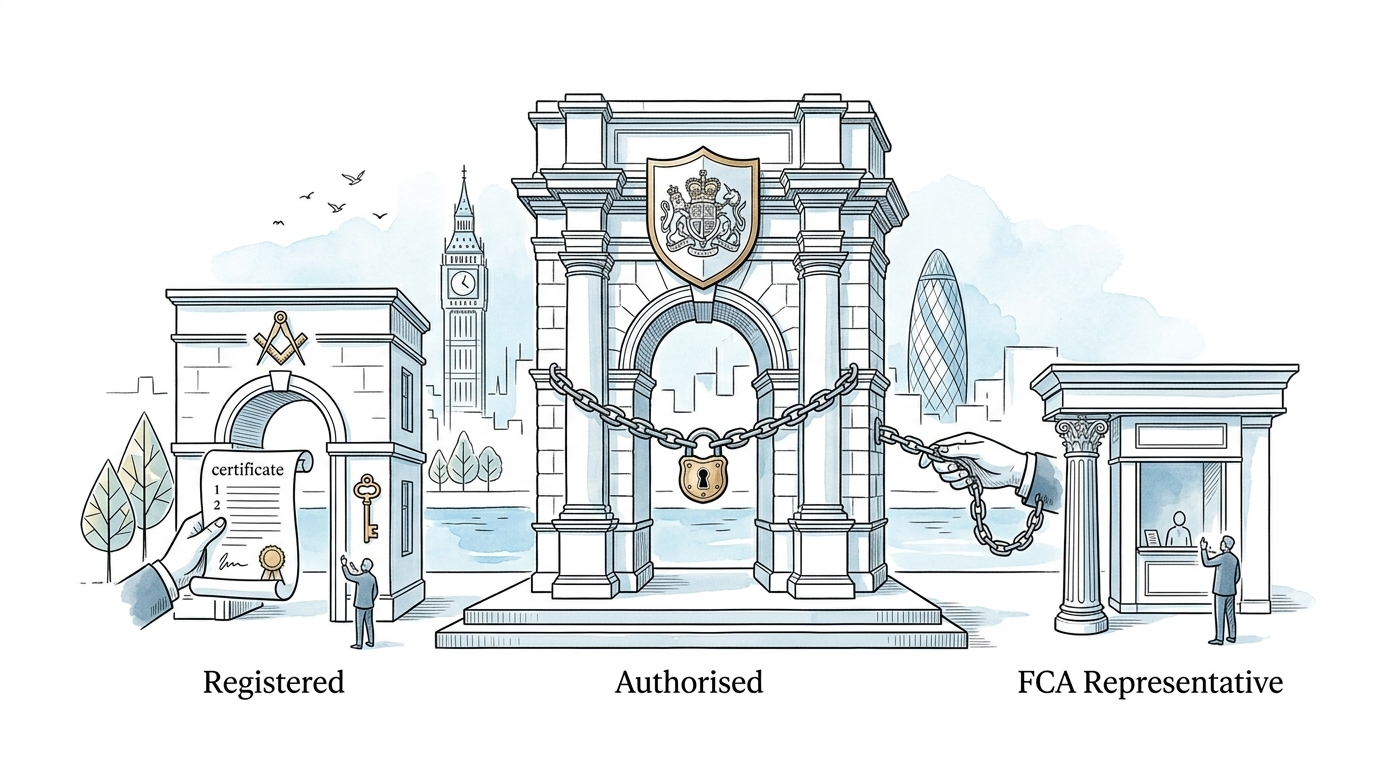
FCA سه دسته کاملاً مجزا برای فعالان حوزه پرداخت و ارز تعریف کرده که هرکدام سطح متفاوتی از نظارت و حفاظت را برای مشتری به همراه دارد. دسته اول Authorised Payment Institution یا مؤسسه پرداخت دارای مجوز کامل است. دسته دوم Registered یا Small Payment Institution است که صرفاً نزد FCA ثبت شده و نه تأیید کامل گرفته. دسته سوم Appointed Representative یا نماینده است که اصلاً مجوز مستقل ندارد و زیر نام یک شرکت اصلی فعالیت میکند. تفاوت این سه در نگاه اول شاید فقط یک برچسب اداری به نظر برسد، اما در عمل تعیین میکند که در روز بحران، پول شما چه سرنوشتی پیدا میکند. مشکل اصلی اینجاست که بسیاری از صرافیهای فارسیزبان، هر سه حالت را زیر یک عبارت بازاریابی یکسان میفروشند و مشتری هیچوقت نمیفهمد واقعاً با کدام یک طرف است.
مؤسسه پرداخت Authorised بالاترین سطح مجوز FCA
Authorised Payment Institution یا به اختصار API، بر اساس مقررات Payment Services Regulations 2017 مجوز کامل دریافت میکند. برای رسیدن به این سطح، شرکت باید سرمایه اولیه مشخصی داشته باشد که بسته به نوع خدمت متفاوت است؛ برای خدمات ارسال حواله یا money remittance معمولاً حدود ۲۰ هزار یورو، برای خدمات آغاز پرداخت حدود ۵۰ هزار یورو و برای اجرای تراکنش یا صدور ابزار پرداخت حدود ۱۲۵ هزار یورو سرمایه اولیه لازم است. علاوه بر این، شرکت باید سیستمهای کنترل داخلی قوی پیاده کند، هر سال حسابرسی Safeguarding را پشت سر بگذارد و مدیران کلیدی آن از نظر صلاحیت حرفهای مورد تأیید FCA قرار بگیرند. نکتهای که برای کاربر ایرانی از همه مهمتر است، الزام قانونی به نام Safeguarding است؛ یعنی صرافی موظف است پول مشتریان را در یک حساب بانکی کاملاً جدا از حساب عملیاتی خودش نگه دارد. این یعنی حتی اگر خود شرکت با مشکل مالی روبهرو شود، پول شما با داراییهای عمومی شرکت قاطی نمیشود. همچنین مؤسسات Authorised برخلاف نوع بعدی، سقف مشخصی برای حجم تراکنش ماهانه ندارند و برای انتقال مبالغ سنگین مناسبترین گزینه هستند.
قانون Safeguarding و محافظت واقعی از سرمایه شما
تصور کنید یک صرافی به هر دلیلی ورشکسته شود. اگر این صرافی Authorised باشد، وجوهی که تحت Safeguarding نگهداری شده، جزو داراییهای قابل توقیف برای طلبکاران عمومی شرکت محسوب نمیشود و اولویت با بازگرداندن آن به مشتریان است. این مکانیزم دقیقاً همان چیزی است که راهنمای رسمی FCA درباره استفاده از ارائهدهندگان خدمات پرداخت به آن تأکید کرده است. اما نکته حیاتی اینجاست که این الزام قانونی فقط برای مؤسسات Authorised وضع شده و در دسته بعدی که خیلی شبیه به این یکی به نظر میرسد، اصلاً اجباری نیست.
صرافی Registered یا SPI چرا ثبتشده معادل مجاز نیست
Small Payment Institution یا SPI فقط نزد FCA «ثبت» شده است، نه اینکه از فیلتر کامل صلاحیتسنجی Authorised عبور کرده باشد. فرآیند ثبت این نوع مؤسسات سادهتر است، الزامات سرمایهای سبکتری دارند، حق ارائه خدمات آغاز پرداخت یا اطلاعات حساب را ندارند و بررسی صلاحیت مدیران آنها هم به مراتب کمدقتتر از نوع اول انجام میشود. مهمترین تفاوت این است که SPIها از نظر قانونی هیچ الزامی به Safeguarding یعنی تفکیک وجوه مشتری از پول عملیاتی شرکت ندارند. بله، برخی از آنها به عنوان یک رویه اختیاری و «توصیه شده» این کار را انجام میدهند، اما این تصمیم شخصی خودشان است و رگولاتور آن را الزامی نکرده.
نکته مهم درباره صرافی ثبتشدهثبتشده نزد FCA به هیچ عنوان معادل مجوز کامل نیست. اگر یک SPI با مشکل مالی روبهرو شود، هیچ تضمین قانونی وجود ندارد که پول شما از داراییهای عمومی شرکت جدا مانده باشد.
عبور یک SPI از سقف مجاز تراکنش هم موضوعی است که کمتر کسی دربارهاش صحبت میکند، اما تأثیر مستقیمی روی امنیت و سرعت پردازش حوالههای سنگین دارد.
سقف ۳ میلیون یورو در ماه برای صرافیهای Registered
یک SPI طبق مقررات FCA فقط مجاز است بهطور میانگین حداکثر معادل ۳ میلیون یورو در ماه تراکنش پرداختی پردازش کند. عبور از این سقف به معنای نقض شرایط ثبت است و شرکت باید برای ادامه فعالیت به سمت مجوز کامل Authorised ارتقا پیدا کند؛ ثبت SPI همچنین باید هرساله نزد FCA تمدید شود. برای یک حواله چند هزار پوندی شهریه دانشگاه شاید این سقف هیچ اهمیتی نداشته باشد، اما اگر قصد انتقال سرمایه برای خرید ملک یا جابهجایی حجم بالای دارایی دارید، باید بدانید که یک SPI ممکن است اصلاً ظرفیت پردازش امن این حجم را نداشته باشد یا در ماههای پرترافیک با تأخیر و توقف عملیات مواجه شوید.
چطور بفهمید صرافی به سقف نزدیک شدهاگر یک صرافی حواله شما را بدون دلیل روشن به چند بخش تقسیم میکند، تحویل آن را به ماه بعد موکول میکند یا از شما میخواهد به حساب یک شرکت ثالث واریز کنید، این نشانهها میتواند به معنای نزدیک شدن آن مؤسسه به سقف قانونی ۳ میلیون یورویی باشد.
نماینده مجاز و ماده ۳۹ قانون FSMA
Appointed Representative یا AR اصلاً مجوز مستقل ندارد. این نوع فعالیت زیر چتر یک شرکت دارای مجوز کامل به نام Principal انجام میشود. طبق ماده ۳۹ قانون Financial Services and Markets Act، مسئولیت صد در صد حقوقی، مالی و نظارتی رفتار نماینده بر عهده همان Principal است. یعنی وقتی صرافیای میگوید «ما نماینده رسمی فلان شرکت هستیم»، اعتبار واقعی این ادعا نه در نام خود صرافی، بلکه در وضعیت و سلامت مالی همان شرکت اصلی نهفته است. اگر Principal یک شرکت کوچک با سابقه ضعیف یا سرمایه ناچیز باشد، عملاً چتر حمایتی که پشت سر نماینده قرار دارد هم بسیار شکننده خواهد بود. من در چند مورد دیدهام که مشتری فقط به اسم تابلوی صرافی اعتماد کرده، بدون اینکه هیچوقت بپرسد Principal این نماینده کیست و چه سابقهای دارد.
جمله کلیدیاعتبار یک نماینده دقیقاً به اندازه اعتبار Principal پشت آن است، نه یک ذره بیشتر.
این وابستگی کامل به Principal یک پیامد دیگر هم دارد که FCA اخیراً روی آن حساستر شده است.
سختگیری تازه FCA روی رژیم نمایندگی در سال ۲۰۲۶
در سالهای اخیر FCA نظارت خود بر رژیم Appointed Representative را بهطور محسوسی سختتر کرده و از شرکتهای Principal خواسته گزارشدهی دقیقتری درباره فعالیت نمایندگان خود ارائه دهند. این یعنی اگر یک Principal نتواند استانداردهای انطباق را رعایت کند، ممکن است رابطهاش با نماینده بهطور ناگهانی قطع شود و آن نماینده یکشبه از فهرست رسمی حذف شود. برای کاربر ایرانی که از قبل حوالهای در جریان دارد، این یعنی ریسک واقعی توقف ناگهانی خدمات، حتی اگر خود نماینده تا لحظه آخر هیچ مشکلی نداشته باشد. به همین دلیل توصیه میکنم قبل از هر تراکنش بزرگ، وضعیت فعلی و تاریخ آخرین بهروزرسانی پرونده نماینده در رجیستری FCA را حتماً چک کنید.
جدول مقایسه سهگانه از نظر امنیت سرمایه
برای اینکه تفاوت این سه وضعیت را در یک نگاه ببینید، جدول زیر مهمترین شاخصهای تصمیمگیری را کنار هم گذاشته است.
| شاخص | Authorised | Registered یا SPI | Appointed Representative |
|---|---|---|---|
| الزام قانونی Safeguarding | دارد | ندارد (اختیاری) | وابسته به Principal |
| سقف تراکنش ماهانه | ندارد | حدود ۳ میلیون یورو | وابسته به Principal |
| شدت نظارت FCA | بالا | متوسط به پایین | غیرمستقیم از طریق Principal |
| مرجع مسئول در بروز مشکل | خود شرکت | خود شرکت | شرکت اصلی Principal |
| دسترسی به نهاد داوری FOS | دارد | دارد | از طریق پرونده Principal |
| پوشش طرح تضمین سپرده FSCS | ندارد | ندارد | ندارد |
| مناسب برای مبالغ بالا | بله | خیر | وابسته به اعتبار Principal |
همانطور که از این جدول مشخص است، تنها وضعیتی که هم الزام قانونی حفاظت از پول شما را دارد و هم سقف تراکنش ندارد، Authorised است. دو وضعیت دیگر میتوانند برای مبالغ کوچک و روزمره کفایت کنند، اما برای تصمیمات مالی سنگین باید با احتیاط بیشتری بررسی شوند.
استعلام گامبهگام شماره FRN در رجیستری رسمی FCA
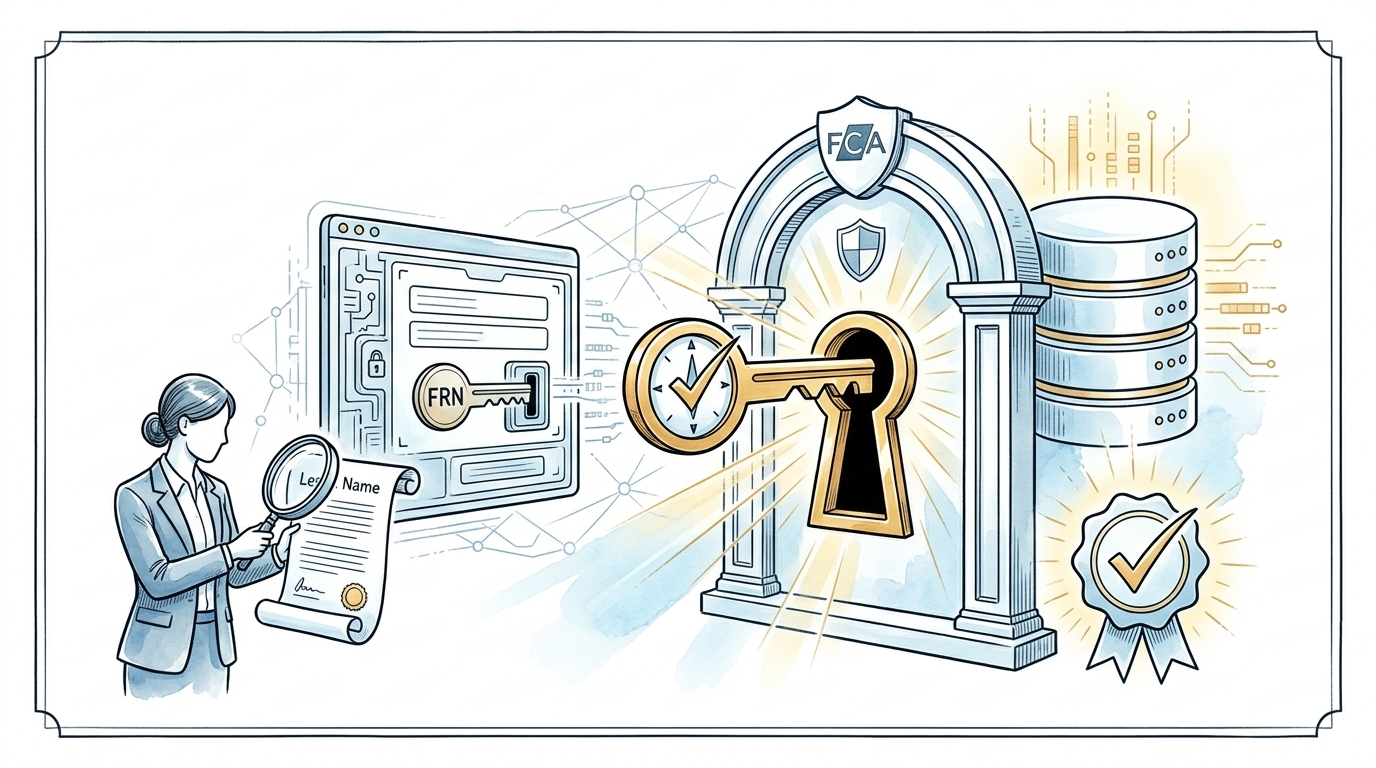
هر مؤسسه پرداخت، چه Authorised، چه Registered و چه یک Appointed Representative، یک شماره شناسایی به نام FRN یا Firm Reference Number دارد. برای بررسی وضعیت واقعی هر صرافی، این مراحل ساده را دنبال کنید.
- وارد وبسایت Financial Services Register شوید
- نام شرکت یا شماره FRN آن را در کادر جستوجو وارد کنید
- به فیلد Status توجه کنید؛ این فیلد دقیقاً مشخص میکند شرکت مورد نظر Authorised است، Registered یا صرفاً یک Appointed Representative
- بخش Permissions را بررسی کنید تا دقیقاً چه خدماتی مجاز به ارائه است و آیا تاریخ اعتبار مجوز هنوز منقضی نشده
- اگر Status عبارتی مثل No longer authorised یا هر نوع Requirement محدودکننده نشان داد، یعنی آن مجوز دیگر معتبر نیست یا محدودیت خاصی روی فعالیت شرکت اعمال شده است
- اگر با یک نماینده طرف هستید، روی پرونده آن کلیک کنید تا نام Principal مربوطه را پیدا کنید و همان شرکت اصلی را هم جداگانه استعلام بگیرید
تفاوت Trading Name با Legal Name
یکی از رایجترین اشتباهاتی که مشتریان ایرانی مرتکب میشوند، جستوجوی نام تبلیغاتی صرافی به جای نام قانونی ثبتشده آن است. نامی که روی تابلو یا سایت صرافی میبینید معمولاً Trading Name است، در حالی که ثبت واقعی نزد FCA ممکن است زیر یک نام قانونی کاملاً متفاوت انجام شده باشد. خوشبختانه رجیستری FCA فهرست Trading Nameهای هر شرکت را هم نمایش میدهد، پس حتماً بررسی کنید که نام تبلیغاتی مورد نظر شما دقیقاً در همان لیست ذکر شده باشد. اگر نامی که در تبلیغات دیدهاید، هیچجا در پرونده رسمی ذکر نشده، این یک علامت هشدار جدی است و نباید نادیده گرفته شود.
چرا ثبت شرکت در Companies House مجوز مالی نیست
برخی صرافیها برای اثبات اعتبار خود، گواهی ثبت شرکت از Companies House را نشان میدهند و این را با مجوز مالی اشتباه میگیرند. باید روشن بگویم که Companies House فقط نهاد ثبت شرکتهاست و هیچ ارتباطی به نظارت مالی و رگولاتوری ندارد؛ هر فردی میتواند با چند صد پوند یک شرکت در انگلیس ثبت کند بدون اینکه هیچ مجوز فعالیت در حوزه پرداخت یا صرافی داشته باشد. شماره ثبت شرکت که معمولاً با حروف مشخصی شروع میشود، کاملاً با شماره FRN که توسط FCA صادر میشود متفاوت است. اگر صرافیای فقط گواهی Companies House را به عنوان مدرک مجوز نشان میدهد و از ارائه شماره FRN طفره میرود، این خودش یک تاکتیک گمراهکننده رایج در بازار است.
هفت نشانه خطر در ادعاهای صرافیهای فارسیزبان لندن
در طول سالها فعالیت در این بازار، الگوهای مشخصی از رفتار صرافیهای غیرقابل اعتماد دیدهام که فهرست زیر خلاصهای از آنهاست.
- نمایش لوگوی FCA روی سایت بدون درج شماره FRN قابل استعلام
- استفاده از عبارت مبهم «مجاز» بدون مشخص کردن اینکه Authorised است یا صرفاً Registered
- درخواست واریز وجه به یک حساب بانکی شخصی به جای حساب رسمی شرکت
- ارائه نرخ تبدیل غیرمنطقی و پایینتر از نرخ واقعی بازار بینبانکی
- نبود قرارداد یا رسید رسمی که نام قانونی کامل شرکت روی آن درج شده باشد
- اصرار بر پرداخت نقدی به جای واریز بانکی قابل ردیابی
- سکوت یا طفرهرفتن هنگام پرسش درباره Principal در حالت نمایندگی
الزامات KYC و اثبات منشأ وجه در صرافی Authorised
مؤسسات Authorised به دلیل نظارت سنگینتر FCA، موظف به اجرای کامل الزامات ضدپولشویی یا AML و بررسی دقیق منشأ وجه یا Source of Funds هستند. برای مشتری ایرانی این یعنی درخواست مدارکی از این جنس:
- سند فروش ملک همراه با ترجمه رسمی
- گردش حساب بانکی حداقل ششماهه
- اظهارنامه مالیاتی یا فیش حقوقی رسمی
- قرارداد کاری یا نامه اشتغال به کار
- مدارک ارث همراه با گواهی انحصار وراثت
بسیاری از مشتریان این سختگیری را آزاردهنده میدانند، اما واقعیت این است که همین سختگیری نشانه اعتبار واقعی صرافی است، نه مانعی غیرضروری. رایجترین دلیل توقف یا برگشت حواله ایرانیان، نبود مدارک کافی درباره منشأ پول در لحظه درخواست بانک مقصد است، پس بهتر است پیش از شروع هر تراکنش بزرگ، این مدارک را از قبل آماده و اسکنشده نگه دارید.
هشدار جدیهرگز مدرکی جعلی یا دستکاریشده برای اثبات منشأ وجه ارائه نکنید. این کار میتواند به ثبت گزارش مشکوک SAR و مسدود شدن دائمی حساب شما منجر شود.
این نوع دقت مستندسازی دقیقاً همان چیزی است که تفاوت واقعی میان مؤسسات Authorised و Registered را در عمل نشان میدهد.
پروندههایی که با صرافی صرفاً Registered به بنبست بانکی رسیدند
در چند مورد که شخصاً پیگیر بودهام، مشتریای برای پیشپرداخت خرید ملک در منچستر معادل حدود ۲۴۰ هزار پوند را از طریق یک صرافی صرفاً Registered ارسال کرد. بانک مقصد این وجه را نزدیک به نوزده روز مسدود نگه داشت، چون رسید صادرشده توسط صرافی فقط نام تجاری را نشان میداد و با نامی که روی پیام SWIFT ثبت شده بود مطابقت نداشت. در پروندهای دیگر، حواله شهریه دانشگاه از حساب شخصی مدیر همان صرافی برای مشتری واریز شده بود و بانک انگلیسی آن را بهعنوان پرداخت شخص ثالث برگرداند. دلیل مشترک هر دو پرونده این بود که این صرافیها معمولاً سیستم مستندسازی و رد پول یا Audit Trail قوی مانند مؤسسات Authorised ندارند و بانک نمیتواند بهراحتی منشأ وجه ورودی را تأیید کند. درس مشترک هر دو تجربه ساده است؛ هرگز نگذارید رسید یا مبدأ پرداخت با نام قانونی درجشده روی SWIFT مغایرت داشته باشد.
کدام وضعیت برای حواله شما مناسب است
انتخاب درست بین این سه وضعیت کاملاً به هدف و مبلغ حواله شما بستگی دارد. برای خرید ملک یا انتقال سرمایههای کلان، تنها گزینه منطقی مؤسسه Authorised است، چون هم سقف تراکنش ندارد و هم الزام قانونی Safeguarding دارد. برای پرداخت شهریه دانشگاه یا مبالغ متوسط، باز هم ترجیح با Authorised است، اما اگر مجبور به استفاده از یک SPI شدید، حتماً پیش از واریز بپرسید آیا این شرکت بهصورت داوطلبانه Safeguarding را اجرا میکند یا نه. برای مبالغ خرد و مصارف روزمره، استفاده از یک SPI معتبر میتواند ریسک قابلقبولی باشد، به شرطی که خودتان آگاهانه این ریسک را پذیرفته باشید. در حالت نمایندگی هم هرگز فقط به اعتبار خود صرافی اکتفا نکنید و حتماً وضعیت مالی و سابقه Principal را جداگانه بررسی کنید.
| هدف حواله | وضعیت پیشنهادی | چه چیزی حتماً بپرسید |
|---|---|---|
| خرید ملک یا انتقال سرمایه کلان | Authorised | Safeguarding در چه بانکی انجام میشود |
| شهریه و هزینه تحصیل | Authorised یا SPI معتبر | آیا وجوه بهصورت داوطلبانه Safeguard میشود |
| حواله خرد ماهانه | SPI معتبر | شماره FRN و فیلد Status در رجیستری |
| پرداخت تجاری و فاکتور شرکتی | Authorised | سابقه اجرای تراکنشهای مشابه با همین حجم |
اگر پولتان گم شد مسیر شکایت از شرکت تا Principal و FOS
اگر روزی پولتان در جریان یک تراکنش گم یا مسدود شد، اولین قدم ثبت شکایت رسمی و مکتوب نزد خود شرکت است؛ در حالت Appointed Representative این شکایت باید بهطور مشخص به شرکت Principal ارجاع داده شود چون مسئولیت حقوقی نهایی با اوست. اگر پاسخ قانعکننده نگرفتید یا مهلت پاسخگویی شرکت سپری شد، میتوانید پرونده را به Financial Ombudsman Service یا FOS ارجاع دهید. صلاحیت رسیدگی FOS معمولاً شامل خدمات پرداخت ارائهشده توسط هر سه نوع مؤسسه یعنی Authorised، Registered و Appointed Representative میشود، اما شاکی باید واجد شرایط باشد، یعنی مصرفکننده عادی یا کسبوکار خرد محسوب شود، و پیش از آن باید فرصت پاسخگویی به خود شرکت داده شده باشد. رأی FOS برای شرکت الزامآور است، اما اگر همان شرکت ورشکسته شده و پول شما هم تحت Safeguarding نبوده باشد، عملاً بازگرداندن وجه دشوار میشود؛ دقیقاً همین نقطه است که تفاوت Authorised و Registered خودش را به بدترین شکل نشان میدهد. باید توجه داشت خدمات پرداخت و صرافی تحت پوشش طرح تضمین سپرده بانکی یا FSCS قرار نمیگیرند و اصلیترین مکانیزم حفاظتی همان Safeguarding است. در کنار این مسیرها، ثبت گزارش تخلف مستقیماً نزد FCA هم میتواند به روند نظارتی روی آن شرکت کمک کند، حتی اگر جبران فوری خسارت شما را تضمین نکند.
چکلیست نهایی پیش از واریز اولین پوند به هر صرافی
پیش از هر تصمیم مالی جدی درباره یک صرافی مجاز انگلیس، این فهرست کوتاه را مرور کنید تا از یک اشتباه گرانقیمت جلوگیری کنید.
- شماره FRN صرافی را در Financial Services Register استعلام بگیرید و فیلد Status را بررسی کنید
- نام تجاری روی سایت صرافی را با Legal Name و فهرست Trading Name در پرونده رسمی تطبیق دهید
- بهصورت مکتوب بپرسید آیا وجوه مشتریان تحت Safeguarding نگهداری میشود و در کدام بانک
- در حالت نمایندگی، وضعیت و سابقه شرکت Principal را جداگانه استعلام بگیرید
- مدارک مربوط به منشأ وجه را از قبل آماده و اسکنشده نگه دارید
- وجه را فقط به حساب بانکی رسمی شرکت واریز کنید و رسید رسمی با نام قانونی کامل دریافت کنید
این مطلب صرفاً جنبه اطلاعرسانی عمومی دارد و جایگزین مشاوره حقوقی یا مالی تخصصی نیست؛ وضعیت مجوز صرافیها ممکن است در طول زمان تغییر کند، پس همیشه پیش از هر تراکنش بزرگ، یک استعلام تازه از رجیستری رسمی FCA بگیرید.