وقتی صحبت از کارمزد حواله پوند میشود، اکثر مشتریها فقط دنبال یک عدد ساده میگردند؛ اما واقعیتی که بعد از سالها نشستن پشت میز صرافی و دیدن هزاران تراکنش ریال به پوند یاد گرفتهام این است که کارمزد اعلامی فقط نوک کوه یخ است. زیر آن، لایهای به نام اسپرد و لایهای دیگر به نام هزینه شبکه یا هزینه بانکی پنهان شده که تعیین میکند در نهایت چند پوند واقعی به حساب گیرنده در انگلیس مینشیند. اگر این سه لایه را نشناسید، ممکن است با وجود شنیدن شعار «حواله بدون کارمزد» صدها هزار تومان بیشتر از نرخ واقعی بازار پرداخت کرده باشید بدون اینکه متوجه شوید.
خلاصه ماجرا این است: هزینه واقعی هر حواله پوند از جمع سه عدد به دست میآید؛ اسپرد پنهان در نرخ تبدیل، کارمزد ثابت اعلامی که معمولاً برای مبالغ بالای هزار پوند حذف میشود، و هزینه شبکه بانکی یا بلاکچین. فرمول سادهاش این است: پوند خالص مساوی است با مبلغ ریالی تقسیمبر نرخ فروش، منهای کارمزد ثابت، منهای هزینه شبکه؛ اما نکته مهمتر از خودِ عدد کارمزد این است که حواله شما سفید و قابل ردیابی باشد، چون ریسک مسدود شدن حساب در بریتانیا معمولاً گرانتر از هر اسپردی تمام میشود.
سه لایه پنهان در هزینه حواله پوند اسپرد کارمزد اعلامی و هزینه شبکه
هر تراکنش تبدیل ریال به پوند از سه جزء تشکیل میشود که هرکدام منطق جداگانهای دارند. جزء اول اسپرد است؛ یعنی فاصله بین نرخی که صرافی پوند را واقعاً از بازار بینبانکی یا صرافیهای عمده تهیه میکند و نرخی که به شما بهعنوان مشتری خرده میفروشد. این فاصله همانجایی است که بیشترین سود صرافی از آن تأمین میشود و به همین دلیل است که حتی صرافیهایی که ادعای کارمزد صفر دارند، همچنان کاملاً سودآور هستند. جزء دوم کارمزد اعلامی است؛ عددی شفاف و مکتوب که معمولاً برای حوالههای زیر آستانهای مشخص (در بازار فعلی معمولاً چیزی حدود هزار پوند) بهصورت ثابت گرفته میشود و برای مبالغ بالاتر اغلب حذف میگردد. جزء سوم هزینه شبکه است که بسته به مسیر انتقال، شامل کارمزد بانکهای واسط در مسیر سوئیفت یا کارمزد شبکه بلاکچین در مسیر تتر میشود.
تفاوت مفهومی مهمی که کمتر کسی توضیح میدهد، تمایز بین هزینه آشکار و هزینه ضمنی است. هزینه آشکار همان چیزی است که در فاکتور یا رسید صرافی میبینید؛ اما هزینه ضمنی در نرخ تبدیل جاسازی شده و هیچگاه بهصورت یک ردیف جداگانه به شما نشان داده نمیشود. صرافی حرفهای که به مشتری احترام میگذارد، نرخ مبنا و اسپرد را جدا اعلام میکند تا شما بتوانید مقایسه واقعی انجام دهید، نه اینکه صرفاً یک عدد نهایی روی صفحه ببینید.
فرمول دقیق محاسبه نرخ نهایی حواله پوند با یک مثال عددی گام به گام
برای اینکه از حالت نظری خارج شویم، یک فرمول عملی وجود دارد که میتوانید همین امروز با هر صرافی که مراجعه میکنید امتحان کنید و کارمزد حواله پوند را دقیق حساب کنید. فرمول به این شکل است: پوند خالص دریافتی مساوی است با مبلغ ریالی پرداختی تقسیم بر نرخ فروش پوند اعلامی صرافی، منهای کارمزد ثابت (در صورت وجود) و منهای هزینه شبکه (در صورت وجود). برای ملموس شدن این فرمول، یک مثال نمونه با اعداد فرضی (که صرفاً برای نشان دادن روش محاسبه است و باید در لحظه با نرخ روز جایگزین شود) در نظر بگیرید: فرض کنید نرخ میانه بازار پوند برابر با ۹۰,۰۰۰ تومان و نرخ فروش اعلامی صرافی ۹۱,۸۰۰ تومان باشد. برای یک حواله ۲۰۰۰ پوندی، مبلغ ریالی لازم برابر میشود با ۲۰۰۰ ضربدر ۹۱,۸۰۰ یعنی ۱۸۳,۶۰۰,۰۰۰ تومان؛ چون این حجم معمولاً مشمول کارمزد ثابت و هزینه شبکه نیست، همان ۲۰۰۰ پوند کامل به حساب مینشیند. اما برای یک حواله ۴۰۰ پوندی با همین نرخها و کارمزد ثابت فرضی دوازده پوندی، پوند خالص دریافتی برابر میشود با ۴۰۰ منهای ۱۲ یعنی ۳۸۸ پوند.
اما فرمول کامل نیست مگر اینکه اسپرد را هم اندازه بگیرید، چون همانطور که در مثال بالا دیدید، هزینه اصلی حواله بزرگ نه در کارمزد ظاهری بلکه در همین اسپرد جاسازی شده است. برای این کار، درصد اسپرد را از رابطه زیر حساب میکنیم: نرخ صرافی منهای نرخ میانه بازار، تقسیم بر نرخ میانه بازار، ضربدر ۱۰۰. با همان اعداد نمونه بالا، این درصد برابر میشود با (۹۱,۸۰۰ منهای ۹۰,۰۰۰) تقسیمبر ۹۰,۰۰۰ ضربدر صد، یعنی چیزی نزدیک به دو درصد؛ یعنی در همان حواله ۲۰۰۰ پوندی، حدود ۳,۶۰۰,۰۰۰ تومان بابت اسپرد پرداخت شده بدون اینکه هیچ ردیف جداگانهای در فاکتور آن را نشان دهد. اگر همین دو درصد اسپرد را با کارمزد ثابت دوازده پوندی حواله ۴۰۰ پوندی جمع بزنید، هزینه مؤثر کل آن حواله کوچک به نزدیک پنج درصد میرسد؛ یعنی بیش از دو برابر هزینه مؤثر حواله بزرگ، با وجود اینکه هر دو از یک صرافی و با یک نرخ خرید شدهاند. نرخ میانه بازار همان نرخی است که در پلتفرمهای بینالمللی رصد ارز بهعنوان نرخ منصفانه لحظهای پوند نمایش داده میشود و نه نرخ خرید و نه نرخ فروش صرافی محسوب میشود. نکته مهم دیگر این است که وقتی مسیر انتقال از طریق تتر انجام میشود، در واقع دو نرخ مرکب دارید؛ یک بار ریال به تتر تبدیل میشود و بار دیگر تتر به پوند، و هر دو تبدیل جداگانه اسپرد خودشان را دارند که باید جمع زده شوند تا اسپرد کل به دست آید.
چگونه درصد اسپرد صرافی را در کمتر از شصت ثانیه اندازه بگیریم
سادهترین روش عملی این است که همزمان نرخ خرید و نرخ فروش پوند همان صرافی را از روی سایت یا تابلوی اعلامی یادداشت کنید و آنها را با نرخ لحظهای بازار آزاد پوند مقایسه نمایید. اگر فاصله بین نرخ خرید و فروش خودِ صرافی بیش از حد معمول بازار به نظر برسد، این نشانه اسپرد بالاتر از استاندارد است. در حوالههای کلان، اسپرد رقابتی معمولاً در بازهای کوچکتر از یک تا حداکثر سه درصد نسبت به نرخ میانه بازار قرار میگیرد؛ در حالیکه در حوالههای خرد این عدد میتواند بهمراتب بیشتر باشد. توصیه من بهعنوان کسی که سالها این اعداد را دیده، این است که هرگز فقط به یک صرافی اکتفا نکنید و حتماً نرخ فروش نهایی را از دو یا سه منبع مختلف در همان لحظه استعلام بگیرید، چون نرخها لحظهبهلحظه تغییر میکنند.
راز اسپرد پلکانی چرا حواله پانصد پوندی گرانتر از حواله پنجهزار پوندی تمام میشود
یکی از واقعیتهایی که هیچ صرافی بهصراحت روی تابلوی خود نمینویسد، رفتار پلکانی اسپرد و کارمزد است. برای مبالغ بالا، معمولاً چیزی بین هزار تا پنجهزار پوند به بالا، صرافیها هم کارمزد ثابت را حذف میکنند و هم اسپرد را کمی فشردهتر میگیرند، چون رقابت بین صرافیها بر سر مشتریان بزرگ بسیار شدید است. اما برای مبالغ خرد، مثلاً زیر پانصد پوند، همان کارمزد ثابت ده تا پانزده پوندی که در نگاه اول کوچک به نظر میرسد، وقتی بهصورت درصدی از کل مبلغ محاسبه شود، رقم قابلتوجهی میشود؛ چون همین ده تا پانزده پوند روی مبلغ کوچک، تأثیر درصدی چند برابر بیشتری نسبت به یک حواله بزرگ دارد.
برای اینکه این موضوع ملموستر شود، مفهومی به نام هزینه مؤثر یا Effective Cost وجود دارد که همان درصد واقعی هزینه (اسپرد بعلاوه کارمزد ثابت بعلاوه هزینه شبکه) نسبت به کل مبلغ حواله است. هرچه مبلغ حواله کوچکتر باشد، این درصد بالاتر میرود. به همین دلیل بسیاری از دانشجویان و خانوادههایی که ماهانه مبالغ خرد برای خرج زندگی ارسال میکنند، توصیه میشود در صورت امکان، ارسالهای ماهانه معمول خود را در یک نوبت بهجای چند نوبت کوچک انجام دهند تا هزینه مؤثر کاهش یابد. این کار کاملاً متفاوت است با آنچه در ادبیات مبارزه با پولشویی Structuring یا تکهتکه کردن عمدی یک مبلغ بزرگ برای دور زدن سقف گزارشدهی نامیده میشود؛ تجمیع یک واریز طبیعی و توضیحپذیر ماهانه هیچ مشکلی ندارد، اما اگر یک مبلغ درشت و غیرعادی را عمداً به چند تراکنش کوچک در بازه زمانی کوتاه تقسیم کنید تا از دید سیستمهای تطبیق پنهان بماند، این دقیقاً همان الگویی است که هشدار AML را فعال میکند.
هزینه مؤثر واقعی حواله در مبالغ مختلف چقدر است
جدول زیر با همان نرخهای نمونه بالا نشان میدهد وقتی مبلغ حواله کوچکتر میشود، هزینه مؤثر یعنی جمع اسپرد و کارمزد ثابت نسبت به کل مبلغ چقدر سریع بالا میرود، در حالیکه درصد اسپرد تقریباً ثابت میماند.
| مبلغ حواله | کارمزد ثابت | اسپرد تقریبی | هزینه مؤثر کل |
|---|---|---|---|
| ۳۰۰ پوند | ۱۲ پوند | حدود ۲ درصد | حدود ۶ درصد |
| ۱۰۰۰ پوند | معمولاً حذفشده | حدود ۲ درصد | حدود ۲ درصد |
| ۳۰۰۰ پوند | صفر | حدود ۱.۵ درصد | حدود ۱.۵ درصد |
| ۱۰,۰۰۰ پوند | صفر | حدود ۱ درصد | حدود ۱ درصد |
همانطور که در این جدول دیده میشود، هزینه مؤثر یک حواله ۳۰۰ پوندی میتواند نزدیک به شش برابر هزینه مؤثر یک حواله دههزار پوندی باشد؛ این عددی است که باید پیش از انتخاب صرافی محاسبه کنید، نه صرفاً نگاه کردن به عبارت بدون کارمزد.
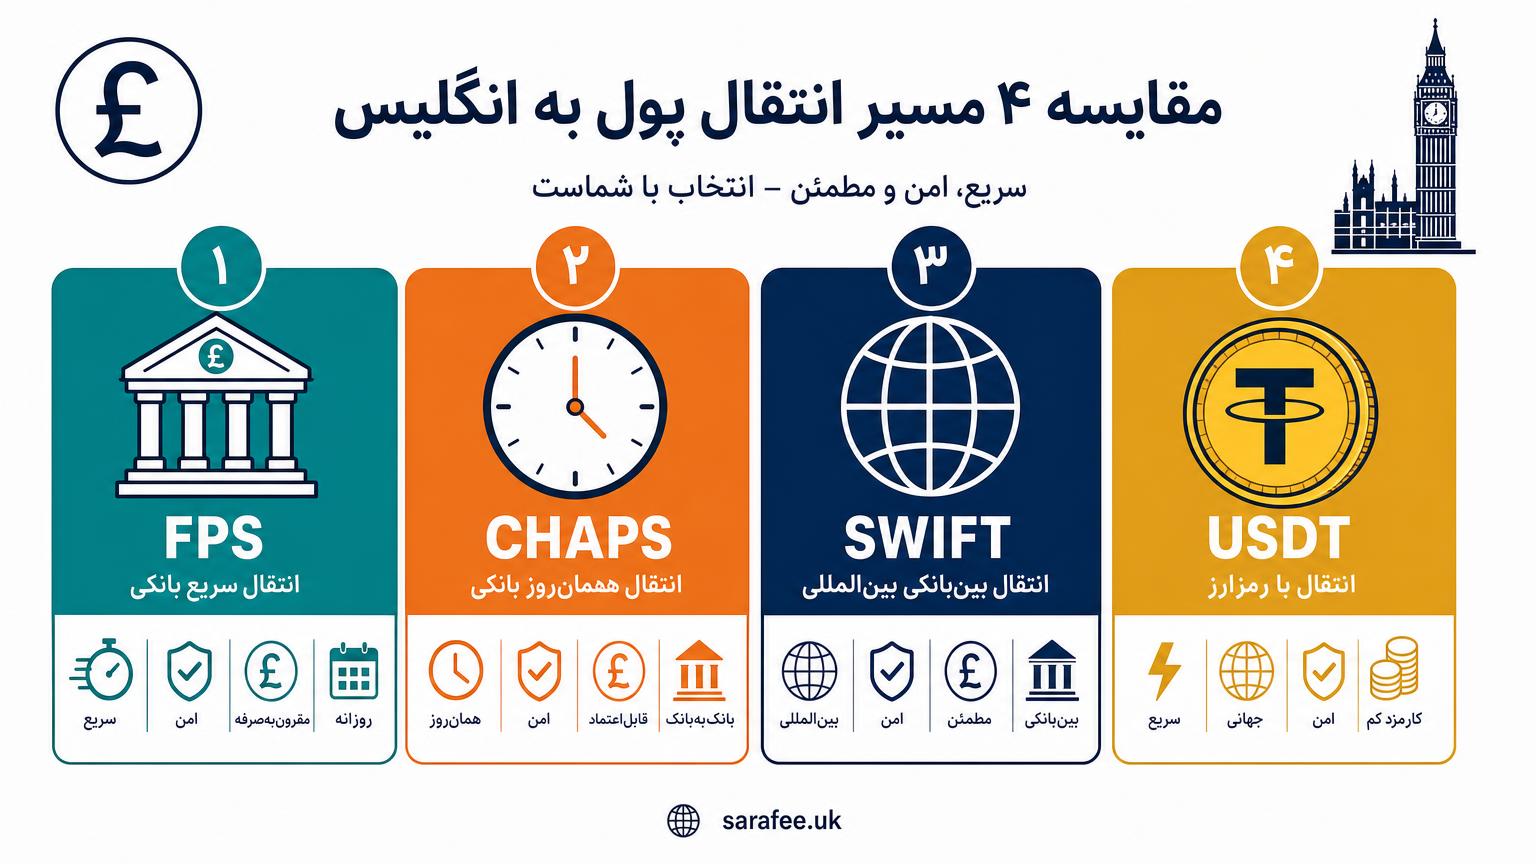
لایه بانکی بریتانیا FPS CHAPS و سوئیفت چه هزینهای به حواله شما اضافه میکنند
بعد از اینکه پوند از صرافی خارج شد و وارد سیستم بانکی بریتانیا شد، یک لایه هزینه دیگر هم ممکن است وجود داشته باشد که خیلی از مشتریها از آن بیخبرند. سیستم Faster Payments Service که به آن FPS میگویند، شبکه استاندارد انتقال داخلی بریتانیا برای حسابهای شخصی و بسیاری از حسابهای تجاری است و از نظر فنی، خودِ انتقال در این شبکه معمولاً ظرف چند ثانیه تا چند دقیقه انجام میشود؛ سقف تضمینی برای تسویه آن دو ساعت است. آنچه مشتری در عمل تجربه میکند و باعث میشود از واریز تا نشستن پول بین سی دقیقه تا حدود دو ساعت کاری طول بکشد، معمولاً زمان پردازش داخلی صرافی و بررسیهای تطبیقی بانک مقصد است، نه کندی خود شبکه FPS. نکته کلیدی این است که FPS برای اکثر حسابهای شخصی هیچ کارمزد بانکی داخلی جداگانهای ندارد؛ یعنی اگر صرافی بابت همین انتقال داخلی که خودِ بانک رایگان و تقریباً آنی انجام میدهد، از شما هزینه بانکی اضافه بگیرد، این عملاً یک نوع گرانفروشی پنهان است که باید نسبت به آن حساس باشید.
هشدار گرانفروشی پنهاناگر صرافی بابت انتقال داخلی FPS که خودِ بانک آن را رایگان و تقریباً آنی انجام میدهد، هزینه بانکی جداگانه از شما مطالبه کرد، این نشانه روشنی از کارمزد پنهان است؛ حتماً این هزینه را زیر سوال ببرید.
در کنار FPS، سیستم CHAPS هم وجود دارد که برای انتقالهای کلان و زمانی که نیاز به تسویه قطعی همانروز باشد استفاده میشود؛ این سیستم برخلاف FPS معمولاً کارمزد بانکی مشخصی دارد که بانکهای بریتانیایی از فرستنده یا گیرنده دریافت میکنند و بسته به بانک معمولاً در بازهای بین بیست تا چهل پوند برای هر تراکنش قرار میگیرد. اما اگر مسیر حواله شما بینالمللی و از طریق شبکه سوئیفت باشد، داستان پیچیدهتر میشود؛ چون در این مسیر معمولاً یک یا چند بانک واسط (Correspondent Bank) درگیر تراکنش هستند و هرکدام میتوانند کارمزد جداگانهای کسر کنند. اینجاست که کدهای OUR، SHA و BEN اهمیت پیدا میکنند؛ این کدها مشخص میکنند چه کسی مسئول پرداخت کارمزد بانکهای واسط است و اگر از قبل مشخص نشود، ممکن است مبلغ کمتری نسبت به آنچه انتظار داشتید در مقصد بنشیند.
سوالی که باید از صرافی بپرسید پوند از کدام مسیر به حساب من مینشیند
قبل از واریز ریال، حتماً از صرافی بپرسید که پوند شما دقیقاً از چه حسابی و با چه مسیری واریز میشود؛ آیا از یک حساب شرکتی رسمی بریتانیایی است یا از حساب شخصی یک واسطه سوم؟ این تفاوت روی نام نمایشدادهشده در صورتحساب بانکی شما و همچنین روی سرعت نشستن پول تأثیر مستقیم دارد. همیشه از صرافی بخواهید رفرنس تراکنش (Reference Number) و رسید رسمی را همان لحظه در اختیار شما بگذارد، چون در صورت هرگونه تأخیر یا سوال بانک، این مدارک اولین چیزی هستند که به آنها نیاز پیدا خواهید کرد.
مسیر تتر به پوند در مقابل مسیر سنتی مقایسه واقعی کارمزد سرعت و ریسک
در سالهای اخیر، مسیر تبدیل ریال به تتر و سپس تتر به پوند به یکی از گزینههای رایج تبدیل شده، بهخصوص برای مشتریانی که میخواهند هزینه بانکهای واسط دلاری در مسیر سوئیفت را دور بزنند. در این مسیر، علاوه بر اسپرد معمول (که اینبار دو بار اعمال میشود، یک بار در تبدیل ریال به تتر و یک بار در تبدیل تتر به پوند)، یک هزینه دیگر هم وجود دارد به نام کارمزد شبکه بلاکچین که معمولاً بر عهده مشتری قرار میگیرد. اگر انتقال تتر روی شبکه TRC20 انجام شود، این کارمزد معمولاً از کسری از دلار تا حدود یک تا دو دلار متغیر است و به وضعیت ازدحام شبکه و انرژی یا بندویث آدرس فرستنده بستگی دارد؛ اما اگر همان انتقال روی شبکه ERC20 انجام شود، به دلیل ساختار فنی متفاوت اتریوم و کارمزد گس، این عدد میتواند به چند برابر برسد و در ساعات شلوغی شبکه گاهی به دهها دلار هم برسد. این اعداد ثابت نیستند و باید همیشه در لحظه انتقال از صرافی یا کیف پول استعلام بگیرید.
مزیت اصلی مسیر تتر این است که کاملاً بانکهای واسط دلاری و کارمزدهای غیرقابل پیشبینی آنها را از معادله حذف میکند، و همین موضوع باعث میشود در بسیاری از موارد سرعت و شفافیت بالاتری داشته باشد. اما این مسیر بدون ریسک نیست؛ چون سیستم بانکی بریتانیا نسبت به وجوهی که ردپای آنها از یک والت رمزارزی میآید، حساسیت بیشتری نشان میدهد و اگر صرافی مبدأ نتواند مستندات کافی درباره منشأ تتر ارائه دهد، ریسک سوالپیچ شدن حساب گیرنده در بریتانیا بالاتر میرود. به همین دلیل، انتخاب صرافیای که سابقه روشن و مستندسازی منظم دارد، در این مسیر اهمیت دوچندان پیدا میکند.
جدول مقایسه چهار روش انتقال پوند کارمزد زمان تسویه و سطح ریسک
برای تصمیمگیری سریعتر، جدول زیر چهار مسیر رایج را از نظر ساختار کارمزد، زمان تقریبی تسویه، مبلغ مناسب و سطح ریسک تطبیقی مقایسه میکند. توجه داشته باشید همه اعداد تقریبی و متغیر هستند و بسته به صرافی و شرایط لحظهای بازار میتوانند تغییر کنند.
| روش انتقال | اجزای کارمزد | زمان تقریبی تسویه | مناسب چه مبلغی | سطح ریسک تطبیقی |
|---|---|---|---|---|
| FPS داخلی بریتانیا | معمولاً بدون کارمزد بانکی داخلی، فقط اسپرد صرافی | چند ثانیه در شبکه؛ عملاً سی دقیقه تا دو ساعت کاری با احتساب پردازش صرافی | حوالههای خرد تا متوسط | پایین در صورت شفاف بودن منبع |
| CHAPS | کارمزد بانکی حدود بیست تا چهل پوند بعلاوه اسپرد | معمولاً همان روز کاری | حوالههای کلان و فوری | پایین تا متوسط |
| سوئیفت بینالمللی | اسپرد بعلاوه کارمزد بانک واسط احتمالی | یک تا چند روز کاری | مبالغ متوسط تا کلان | متوسط بسته به شفافیت مسیر |
| مسیر تتر TRC20 یا ERC20 | اسپرد دوگانه بعلاوه کارمزد شبکه بلاکچین متغیر | معمولاً چند دقیقه تا چند ساعت | هر مبلغی با مستندسازی مناسب | متوسط تا بالا در صورت نبود مستندات منشأ وجه |
حواله سفید یا سیاه مرزی که تعیین میکند حساب شما در HSBC و Barclays بسته شود یا نه
مهمترین موضوعی که در بحث کارمزد حواله پوند اغلب نادیده گرفته میشود، ریسک مسدود شدن حساب بانکی در انگلیس است؛ چون این ریسک میتواند هزینهای بهمراتب سنگینتر از چند پوند اسپرد اضافه به شما تحمیل کند. بانکهای بریتانیایی تحت نظارت مرجع رفتار مالی یا همان FCA و قوانین مبارزه با پولشویی (AML) موظفاند تراکنشهای مشکوک را شناسایی و در صورت لزوم حساب را مسدود کنند. بانکهایی مانند HSBC و Barclays بهطور خاص نسبت به واریزیهایی که از حسابهای شخصی متعدد و ناشناس یا با الگوی غیرعادی وارد میشوند، حساسیت بالایی نشان میدهند.
هشدار مهمتر از قیمتریسک مسدود شدن حساب بانکی همیشه گرانتر از چند پوند اختلاف نرخ تمام میشود؛ هرگز بهخاطر نرخ کمی بهتر، حواله را از یک حساب شخصی ناشناس یا با مسیر نامشخص نپذیرید.
نشانههای یک حواله سیاه یا مشکوک معمولاً شامل واریز نقدی مستقیم، واریز از چند حساب شخصی مختلف و ناهمگون، یا تکهتکه شدن یک مبلغ بزرگ به چند واریز کوچک برای دور زدن سقفهای گزارشدهی است. در مقابل، حواله سفید به معنای انتقالی است که منشأ آن کاملاً قابل ردیابی و مستند باشد؛ معمولاً از طریق یک حساب شرکتی رسمی صرافی که در بریتانیا فعالیت قانونی دارد. برای دانشجویانی که شهریه دریافت میکنند یا مستأجرانی که اجاره پرداخت میکنند، داشتن این شفافیت بهمعنای واقعی کلمه میتواند بین ادامه بدون دردسر زندگی و روزها معطلی برای رفع مسدودی حساب فرق بگذارد.
مدارکی که باید همان روز از صرافی بگیرید چکلیست اثبات تمیزی پول
برای اینکه در صورت سوال بانک آماده باشید، از همان روز اول از صرافی بخواهید یک رسید رسمی و شرکتی با نام و مشخصات کامل فرستنده در اختیارتان بگذارد. حتماً بررسی کنید نامی که در Statement بانکی شما ظاهر میشود، دقیقاً با نام روی رسید مطابقت داشته باشد، چون مغایرت نام یکی از رایجترین دلایل هشدار سیستمهای تطبیق بانکی است. علاوه بر این، قرارداد یا مکاتبهای که نرخ توافقشده و رفرنس تراکنش در آن ذکر شده را نگه دارید و از قبل یک توضیح مکتوب کوتاه درباره منبع پول (مثلاً حمایت خانوادگی یا پرداخت شهریه) آماده داشته باشید تا در صورت تماس تیم تطبیق بانک، بتوانید سریع و منسجم پاسخ دهید.
قفل کردن نرخ Lock-in و مدیریت ریسک نوسان ریال از لحظه واریز تا نشستن پوند
یکی دیگر از نگرانیهای واقعی مشتریان این است که نرخ پوند از لحظه واریز ریال تا لحظه نشستن پول در حساب مقصد تغییر کند. برای همین، مفهومی به نام قفل کردن نرخ یا Lock-in وجود دارد که در آن صرافی معتبر، نرخ را برای یک بازه زمانی مشخص (معمولاً چند دقیقه تا چند ساعت، بسته به سیاست هر صرافی) برای شما تثبیت میکند. باید بین سه نرخ تفاوت قائل شوید: نرخ اعلامی که روی تابلو یا سایت میبینید، نرخ تأیید سفارش که در لحظه ثبت درخواست شما ثابت میشود، و نرخ تسویه نهایی که واقعاً در محاسبه پوند دریافتی اعمال میگردد.
اگر تسویه با تأخیر انجام شود و صرافی نرخ را قفل نکرده باشد، ممکن است در بازه نوسان بازار، مبلغ نهایی متفاوت از چیزی باشد که در ابتدا محاسبه کرده بودید. به همین دلیل توصیه جدی من این است که پیش از واریز هر ریالی، حتماً یک تأییدیه کتبی (حتی در قالب پیامک یا چت رسمی) از نرخ قفلشده و مدت اعتبار آن دریافت کنید تا در صورت هرگونه اختلاف بعدی، مستند در دست داشته باشید.
نکته کاربردی قفل نرخپیش از واریز هر ریالی، حتماً تاییدیه کتبی نرخ قفلشده و مدت اعتبار آن را حتی در قالب پیامک یا چت رسمی از صرافی دریافت کنید تا در صورت اختلاف بعدی، مستند در دست داشته باشید.
سه سناریوی پرتکرار ایرانیها و محاسبه هزینه واقعی هرکدام
در عمل، اکثر درخواستهای حواله پوند در یکی از سه قالب رایج قرار میگیرند و هرکدام منطق هزینهای متفاوتی دارند. سناریوی اول شهریه دانشگاه است که معمولاً مبلغ بزرگی است و بیشترین حساسیت را نسبت به حواله سفید و تطابق نام پرداختکننده با نام دانشجو دارد؛ چون دانشگاهها معمولاً پرداختهای ناشناس یا با نام غیرمرتبط را قبول نمیکنند یا آنها را برای بررسی بیشتر نگه میدارند. سناریوی دوم اجاره و ودیعه مسکن است که در آن سرعت انتقال اهمیت بالایی دارد، چون معمولاً Letting Agent یا صاحبخانه رسید رسمی و زمانبندی مشخص میخواهد.
سناریوی سوم خرج ماهانه خرد است که معمولاً بیشترین آسیب را از کارمزد ثابت و اسپرد بالا میبیند، چون همانطور که پیشتر توضیح دادم، هزینه مؤثر درصدی در مبالغ کوچک بهمراتب بالاتر است. برای هر سه سناریو، بهترین کار این است که پیش از تصمیمگیری، هزینه مؤثر را بهصورت درصدی حساب کنید؛ یعنی جمع اسپرد، کارمزد ثابت و هزینه شبکه را بر مبلغ کل تقسیم کنید تا واقعاً بفهمید چند درصد از پولتان صرف هزینه انتقال میشود، نه اینکه صرفاً به یک عدد نهایی روی صفحه صرافی اکتفا کنید.
| سناریو | مبلغ نمونه | حساسیت اصلی | مدرک ضروری |
|---|---|---|---|
| شهریه دانشگاه | ۵۰۰۰ تا ۱۵,۰۰۰ پوند | تطابق نام پرداختکننده با نام دانشجو | رسید شرکتی رسمی با نام کامل فرستنده |
| اجاره و ودیعه مسکن | ۱۰۰۰ تا ۵۰۰۰ پوند | سرعت تسویه و زمانبندی مشخص | رفرنس تراکنش و تاییدیه واریز آنی |
| خرج ماهانه | ۲۰۰ تا ۸۰۰ پوند | هزینه مؤثر درصدی بالا | مقایسه هزینه مؤثر چند صرافی پیش از ارسال |
هفت خط قرمز در انتخاب صرافی پوند که هزینه پنهان را لو میدهد
بعد از سالها فعالیت در این حوزه، یک لیست کوتاه از نشانههای هشداردهنده جمع کردهام که هر مشتری باید پیش از انتخاب صرافی به آنها توجه کند. این نشانهها معمولاً بیانگر هزینه پنهان یا ریسک بالاتر هستند و نادیده گرفتن آنها میتواند گران تمام شود.
- نرخی که بهطرز غیرمعمولی بهتر از میانگین بازار به نظر میرسد، معمولاً یا هزینه پنهان دیگری دارد یا ریسک منشأ وجه نامشخص را با خود حمل میکند
- دریافت هزینه بانکی جداگانه برای انتقال داخلی از طریق FPS، در حالیکه خودِ این شبکه معمولاً برای مشتری رایگان است
- خودداری صرافی از ارائه رسید شرکتی رسمی یا اصرار بر واریز به حساب شخصی متفرقه
- درخواست واریز به چند حساب مختلف یا حسابهای در حال گردش بدون توضیح منطقی
- نبود سابقه فعالیت، آدرس فیزیکی مشخص یا اطلاعات ثبتی قابل راستیآزمایی
- تعلل یا طفره رفتن در اعلام دقیق مبلغ خالص پوندی که در نهایت به حساب گیرنده مینشیند
- عدم شفافیت درباره مسیر انتقال، زمان تقریبی تسویه و اینکه پول از چه حسابی ارسال میشود
پیش از هر تصمیمی، سه اقدام ساده میتواند جلوی بیشتر اشتباهات پرهزینه را بگیرد: درصد اسپرد را با فرمول بالا از دو یا سه صرافی مختلف در یک لحظه حساب کنید، حتماً رسید شرکتی رسمی و رفرنس تراکنش را همان روز مطالبه کنید، و پیش از واریز ریال، نرخ قفلشده و مدت اعتبار آن را بهصورت مکتوب بگیرید. همین سه قدم ساده معمولاً بیشتر از هر مقایسه دیگری در هزینه نهایی و امنیت حواله شما تفاوت ایجاد میکند.
پرسشهای پرتکرار درباره کارمزد و نرخ حواله پوند
در ادامه به رایجترین سوالاتی که مشتریان هنگام محاسبه هزینه واقعی حواله پوند میپرسند پاسخ کوتاه و کاربردی دادهام؛ برای جزئیات بیشتر هر بخش میتوانید به همان قسمت مربوطه در بالای همین مقاله مراجعه کنید.
آیا حواله پوند بدون کارمزد واقعیت دارد یا ترفند تبلیغاتی است
بدون کارمزد بودن معمولاً به این معناست که هزینه ثابت اعلامی حذف شده، نه اینکه انتقال کاملاً رایگان است. سود صرافی همچنان از طریق اسپرد یعنی فاصله نرخ فروش با نرخ میانه بازار تأمین میشود، و این وعده معمولاً فقط برای مبالغ بالاتر از یک آستانه مشخص اعمال میگردد.
هزینه بانکهای واسط سوئیفت را فرستنده میپردازد یا گیرنده
این موضوع به کد تعیینشده در دستور پرداخت بستگی دارد. کد OUR یعنی فرستنده همه کارمزدها را میپردازد، کد BEN یعنی گیرنده کسر میشود و کد SHA یعنی هزینه بین دو طرف تقسیم میگردد؛ بدون توافق روشن، ممکن است بانک واسط بخشی از مبلغ را در مسیر کسر کند.
کمترین مبلغی که ارسال پوند برای آن اقتصادی است چقدر است
هرچه مبلغ حواله کوچکتر باشد، همان کارمزد ثابت رایج (تقریباً ده تا پانزده پوند) درصد بیشتری از کل مبلغ را میبلعد. بسیاری از صرافیها آستانه معافیت از کارمزد را حدود هزار پوند تعریف میکنند، پس برای مبالغ نزدیک به این عدد، مقایسه دقیق هزینه مؤثر ضروری است.
اگر پوند بهموقع به حساب نرسید یا حساب مقصد بلاک شد چه کنیم
ابتدا با رفرنس تراکنش از صرافی درخواست Proof of Payment کنید تا مسیر دقیق پول مشخص شود. سپس مستندات منشأ وجه و رسید شرکتی را در اختیار بانک یا تیم تطبیق قرار دهید و همیشه توافق اولیه با صرافی را بهصورت مکتوب نگه دارید تا در صورت نیاز بتوانید پیگیری حقوقی انجام دهید.