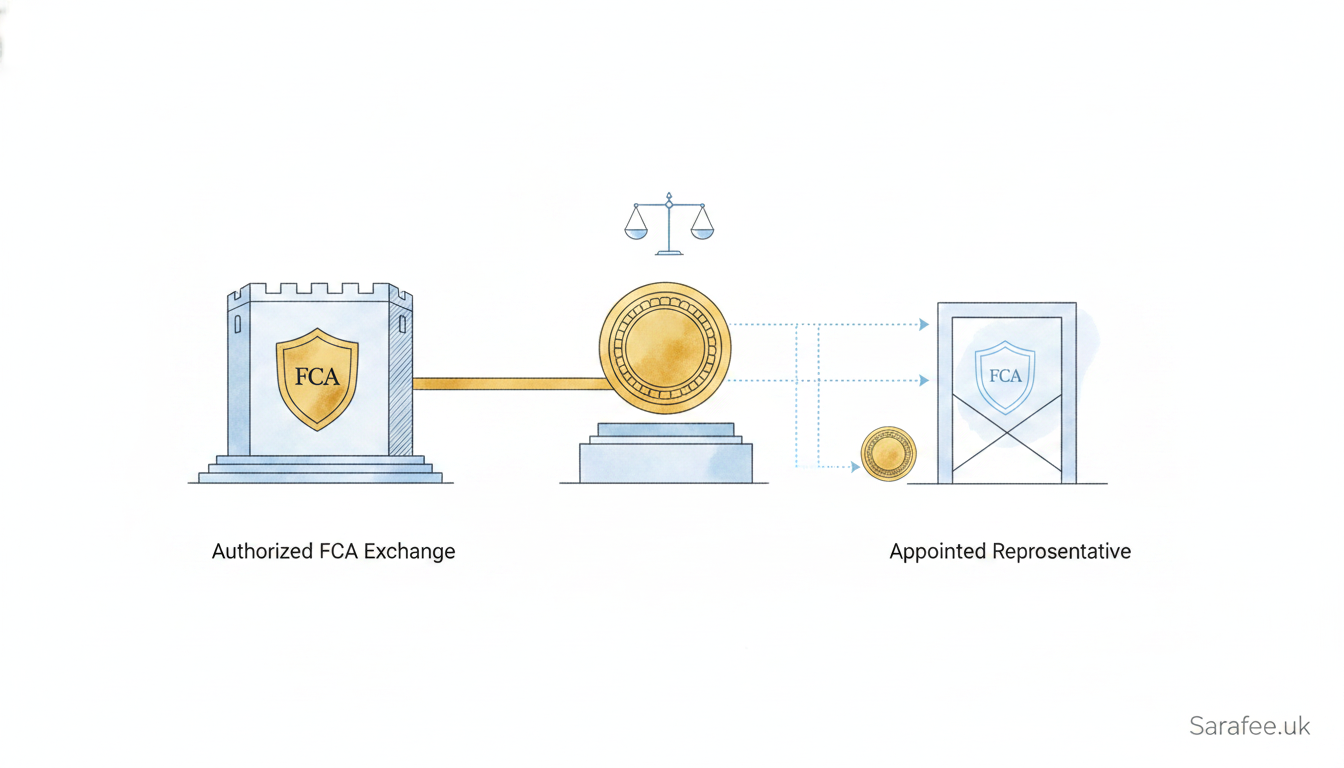
نماینده Appointed Representative یا صرافی دارای مجوز مستقیم FCA؛ انتخاب میان این دو رده رگولاتوری، سرنوشت پول شما را رقم میزند. طبق آخرین نظرسنجی رسمی Financial Lives که FCA منتشر کرده، در بازه دوازدهماهه منتهی به می ۲۰۲۴ نزدیک به ۸۰۰ هزار بزرگسال بریتانیایی، معادل ۱.۵ درصد جمعیت بزرگسال کشور، قربانی کلاهبرداریهای سرمایهگذاری یا بازنشستگی شدهاند. برای معاملهگر ایرانی که با پوند سروکار دارد یا قصد افتتاح حساب نزد یک صرافی مجاز انگلیس را دارد، ندانستن تفاوت این دو رده میتواند به معنای بلوکهشدن کامل سرمایه باشد. من در طول سالهای فعالیتم در بازار پوند بارها موردی را دیدهام که مشتری با اطمینان کامل به یک نماینده فروش پول واریز کرده، در حالی که آن نماینده اساساً مجاز به لمس وجه مشتری نبوده است؛ در ادامه لایههای حقوقی، تازهترین اصلاحیههای رگولاتوری سال ۲۰۲۶ و ابزارهای رسمی تشخیص را باز میکنم.
درباره این تحلیل و تاریخ بهروزرسانیاین محتوا توسط کارشناس ارشد حوزه صرافی و انتقال پوند با بیش از یک دهه فعالیت مستقیم در تعامل با بروکرها و نهادهای رگوله بریتانیا تهیه و در ۳۱ اوت ۲۰۲۶ بهروزرسانی شده است. این مطلب صرفاً جنبه اطلاعرسانی دارد و جایگزین مشاوره حقوقی یا مالی تخصصی نیست؛ پیش از هر تصمیم مالی با مشاور مجاز مشورت کنید.
تفاوت ساختاری صرافی مجاز FCA و نماینده Appointed Representative
سازمان رفتار مالی بریتانیا دو سطح کاملاً متفاوت از دسترسی به بازار مالی تعریف کرده است. تفاوت این دو سطح فقط در عنوان روی وبسایت نیست؛ در میزان سرمایه پایه الزامی، عمق حسابرسی و استقلال عملیاتی نهاد ریشه دارد. پیش از ورود به جزئیات هر رده، جدول زیر فاصله واقعی میان این دو مدل کسبوکار را نشان میدهد.
| معیار | شرکت Authorized | نماینده Appointed Representative |
|---|---|---|
| مجوز مستقیم از FCA | دارد | ندارد؛ از طریق Principal Firm فعالیت میکند |
| الزام سرمایه پایه تحت رژیم IFPR | الزامی و متغیر بر اساس K-Factor | ندارد؛ بار سرمایه بر عهده Principal است |
| حق دریافت مستقیم وجه مشتری | دارد در چارچوب CASS | ممنوع طبق CASS |
| استقلال در طراحی محصول مالی | کامل | محدود به محصولات تاییدشده Principal |
| مسئولیت نهایی حقوقی | بر عهده خود شرکت | بر عهده Principal Firm |
| امکان شکایت مستقیم نزد FOS | همیشه ممکن | تا امروز محدود؛ طبق پیشنهاد اصلاحی HM Treasury فوریه ۲۰۲۶ در حال بررسی برای گسترش |
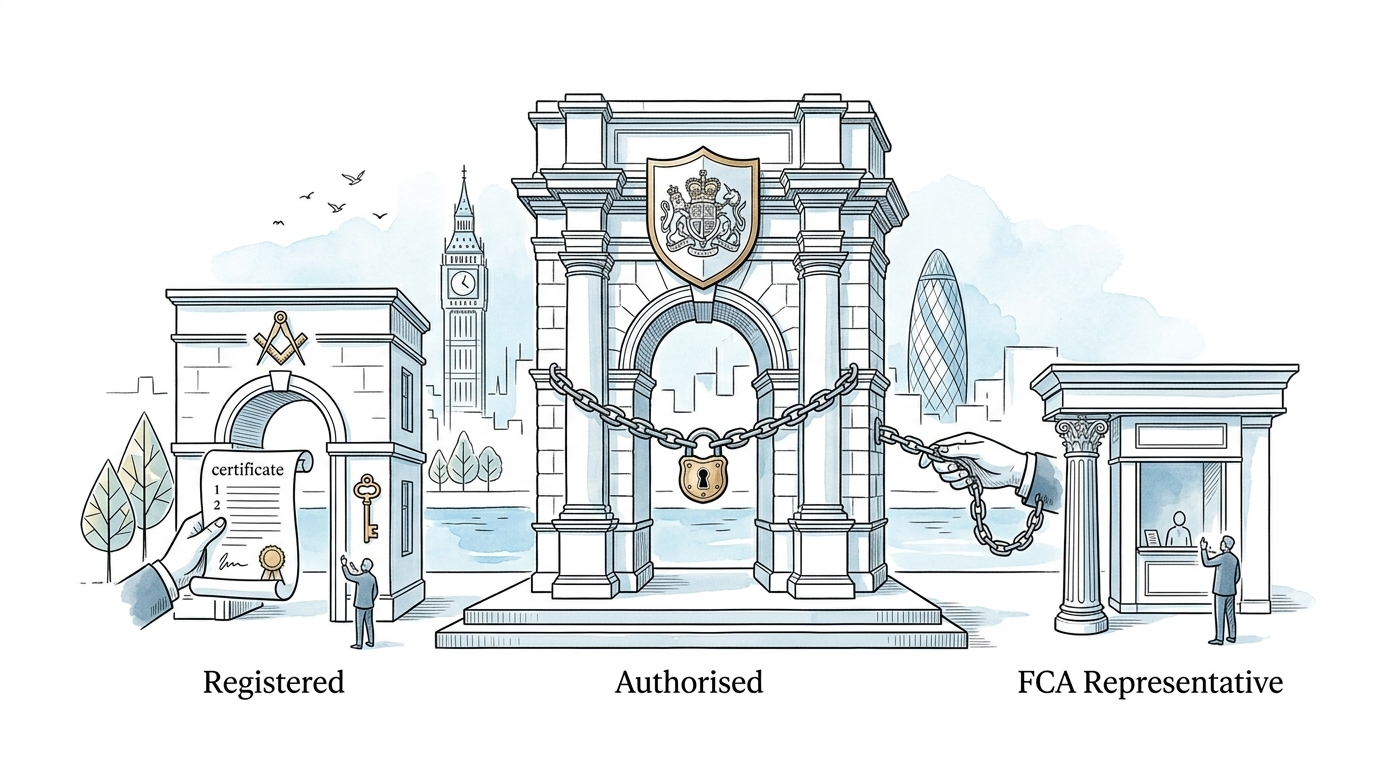
تصویر زیر همین فاصله ساختاری میان دو مدل را در یک نگاه خلاصه میکند.
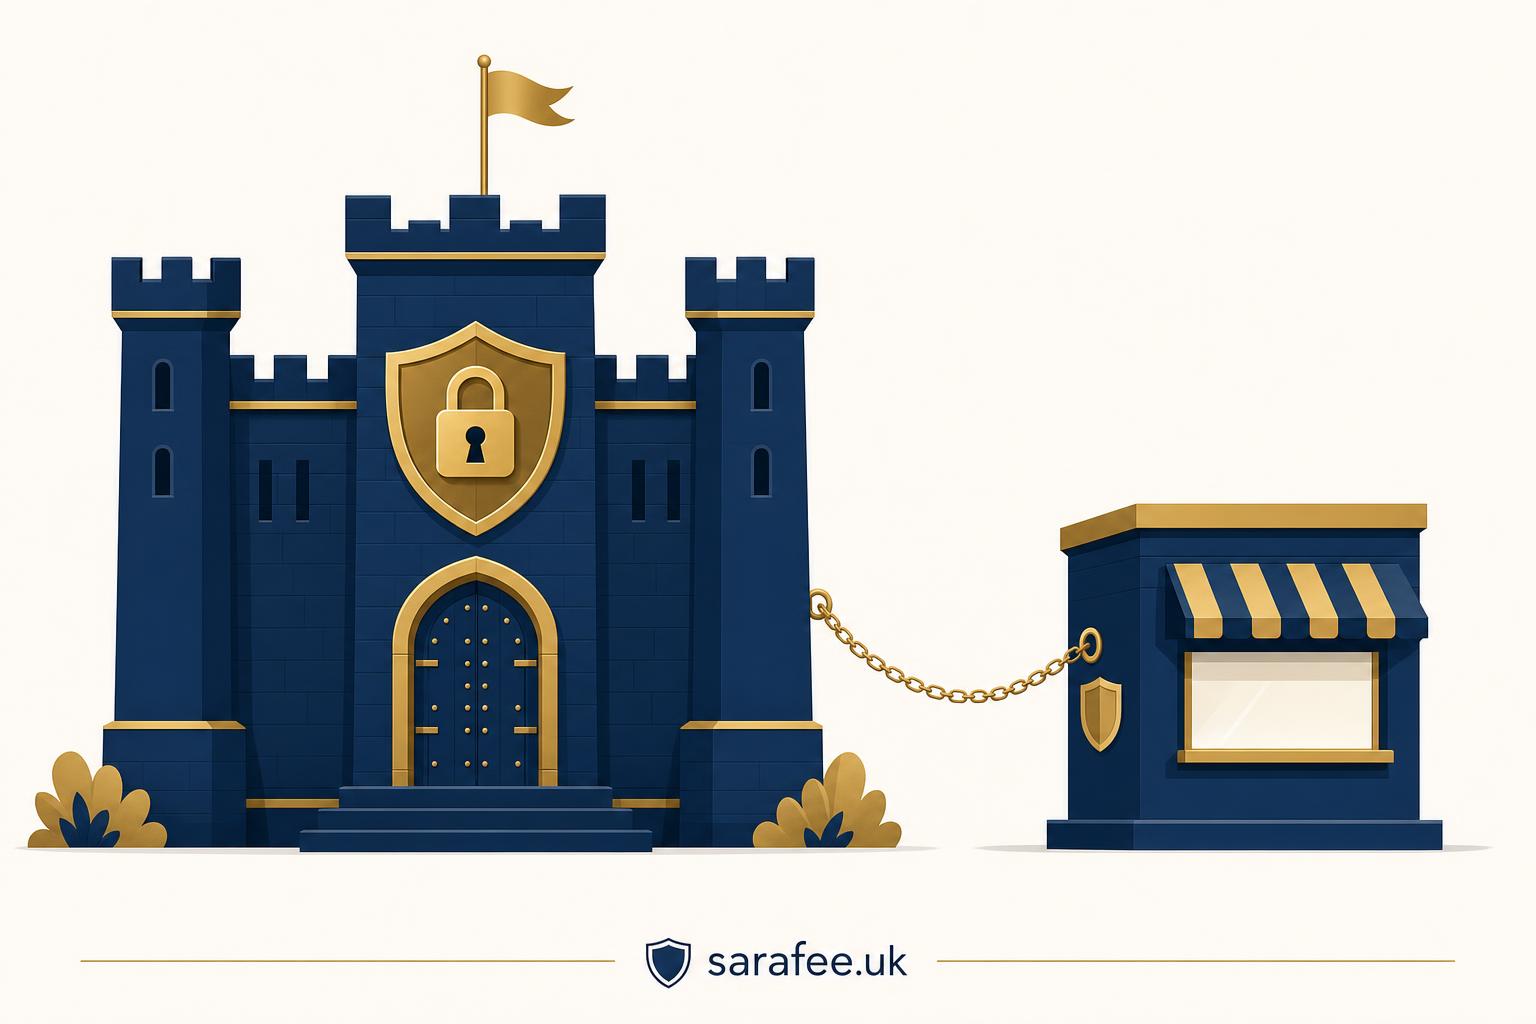
اختیارات حقوقی شرکتهای Authorized در بازار بریتانیا
شرکتی که استاتوس Authorized دریافت میکند مسیر دشواری را طی کرده است. فرایند اخذ این مجوز در عمل معمولاً بین شش تا دوازده ماه طول میکشد و شرکت متقاضی باید تحت رژیم احتیاطی IFPR یعنی Investment Firm Prudential Regime، سرمایه پایه خود را بر اساس فرمول K-Factor محاسبه و در حسابهای قفلشده بانکی نگه دارد. هرچه حجم دارایی مشتریان و ریسک عملیاتی شرکت بالاتر باشد، ضریب K-Factor و سرمایه الزامی نیز بیشتر میشود. مدیران ارشد این شرکتها باید تست تایید صلاحیت فردی را بگذرانند و حسابرسان FCA مستقیماً بر عملکردشان نظارت دارند؛ چنین شرکتی حق دارد وجه مشتری را دریافت کند، محصول مالی طراحی کند و مستقیماً طرف قرارداد معاملهگر باشد.
ماهیت فعالیت نماینده AR زیر چتر شرکت اصلی
نماینده Appointed Representative مجوز مستقیمی از FCA ندارد و صرفاً چتر نظارتی یک شرکت Authorized موسوم به Principal Firm را اجاره میکند. این مدل بهویژه در صنایعی مثل توزیع بیمه، واسطهگری وام مسکن و مشاوره سرمایهگذاری خرد رواج گستردهای دارد؛ برای نمونه یک مشاور مستقل بیمه ممکن است زیر چتر یک بیمهگر بزرگ بهعنوان AR فعالیت کند بدون آنکه هزینه و بار اداری اخذ مجوز مستقل را متحمل شود. نماینده AR بیشتر شبیه بازوی فروش عمل میکند و فقط میتواند محصولاتی را عرضه کند که Principal از پیش تایید کرده است.
بهروزرسانی رگولاتوری فوریه ۲۰۲۶در ۱۲ فوریه ۲۰۲۶ وزارت خزانهداری بریتانیا مشاوره رسمی خود را برای بزرگترین اصلاح رژیم AR در دو دهه اخیر منتشر کرد. طبق این سند حدود ۳۴ هزار نماینده AR زیر چتر تنها ۲۴۰۰ شرکت Principal فعالیت میکنند. سه محور پیشنهادی عبارتند از ایجاد مجوز مجزای Principal Permission برای هر شرکتی که میخواهد نماینده بگیرد، گسترش صلاحیت نهاد رسیدگی به شکایات FOS برای پذیرش شکایت مستقیم علیه خود AR در مواردی که Principal مسئول شناخته نشود، و تسری قواعد SM&CR به سطح نمایندهها. دوره اظهارنظر عمومی این مشاوره در ۹ آوریل ۲۰۲۶ بسته شد و تا تابستان ۲۰۲۶ دولت هنوز پاسخ نهایی و جدول زمانی اجرا را منتشر نکرده؛ یعنی این تغییرات هنوز به قانون لازمالاجرا تبدیل نشدهاند اما مسیر آینده رگولاتوری را روشن نشان میدهند.
امنیت واریز وجه نزد نهاد ناظر مالی بریتانیا
حساسترین لحظه هر همکاری مالی، دقیقهای است که دکمه واریز را میزنید. بخش بزرگی از خسارتهای تریدرهای خرد نه از نوسان بازار، بلکه از ناآگاهی نسبت به قواعد دریافت وجه در بریتانیا سرچشمه میگیرد.
قانون CASS و ممنوعیت دریافت مستقیم وجه توسط AR
بر اساس مقررات حفظ دارایی مشتری موسوم به CASS یا Client Assets Sourcebook، شرکتهای Appointed Representative از دریافت، نگهداری یا کنترل مستقیم پول مشتری منع شدهاند. فرض کنید نمایندهای بهجای ارسال شماره حساب بینالمللی رسمی Principal Firm، شماره کارت شخصی مدیرعامل یا حساب یک شرکت واسط کوچک را برای واریز به شما بدهد؛ همان لحظه است که تخلف رخ میدهد. تمام واریزیهای مشتری باید مستقیماً به حسابهای تفکیکشده Segregated Accounts برسد که به نام همان Principal Firm ثبتشده در رجیستر افتتاح شده باشد.
هشدار واریز وجههرگز وجهی را به حسابی واریز نکنید که نام صاحب آن با نام شرکت Principal Firm ثبتشده در پروفایل رسمی FCA یکسان نباشد. حتی اگر طرف مقابل توضیح قانعکنندهای برای مغایرت نام حساب ارائه دهد، این خودش یک پرچم قرمز جدی است.
مسئولیت مطلق شرکت اصلی در قبال تخلفات نماینده
دکترین حقوقی بریتانیا نسبت به نمایندهها روشن است؛ شرکت اصلی مسئولیت کامل اعمال و ترک فعلهای نماینده خود را بر عهده دارد. اگر یک AR مشاوره نادرست بدهد یا پلتفرم معاملاتیاش دستکاری شده باشد، میتوانید مستقیماً علیه Principal در دادگاههای بریتانیا یا نزد نهاد رسیدگی به شکایات مالی FOS اقامه دعوی کنید. تا پیش از هرگونه اصلاح قانونی، حق شکایت نزد FOS تنها علیه Principal قابل طرح بود نه خود AR؛ پیشنهاد فوریه ۲۰۲۶ دقیقاً همین محدودیت را هدف گرفته و میخواهد مسیر شکایت مستقیم علیه نماینده را نیز باز کند، هرچند این تغییر هنوز نهایی نشده است.
سه شگرد رایج کلاهبرداری با نام رگوله FCA
کلاهبرداران مالی عاشق اعتبار FCA هستند. آنها با شناخت دقیق نقاط کور اطلاعاتی معاملهگران فارسیزبان، سناریوهایی طراحی میکنند که تشخیصشان بدون دانستن جزئیات فنی تقریباً غیرممکن است.
| نوع شگرد | نشانه شناسایی سریع | راه مقابله فوری |
|---|---|---|
| شرکت کلون | شماره FRN درست اما آدرس وبسایت متفاوت | تطبیق دقیق آدرس سایت با فیلد Website در پروفایل رجیستر |
| خدمات خارج از توافقنامه | ارائه اهرم سنگین روی کریپتو زیر پرچم AR | بررسی اینکه آیا آن فعالیت اصلاً در مجوز Principal ذکر شده یا نه |
| مغایرت دامنه | پیشوندهایی مثل VIP یا Global در دامنه اصلی | جستجوی نام دقیق شرکت بهجای کلیک روی لینک ارسالی |
شرکتهای کلون و جعل شماره ثبت
شرکتهای کلون نام، شماره ثبت FRN و حتی آدرس دفتر یک نماینده واقعی را کپی کرده و وبسایتی تقریباً یکسان میسازند. بسیاری از تریدرها شماره ثبت را در سایت FCA چک میکنند اما متوجه نمیشوند دامنهای که در حال واریز پول به آن هستند هیچ ارتباطی با شرکت واقعی ندارد. این شگرد بهخصوص در گروههای تلگرامی فارسیزبان رواج زیادی دارد. برای صحهگذاری دوباره، میتوانید علاوه بر رجیستر آنلاین، با خط تلفن رسمی FCA به شماره ۰۸۰۰۱۱۱۶۷۶۸ نیز تماس بگیرید و اطلاعات تماس شرکت را متقاطع بررسی کنید.
ارائه خدمات کریپتو خارج از توافقنامه اصلی
ترفند رایج دیگر این است که شرکتی وضعیت AR دارد اما خدماتی فراتر از اختیار Principal ارائه میدهد؛ نمونه بارز آن تبلیغ رگوله FCA همراه با اهرم سنگین روی معاملات ارز دیجیتال است. بریتانیا در حال عبور از یک دوره گذار حساس در حوزه کریپتو است. مقررات Cryptoassets Regulations 2026 در ۴ فوریه ۲۰۲۶ توسط پارلمان تصویب شد و FCA در ۳۰ ژوئن ۲۰۲۶ بسته نهایی قوانین شامل چند بیانیه سیاستی از PS26/9 تا PS26/13 را منتشر کرد. پنجره ثبت درخواست مجوز کامل تحت FSMA از ۳۰ سپتامبر ۲۰۲۶، یعنی همین چند هفته پیش رو، باز و در ۲۸ فوریه ۲۰۲۷ بسته میشود؛ رژیم کامل و اجباری تازه از ۲۵ اکتبر ۲۰۲۷ لازمالاجرا خواهد شد. تا رسیدن آن تاریخ، صرافیهای ارز دیجیتال صرفاً تحت مقررات ضدپولشویی موسوم به MLR Registration ثبت میشوند که سطح نظارتی بهمراتب سبکتر و متفاوت از Authorization کامل دارد.
تفاوت رجیستر شده و مجوزدار در کریپتوثبت یک صرافی ارز دیجیتال تحت MLR فقط به معنای رعایت حداقل الزامات ضدپولشویی است، نه دریافت مجوز کامل FCA برای ارائه خدمات پرریسک مثل اهرم یا مشتقات. اگر بروکری ادعای رگوله بودن کریپتو دارد، حتماً بررسی کنید که این ادعا مربوط به ثبت ساده MLR است یا مجوز کامل که تا اکتبر ۲۰۲۷ برای اکثر فعالان هنوز صادر نشده است.
مغایرت دامنه اینترنتی با پروفایل رسمی FCA
بسیاری از سایتهای کلاهبرداری با افزودن پیشوندهایی مثل VIP، Global یا Pro دامنه جدیدی ثبت میکنند و ادعا میکنند شعبه تازه همان شرکت رگولهشده هستند. این ادعا معمولاً دروغ محض است؛ هر دامنهای که یک نهاد مالی از طریق آن با مشتری در ارتباط است باید کاراکتر به کاراکتر با فیلد Website در پروفایل آن شرکت روی register.fca.org.uk یکسان باشد.
راهنمای سه مرحلهای استعلام اصالت بروکر
بهجای اعتماد به لوگوهای طلایی پایین صفحه، باید مثل یک حسابرس عمل کنید. از دسامبر ۲۰۲۵ یک مسیر دوم و سریعتر هم به کمک آمده؛ FCA در ۱۰ دسامبر آن سال ابزار تازهای به نام Firm Checker را در آدرس fca.org.uk/consumers/fca-firm-checker رونمایی کرد که دقیقاً برای سادهسازی همین فرایند طراحی شده است.
| ویژگی | FCA Firm Checker | Financial Services Register کامل |
|---|---|---|
| سرعت استفاده | بسیار سریع و ساده برای کاربر عادی | نیازمند دانش بیشتر برای تفسیر دادهها |
| سطح جزئیات | وضعیت مجوز، مجوزهای اصلی و اطلاعات تماس | سوابق انضباطی، رابطه دقیق AR با Principal، مجوز نگهداری وجه مشتری |
| کاربرد مناسب | بررسی سریع پیش از اولین تماس | بررسی عمیق پیش از واریز مبلغ قابل توجه |
استخراج شناسه FRN و جستجو در رجیستر رسمی
شماره شش یا هفت رقمی رگولاتوری موسوم به FRN را از فوتر سایت یا بخش توافقنامه مشتری Client Agreement کپی کنید و مستقیماً وارد register.fca.org.uk شوید. از لینکهایی که خود بروکر برای استعلام پیشنهاد میدهد استفاده نکنید؛ این لینکها گاهی به یک دیتابیس جعلی هدایت میشوند.
بررسی وضعیت Authorized یا Appointed Representative
پس از باز شدن پروفایل، به فیلد Status نگاه کنید. اگر Authorized با رنگ سبز درج شده، با شرکت اصلی طرف هستید. اگر عبارت Appointed Representative دیده شد، صفحه را پایین بیاورید تا در بخش Principal Firms نام شرکتی که چتر حمایتی را ارائه کرده مشخص شود.
اعتبارسنجی تماس و ثبت شرکت در Companies House
آدرس ایمیل، شماره تلفن و آدرس وبسایت ثبتشده در پروفایل رگولاتوری را با سایتی که در آن هستید مو به مو تطبیق دهید. سپس نام شرکت را در پرتال ثبت شرکتهای بریتانیا Companies House جستجو کنید و سه نکته را با دقت ببینید؛ تاریخ ثبت شرکت که اگر یک شرکت تازهتاسیس ادعای چندین سال سابقه فعالیت دارد خودش پرچم هشدار است، بخش Persons with Significant Control برای شناسایی مالک واقعی، و تاریخچه تغییرات پیدرپی نام یا آدرس ثبتی که معمولاً نشانه فرار از سوابق منفی است. برای بررسی موازی میتوانید فهرست شرکتهای غیرمجاز اعلامشده توسط FCA را نیز در warning-list-unauthorised-firms جستجو کنید.
تله رگولاتوری آفشور برای تریدرهای ایرانی
این بخش تلخترین واقعیت پیش روی معاملهگران ایرانی است. بسیاری از بروکرهایی که در تبلیغات فارسی خود را انگلیسی معرفی میکنند، در عمل چیز دیگری به شما میفروشند.
انتقال اجباری کاربران ایرانی به شعب آفشور
حتی اگر بروکری در لندن مجوز مستقیم Authorized داشته باشد، به دلیل قوانین سختگیرانه ضدپولشویی و تحریمهای بینالمللی، اجازه افتتاح حساب برای ساکنان ایران را ندارد. رویه رایج این است که بروکر با اعتبار شعبه لندن بازاریابی میکند اما در لحظه ثبتنام، شما را به یک شعبه آفشور در سنت وینسنت، موریس یا سیشل هدایت میکند. نکته حقوقی حیاتی اینجاست که باید بند Governing Law یا قانون حاکم بر قرارداد را در Client Agreement بررسی کنید؛ اگر این بند به قوانین سنت وینسنت و گرنادین، سیشل، موریس یا بلیز ارجاع دهد نه England and Wales، این خودش مدرک قطعی خروج از چتر FCA است، حتی اگر برند و لوگو کاملاً مشابه شعبه لندن باشد.
هشدار جدی برای کاربران ایرانیپیش از واریز حتی یک پوند، بند Governing Law قرارداد خود را با دقت بخوانید. اگر قانون حاکم به یکی از جزایر آفشور ارجاع داده شده، سرمایه شما هیچ ارتباطی با نظارت FCA ندارد و ریسک بلوکهشدن کامل آن بسیار بالاست؛ در چنین حالتی نه دادگاه بریتانیا و نه FOS صلاحیت رسیدگی به پرونده شما را خواهند داشت.
ابطال پوشش صندوق جبران خسارت FSCS برای قراردادهای آفشور
بزرگترین مزیت همکاری با شرکت تحت نظارت مستقیم FCA، بهرهمندی از پوشش صندوق جبران خسارت خدمات مالی FSCS تا سقف ۸۵ هزار پوند در صورت ورشکستگی بروکر است؛ این رقم از سال ۲۰۱۹ بدون تغییر باقی مانده. اما اگر شما بهعنوان کاربر ایرانی در شعبه آفشور ثبتنام کرده باشید، حتی یک پنی هم شامل این پوشش نخواهد شد، چون چتر حمایتی بریتانیا مرزهای مشخصی دارد و شامل قراردادهای ثبتشده در جزایر کارائیب یا اقیانوس هند نمیشود.
سقف ۸۵ هزار پوندی را با ۱۲۰ هزار پوندی اشتباه نگیریداز ۱ دسامبر ۲۰۲۵ سقف بیمه سپردههای بانکی نزد بانکها و موسسات اعتباری بریتانیا به ۱۲۰ هزار پوند افزایش یافت، اما این تغییر فقط شامل حسابهای سپرده بانکی است. سقف پوشش سرمایهگذاری که بروکرها و صرافیها را در بر میگیرد همچنان از سال ۲۰۱۹ روی ۸۵ هزار پوند ثابت مانده و هیچ ارتباطی با افزایش اخیر ندارد؛ این دو سقف کاملاً مجزا هستند.
چکلیست نهایی پیش از واریز وجه به بروکر انگلیسی
پیش از خروج از این صفحه، این فهرست کوتاه را ذخیره کنید و هر بار پیش از واریز مبلغ جدید یکبار مرور کنید.
- شماره FRN را در register.fca.org.uk جستجو کرده و وضعیت Authorized یا AR را تایید کنید
- در صورت AR بودن، نام Principal Firm را یادداشت و حساب واریز را با نام دقیق آن تطبیق دهید
- آدرس وبسایت را کاراکتر به کاراکتر با فیلد Website در پروفایل رجیستر مقایسه کنید
- بند Governing Law در Client Agreement را بخوانید و مطمئن شوید به England and Wales ارجاع دارد
- در صورت ادعای خدمات کریپتو، تفاوت ثبت MLR با مجوز کامل Authorization را بررسی کنید
- نام شرکت را در Companies House جستجو و تاریخ ثبت و تغییرات نام را بررسی کنید
- در صورت هرگونه شک، با خط تلفن رسمی FCA به شماره ۰۸۰۰۱۱۱۶۷۶۸ تماس بگیرید