نرخ حواله پوند به تومان و نرخ اسکناس نقد پوند دو عدد کاملاً متفاوتند و هرکسی این دو را با هم قاطی کند، دیر یا زود در محاسبه هزینه واقعی تراکنشش جا میماند. من سالهاست هم در بازار فردوسی تهران معامله کردهام و هم پروندههای حوالهای دارم که مقصدشان حسابهای بانکی در لندن، منچستر و بیرمنگام است؛ و صادقانه بگویم بیشترین سؤالی که از من میپرسند این است که چرا وقتی قرار است پولی جابهجا شود و اصلاً اسکناسی دستبهدست نمیشود، گاهی گرانتر از خرید فیزیکی پوند تمام میشود. اگر قصد انتقال پول از انگلیس به ایران یا برعکس آن را دارید، همین یک نکته میتواند چند صد هزار تا چند میلیون تومان در محاسبات شما تفاوت ایجاد کند.
اسکناس یا حواله؟ تفاوت ماهوی دو نرخ پوند که ایرانیان مقیم انگلیس اشتباه میگیرند
اسکناس یعنی همان تکه کاغذ پوندی که یا در صندوق صرافی تهران تحویل میگیرید یا در فرودگاه هیترو از کیفتان بیرون میآورید؛ یک کالای فیزیکی با وزن، حجم و ریسک نگهداری. حواله اما اصلاً کالای فیزیکی نیست؛ حواله یعنی اعتباردهی، یعنی یک نفر در انگلیس به حساب شما پوند واریز میکند و در ازایش شما در ایران تومان تحویل صراف میدهید، بدون آنکه حتی یک اسکناس از مرز رد شود. همین تفاوت ماهوی باعث میشود این دو، دو بازار جدا با عرضه و تقاضای مستقل باشند، نه دو قیمت برای یک کالای واحد.
نکتهای که اغلب نادیده گرفته میشود این است که نرخ رسمی مرکز مبادله ایران، خودش ذاتاً یک نرخ حواله است، نه نرخ اسکناس. این نرخ برای واردکنندگان و مصارف تجاری ثبتشده تعریف شده و بیش از ۹۵ درصد معاملات قانونی تجاری کشور هم دقیقاً در همین قالب حواله رسمی انجام میشود، نه با جابهجایی اسکناس. پس وقتی نرخ رسمی و نرخ بازار آزاد پوند را کنار هم میبینید، در واقع دارید دو کالای متفاوت با دو کاربرد کاملاً جدا را مقایسه میکنید.
نرخ پوند امروز در یک نگاه قیمت اسکناس بازار آزاد در برابر نرخ حواله رسمی و آزاد
در شهریور ۱۴۰۵، اسکناس پوند در بازار آزاد ایران در محدوده ۲۹۵,۰۰۰ تا ۳۰۰,۳۲۰ تومان معامله میشود و همچنان گرانترین ارز اصلی موجود در صرافیهای تهران است، حتی گرانتر از دلار و یورو. این عدد را همهروزه در تابلوی صرافیهای فردوسی میبینید و طبیعتاً ساعت به ساعت هم نوسان دارد.
در طرف مقابل، نرخ حواله رسمی در مرکز مبادله ایران عددی کاملاً متفاوت است و در شهریور ۱۴۰۵ در محدوده حدود ۲۰۶,۰۰۰ تومان قرار دارد؛ اما این نرخ فقط برای مصارف تجاری ثبتشده و وارداتی کاربرد دارد و ربطی به حواله شخصی یا دانشجویی شما به یک حساب در انگلیس ندارد. نرخ حواله بازار آزاد که برای انتقال شخصی پوند به حساب بانکی بریتانیا استفاده میشود، نرخ سومی است؛ نرخی که بر اساس هزینه واقعی تأمین پوند در مقصد شکل میگیرد و میتواند به نرخ اسکناس نزدیک، پایینتر یا حتی بالاتر از آن باشد. پیش از هر تصمیمی، همین امروز و درست پیش از تراکنش، نرخ را از صراف مورد اعتمادتان استعلام بگیرید؛ چون هر عددی که اینجا میخوانید، تصویر یک لحظه از بازاری است که هر ساعت جابهجا میشود.
نکته مهم درباره نرخهاهر سه نرخ یعنی اسکناس، حواله رسمی و حواله بازار آزاد، هر ساعت میتوانند تغییر کنند. پیش از هر تراکنش، حتماً نرخ لحظهای را از صراف مورد اعتمادتان استعلام بگیرید و به هیچ عددی که در گذشته دیدهاید تکیه نکنید.
جدول مقایسه نقد و حواله قیمت زمان تسویه کارمزد ریسک بانکی و قابلیت ردیابی
پیش از تصمیمگیری، این جدول را کنار دستتان نگه دارید؛ چون خیلی از دعواهایی که بعداً بین مشتری و صراف پیش میآید، دقیقاً سر همین ستونهاست.
| فاکتور | اسکناس نقد | حواله بانکی |
| نرخ مبنا | نرخ لحظهای بازار آزاد اسکناس | نرخ حواله بازار آزاد بر اساس مسیر و مقصد |
| کارمزد آشکار | معمولاً در نرخ خرید و فروش لحاظ شده | کارمزد ثابت صرافی بهعلاوه اسپرد |
| کارمزد پنهان | هزینه حمل، انبارداری و امنیت | کارمزد بانک واسط، تبدیل ارز میانی، هزینه پول تمیز |
| زمان تسویه | آنی و در لحظه تحویل | چند ساعت تا چند روز کاری بسته به مسیر |
| ریسک فیزیکی | ریسک حمل، سرقت و اعلام گمرکی | عملاً صفر |
| ریسک مسدودی حساب | ندارد | وابسته به منشأ وجه و نوع حساب گیرنده |
| سقف مبلغ | محدود به مقررات خروج ارز از ایران | وابسته به سقف عملیاتی صرافی و پروفایل بانکی گیرنده |
| اثبات منشأ وجه | معمولاً لازم نیست | در مبالغ بالا تقریباً الزامی است |
| قابلیت ردیابی | غیرقابل ردیابی و بدون سابقه بانکی | کاملاً ثبتشده در صورتحساب بانک گیرنده |
چرا حواله پوند گاهی از اسکناس نقد گرانتر تمام میشود پنج عامل قیمتساز
این سؤالی است که هر روز از من میپرسند و جواب کوتاهش این است که حواله، برخلاف ظاهرش، هزینههای نامرئی زیادی دارد که در قیمت اسکناس اصلاً وجود ندارد. بگذارید این پنج عامل را یکییکی باز کنم.
- هزینه تأمین پوند در مقصد: وقتی پوند تمیز و قابل ردیابی در بریتانیا کم باشد، صراف باید برای پیدا کردن منبعی که ریسک حساب گیرنده را بالا نبرد، هزینه بیشتری بپردازد و این هزینه به نرخ نهایی اضافه میشود.
- هزینه واسطههای بینمرزی: در مسیرهایی که پول از چند کشور عبور میکند، هر واسطه سهم خودش را از معامله برمیدارد.
- ریسک زمانی و نوسان نرخ: فاصله بین لحظهای که شما تومان میدهید تا لحظهای که پوند در حساب انگلیسی مینشیند، ممکن است چند ساعت تا چند روز طول بکشد و صراف باید این ریسک نوسان را در قیمت لحاظ کند.
- هزینه انطباق و مستندسازی: نهادهایی که واقعاً پاسخگو و دارای مدارک شفاف هستند، برای همین شفافیت هزینه میکنند و طبیعتاً این هزینه در نرخ منعکس میشود.
- حجم پایینتر معاملات پوند نسبت به دلار: بازار پوند کمعمقتر از بازار دلار است و همین کمعمقی باعث میشود اختلاف قیمت خرید و فروش یعنی اسپرد در معاملات پوند بیشتر از دلار باشد.
نکته مهم این است که این رابطه همیشه یکطرفه نیست؛ در دورههایی که عرضه پوند تمیز در انگلیس زیاد میشود، ممکن است دقیقاً برعکس این اتفاق بیفتد و حواله ارزانتر از اسکناس معامله شود. به همین دلیل هیچوقت نباید فرض کنید یک نرخ همیشه بالاتر از دیگری است؛ باید همان لحظه استعلام بگیرید.
مسیر پشتپرده حواله پوند از فردوسی تهران تا حساب بانکی لندن
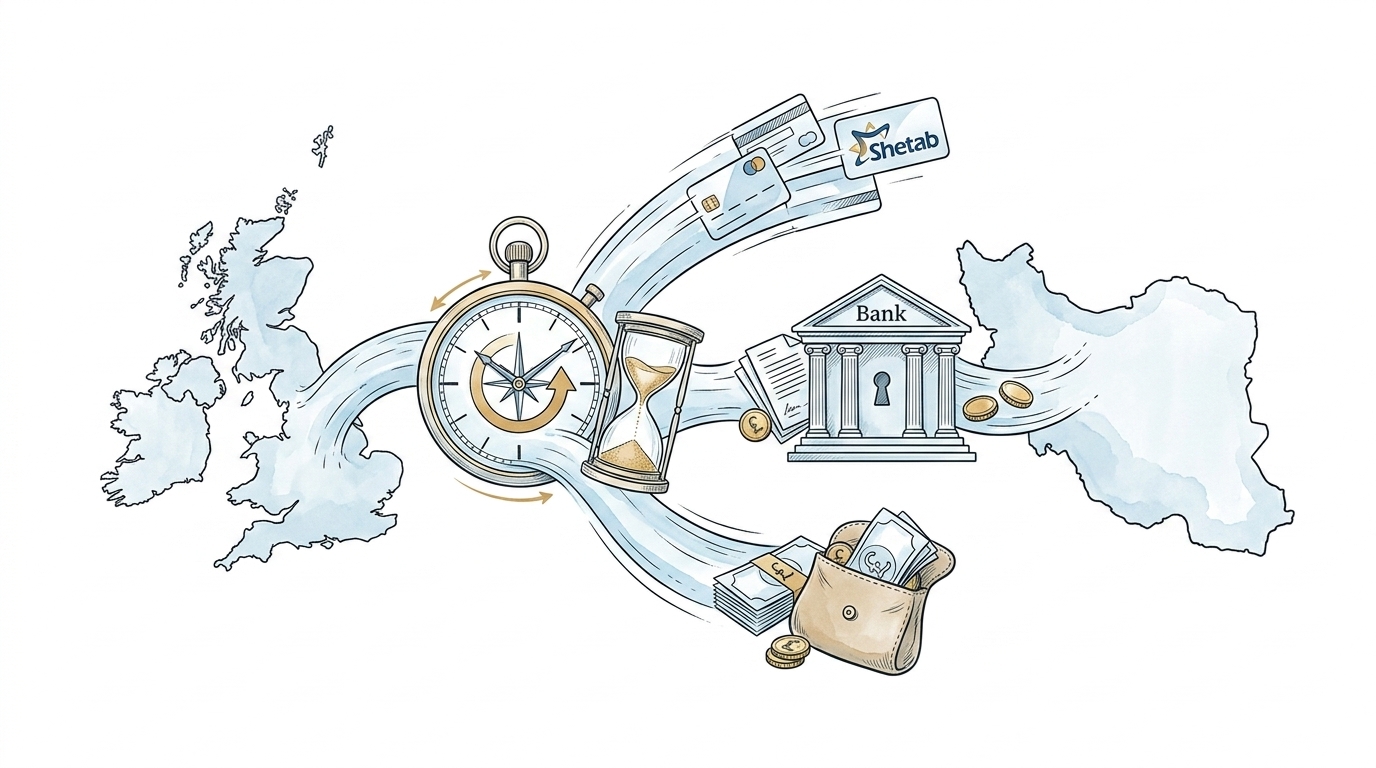
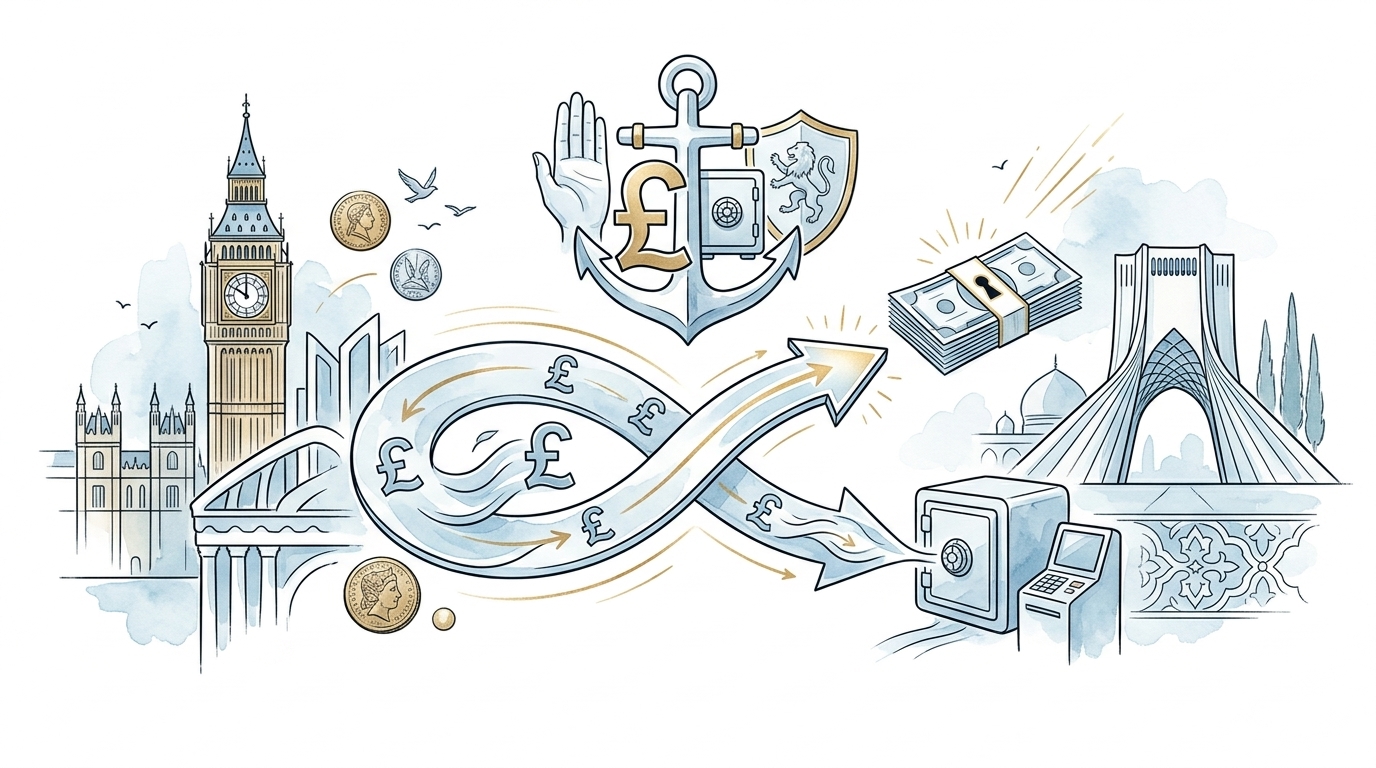
وقتی شما در تهران تومان تحویل صراف میدهید، آن تومان مستقیم تبدیل به پوند در لندن نمیشود؛ یک مسیر چندمرحلهای طی میشود که اغلب مشتریها از آن بیخبرند. مسیر رایج این است: ریال در ایران ابتدا به درهم امارات در دبی یا به لیر ترکیه و دلار تبدیل میشود، و در گام بعدی همان ارز میانی در بریتانیا به پوند تبدیل و به حساب شما واریز میگردد. مسیر جایگزینی هم که این روزها رواج پیدا کرده، تبدیل ریال به تتر و نقد کردن آن در مقصد است.
هر گره در این زنجیره، هم یک لایه کارمزد اضافه میکند و هم یک لایه ریسک. دلیل اصلی اینکه چرا نرخ حواله پوند بین دو صرافی مختلف تا چند هزار تومان تفاوت دارد، دقیقاً همین تفاوت در کیفیت و طول مسیر است؛ صرافیای که منبع پوند تمیز نزدیکتر و مطمئنتری در انگلیس دارد، طبیعتاً هزینه کمتری متحمل میشود. قرار گرفتن ایران در فهرست FATF هم به این پیچیدگی دامن زده و مسیرهای مستقیمتر بانکی را عملاً از دسترس خارج کرده است.
پول تمیز یا Clean Funds دقیقاً یعنی چه و چرا نرخش بالاتر است
پول تمیز یعنی پوندی که منشأ آن در سیستم بانکی بریتانیا کاملاً قابل ردیابی و قابل دفاع است؛ واریزکنندهاش مشخص است، صورتحساب بانکیاش شفاف است و رفرنس تراکنش هم منطقی و قابل توضیح است. این دقیقاً نقطه مقابل واریزهایی است که از حسابهای شخصی ناشناس یا حسابهای واسط پرگردش انجام میشود و هیچ داستان روشنی پشتشان نیست.
وقتی صرافی برای واریز به حساب شما از منبع پول تمیز استفاده میکند، در واقع دارد ریسک مسدودی حساب شما را بهشدت پایین میآورد. این کار هزینه دارد و همین هزینه است که در نرخ حواله منعکس میشود؛ به بیان ساده، اختلاف قیمتی که گاهی بین حواله و اسکناس میبینید، چیزی نیست جز بهای بیمهکردن حساب بانکی شما در برابر یک نامه ناخوشایند از طرف بانک.
کارمزدهای پنهان حواله پوند تفکیک نرخ تبلیغاتی از نرخ خالص نهایی
نرخی که در تابلوی صرافی یا کانال تلگرام میبینید، بهندرت همان عددی است که نهایتاً در حساب شما مینشیند. برای فهمیدن هزینه واقعی باید اجزای قیمت را تفکیک کنید: اسپرد بین نرخ خرید و فروش، کارمزد ثابت صرافی، کارمزد بانک واسط یا همان Correspondent Bank، کارمزد بانک گیرنده در انگلیس و هزینه تبدیل ارز میانی در مسیرهایی که از دبی یا ترکیه عبور میکند.
یک نکته فنی که کمتر کسی دربارهاش صحبت میکند، تفاوت شرطهای OUR، SHA و BEN در حواله بانکی بینالمللی است. در شرط OUR، فرستنده همه کارمزدها را میپردازد و مبلغ کامل به گیرنده میرسد؛ در شرط SHA کارمزدها بین طرفین تقسیم میشود؛ و در شرط BEN همه کارمزدها از مبلغ گیرنده کسر میشود. اگر از قبل ندانید حواله شما با کدام شرط ارسال میشود، ممکن است در انتهای مسیر با مبلغی کمتر از انتظار مواجه شوید.
برای اینکه این محاسبه دستتان بیاید، یک مثال فرضی ولی واقعگرایانه میزنم: فرض کنید ۳۱۵,۰۰۰,۰۰۰ تومان برای ارسال ۱,۰۰۰ پوند به صراف پرداخت میکنید. در مسیر، بانک واسط ۱۵ پوند و صرافی مقصد ۱۰ پوند کارمزد کسر میکند؛ یعنی نهایتاً فقط ۹۷۵ پوند در حساب گیرنده مینشیند. نرخ مؤثری که واقعاً پرداخت کردهاید، دیگر همان عدد روی تابلو نیست؛ از تقسیم ۳۱۵,۰۰۰,۰۰۰ بر ۹۷۵ عددی نزدیک به ۳۲۳,۰۰۰ تومان به دست میآید، یعنی حدود هشت هزار تومان بیشتر از نرخی که ابتدا دیده بودید.
برای اینکه گول نرخ تبلیغاتی را نخورید، همیشه نرخ مؤثر را حساب کنید: مبلغ تومانی که پرداخت کردهاید را تقسیم کنید بر تعداد پوندی که واقعاً و نهایتاً در حساب گیرنده نشسته است. و از صراف بخواهید مبلغ نهایی تضمینی گیرنده را کتبی به شما بدهد، نه صرفاً یک نرخ روی کاغذ.
ریسک شماره یک برای دانشجویان و مقیمان مسدود شدن حساب بانکی در بریتانیا بر اساس قوانین AML
بانکهای بریتانیایی مثل بارکلیز، اچاسبیسی، لویدز و نتوست همگی زیر نظر Financial Conduct Authority یا همان FCA فعالیت میکنند و ملزم به رعایت سختگیرانه مقررات ضدپولشویی یا AML هستند. این یعنی سیستمهای بانکی بهطور خودکار الگوهای تراکنش را رصد میکنند و هر رفتاری که با پروفایل عادی مشتری همخوانی نداشته باشد، پرچم قرمز میگیرد.
رایجترین تریگرها عبارتند از واریز از حساب شخص ثالثی که هویتش برای بانک روشن نیست، واریزهای خردشده و مکرر در بازه زمانی کوتاه، مبلغی که با میزان درآمد یا پروفایل مالی اعلامشده مشتری تناسب ندارد، و رفرنسهای مبهم یا نامرتبط روی تراکنش. نتیجه این پرچم قرمز میتواند از درخواست ساده مدرک شروع شود و تا محدودیت موقت، بستن کامل حساب یا فریز شدن وجه پیش برود. بهدلیل قرار گرفتن ایران در فهرستهای نظارتی FATF، این حساسیت روی پروفایلهای مرتبط با ایران معمولاً چند پله بالاتر از حالت عادی است. تأکید میکنم هدف از این توضیحات کمک به رعایت درست قوانین است، نه پیدا کردن راهی برای دور زدن آنها.
هشدار مهمهرگز به بانک اطلاعات ناقص، نادرست یا متناقض ندهید و در برابر نامه بانک سکوت نکنید. سکوت یا قطع ارتباط معمولاً بدترین واکنش ممکن است و باعث میشود بانک تصمیم را بهصورت دائمی و به ضرر شما نهایی کند.
سناریوهای واقعی مسدودی حساب و مسیر آزادسازی وجه
یک نمونه رایج، دانشجویی است که در یک ماه شهریهاش را از سه واریزکننده متفاوت دریافت میکند؛ بانک این الگو را غیرعادی میبیند و حساب را برای بررسی محدود میکند. نمونه دیگر، فروش یک ملک در ایران و انتقال یکجای مبلغ کلان به حساب شخصی در انگلیس است که تقریباً همیشه باعث توقف موقت تراکنش و درخواست مستندات میشود. در چنین مواردی، بانک معمولاً طی هفت تا چهارده روز کاری نامهای رسمی با عنوانی شبیه درخواست اطلاعات ارسال میکند و مدارکی مثل صورتحساب بانکی مبدأ، سند فروش یا توضیح رابطه با واریزکننده را میخواهد.
در هر دو حالت، مسیر درست این است که به نامه بانک بهسرعت و بهصورت مکتوب پاسخ دهید، مستندات ترجمهشده و تأییدشده را ارائه کنید، و اگر پاسخ قانعکننده نبود، شکایت رسمی ثبت کنید. توجه کنید که پیش از ارجاع پرونده به Financial Ombudsman Service، معمولاً باید حداقل هشت هفته به بانک فرصت دهید تا از طریق فرآیند رسیدگی داخلی خودش به شکایت شما پاسخ دهد. بدترین واکنش ممکن، سکوت کردن یا قطع ارتباط با بانک است؛ چون این کار معمولاً باعث میشود بانک تصمیم را به ضرر شما و بهصورت دائمی نهایی کند.
چکلیست مدارک اثبات منشأ وجه که باید از قبل آماده باشد
تجربه من میگوید بهترین زمان برای آماده کردن این مدارک، قبل از انتقال است، نه روزی که بانک نامه هشدار میفرستد. این فهرست را از همین حالا در پوشهای دیجیتال نگه دارید:
- مبایعهنامه فروش ملک یا خودرو همراه با ترجمه رسمی و تأیید دادگستری
- گواهی حقوق، فیشهای حقوقی و اظهارنامه مالیاتی
- صورتحساب بانکی ایران و گردش کامل حساب مرتبط با مبلغ
- سند ارث یا هبه و گواهی انحصار وراثت در صورت مرتبط بودن
- رسید رسمی صرافی و قرارداد تبدیل ارز
نگهداری نسخه دیجیتال و ترجمه رسمی این مدارک پیش از انتقال، تفاوت بین یک پاسخ سریع به بانک و چند هفته بلوکه شدن پول شماست.
حواله شخصی دانشجویی و شرکتی تفاوت در نرخ سقف مبلغ و درجه امنیت بانکی
حواله شخصی یا خانوادگی معمولاً مبالغ کوچکتری دارد اما چون مقصدش یک حساب شخصی است، حساسیت بانک روی هویت واریزکننده بالاتر میرود. حواله دانشجویی وقتی که مستقیم و با رفرنس شماره دانشجویی به حساب دانشگاه پرداخت شود، یکی از کمریسکترین حالتهای ممکن است، چون بانک دانشگاه گیرنده معمولاً پروفایل شناختهشدهای دارد و ماهیت تراکنش کاملاً روشن است.
حواله شرکتی داستان متفاوتی دارد؛ اینجا باید فاکتور، قرارداد و توجیه تجاری روشنی وجود داشته باشد و به همین دلیل ساختار قیمتگذاری آن هم با حواله شخصی فرق میکند. توصیه عملی من این است که هر جا امکانش هست، پول را مستقیم به حساب مؤسسه مقصد -چه دانشگاه باشد چه صاحبخانه یا بیمارستان- واریز کنید، نه به حساب شخصی واسط؛ این یک تصمیم ساده است که ریسک مسدودی را بهطرز چشمگیری کاهش میدهد.
| نوع حواله | مبلغ رایج | مدارک لازم | ریسک بررسی AML |
| شخصی یا خانوادگی | کم تا متوسط | توضیح نسبت و منشأ وجه | نسبتاً بالا |
| دانشجویی مستقیم به دانشگاه | متوسط تا بالا | رفرنس شماره دانشجویی و فاکتور شهریه | پایین |
| شرکتی یا تجاری | بالا | فاکتور، قرارداد و توجیه تجاری | متوسط تا بالا بسته به مستندسازی |
صرافی دارای مجوز FCA در لندن یا صرافی فردوسی تهران معیارهای انتخاب و علائم خطر
نهادهای انتقال پول در بریتانیا باید نزد FCA و HMRC بهعنوان Money Service Business یا MSB ثبت شده باشند و شماره ثبت آنها قابل استعلام آنلاین است؛ این یک لایه اطمینان اضافی است که صرافیهای داخل ایران بهطور طبیعی فاقد آن هستند، چون مجوزشان از بانک مرکزی ایران است و آن مجوز اصلاً نظارتی روی مقصد بریتانیایی وجه ندارد.
چند علامت خطر هست که هر بار دیدمشان، به مشتری هشدار دادهام: نرخی که بهطرز غیرعادی و مشکوکی بهتر از بازار است، اصرار صراف بر واریز به یک حساب شخصی بهجای حساب رسمی صرافی، نبود رسید رسمی برای تراکنش، ارتباط صرفاً از طریق پیامرسان بدون هیچ آدرس یا شماره ثبت مشخص، و فشار برای گرفتن تصمیم فوری. اگر برای اولینبار با یک صرافی کار میکنید، پیشنهاد میکنم مبلغ کلان را یکجا نفرستید و ابتدا با یک مبلغ کوچک آزمایشی، اعتماد و سرعت عملکردشان را بسنجید.
علائم خطر صرافیاگر نرخ پیشنهادی بهطرز مشکوکی بهتر از بازار بود، صراف اصرار داشت پول را به یک حساب شخصی واریز کنید، یا هیچ رسید رسمی و شماره ثبتی ارائه نکرد، معامله را همانجا متوقف کنید.
جایگاه Wise Revolut و بانکهای آنلاین در انتقال پوند برای ایرانیان و محدودیتهای آن
سرویسهایی مثل Wise و Revolut گزینه محبوب خیلی از ایرانیهای مقیم اروپا هستند، اما باید صادق باشیم: این پلتفرمها بهدلیل محدودیتهای تحریمی، برای انتقال مستقیم پول از داخل ایران قابل استفاده نیستند. کاربرد واقعی آنها زمانی است که وجه از قبل و از مسیر دیگری از ایران خارج شده و حالا قرار است بین کشورهای ثالث یا داخل بریتانیا جابهجا شود.
نکته مهم دیگر این است که فرآیند احراز هویت یا KYC این پلتفرمها روی آیپی، محل اقامت و پاسپورت ایرانی حساسیت ویژهای دارد و بسیاری از حسابها صرفاً بهدلیل عدم تطابق این اطلاعات محدود میشوند. هرگز اطلاعات نادرست در فرمهای KYC وارد نکنید؛ این کار در بلندمدت بسیار پرریسکتر از هر صرفهجویی کوتاهمدتی است.
راهنمای گامبهگام یک حواله پوند کمریسک از استعلام نرخ تا تأیید نشستن وجه
این همان مسیری است که به مشتریهای خودم توصیه میکنم و اگر قدمبهقدم رعایت شود، بخش زیادی از دردسرهای رایج را از بین میبرد.
- اول مشخص کنید دقیقاً نیاز شما نقد است یا حواله و مقصد وجه کجاست
- نرخ خالص نهایی را از حداقل سه منبع مختلف استعلام بگیرید و زمان دقیق استعلام را یادداشت کنید
- نرخ را قفل کنید و تأییدیه کتبی مبلغ نهایی گیرنده را از صراف دریافت کنید
- نام دقیق واریزکننده و رفرنس تراکنش را از قبل به گیرنده اطلاع دهید تا برای بانک قابل توضیح باشد
- رسید رسمی صرافی را بایگانی کنید و پرونده مدارک منشأ وجه را از پیش آماده نگه دارید
- پس از واریز، مبلغ نشسته در حساب را با تأییدیه اولیه تطبیق دهید
چه زمانی نقد ببریم و چه زمانی حواله کنیم سه سناریوی رایج ایرانیان در بریتانیا
دانشجوی تازهوارد معمولاً بهترین نتیجه را با ترکیب میگیرد: مقداری اسکناس محدود برای هفتههای اول تا وقتی حساب بانکی راه بیفتد، و حواله برای پرداخت شهریه و اجاره از طریق حساب دانشگاه یا صاحبخانه. کسی که قصد خرید ملک یا سرمایهگذاری دارد عملاً چارهای جز حواله با مستندات کامل ندارد، چون هیچ آژانس املاک یا وکیلی مبلغ نقد اسکناس را برای معامله ملکی نمیپذیرد. اما برای یک سفر کوتاه توریستی، اولویت همچنان با اسکناس یا کارت ارزی است، چون سرعت و راحتی مصرف روزانه اهمیت بیشتری دارد.
یک نکته حقوقی را فراموش نکنید: اگر مجموع ارز نقدی که همراه دارید -نه فقط پوند، بلکه هر ارزی جمعاً- هنگام ورود یا خروج از مرزهای بریتانیا معادل بیش از ده هزار پوند باشد، اظهار رسمی به گمرک بریتانیا الزامی است. از طرف دیگر، خروج ارز نقد از ایران هم تابع سقفها و مقررات بانک مرکزی است. پیش از سفر، هر دو محدودیت را با صرافی خودتان چک کنید.
توجهپرسشهای پرتکرار درباره نرخ حواله پوند به تومان و ریسکهای آناین محتوا صرفاً جنبه آموزشی دارد و نه توصیه سرمایهگذاری است و نه راهنمایی برای دور زدن مقررات بانکی یا تحریمی؛ هدف این است که با آگاهی کامل از سازوکار قیمتگذاری و ریسکهای بانکی، تصمیمی امنتر و آگاهانهتر بگیرید.