اولین سوالی که هر مشتری با چمدان پر از فیش حقوقی و سند فروش ملک وارد دفتر صرافی میکند همین است: سقف انتقال پول از انگلیس به ایران دقیقاً چند پوند است؟ بعد از سالها کار روزمره با پوند و ریال، جواب من همیشه یک چیز بوده است؛ عددی به نام سقف انتقال پول در قوانین بریتانیا به شکل یک ممنوعیت مبلغی مشخص وجود ندارد، اما یک مرز نامرئی هست که اگر نشناسیدش، حساب بانکیتان در عرض چند ساعت فریز میشود. این مقاله همان مرز را با عدد، مدرک و تجربه میدانی برایتان روشن میکند.
پاسخ سریع سقف واقعی انتقال پول از انگلیس به ایران چند پوند است؟
در قانون بریتانیا هیچ سقف رسمی و مکتوبی برای مبلغ حواله شخصی وجود ندارد؛ نه در مقررات نهاد نظارتی FCA و نه در الزامات ضدپولشویی MLR 2017. آنچه در عمل نقش سقف را بازی میکند، آستانههای نظارتی KYC و AML است که هر صرافی و هر بانک برای خودش تعریف کرده. تا حدود هزار تا سه هزار پوند، معمولاً همان احراز هویت پایه با پاسپورت یا اقامت بریتانیا کافی است. اما از حدود شش هزار پوند به بالا، صرافیهای ثبتشده در انگلستان طبق مقررات ضدپولشویی موظفاند مدرک اثبات منشأ پول یا منشأ ثروت از شما بخواهند؛ فیش حقوقی، سند فروش ملک، گواهی ارث یا صورتحساب بانکی.
نکته حیاتی که خیلیها در ۲۰۲۶ نادیده میگیرند این است که انتقال مستقیم از بانکهای بریتانیا یا از طریق Wise و Revolut و PayPal به ایران به دلیل تحریمها اساساً مسدود است. تنها مسیر باقیمانده، واسطهای ثبتشدهای هستند که به شکل صرافی فعالیت میکنند. پس آنچه باید مدیریت کنید، نه یک عدد سقف، بلکه شفافیت مدارک و رفتار بانکیتان است تا حساب پوندیتان تریگر الگوریتمهای نظارتی نشود.
چرا هیچ بانک انگلیسی مستقیم به ایران پول نمیفرستد؟
بانکهای ایرانی سالهاست دسترسیشان به شبکه سوییفت قطع شده و همین باعث میشود هیچ بانک بریتانیایی امکان فنی ارسال حواله مستقیم به یک حساب ایرانی را نداشته باشد، حتی اگر بخواهد. نهاد OFSI که زیرمجموعه خزانهداری بریتانیا یعنی HM Treasury است، بازوی اجرای تحریمهای مالی محسوب میشود و دقیقاً همین نهاد است که سیاستهای ریسک بانکها و مؤسسات مالی را شکل میدهد. به همین دلیل پلتفرمهایی مثل Wise، Revolut و PayPal بهصراحت سرویس حواله به مقصد ایران را در شرایط استفاده خود مسدود کردهاند و تلاش برای دور زدن این محدودیت از طریق واسطهای غیرشفاف، ریسک بسیار بالایی برای کاربر ایجاد میکند.
مسیری که امروز عملاً کار میکند این است؛ شما پوند خود را از حساب بانکی بریتانیایی به حساب یک صرافی ثبتشده در انگلستان واریز میکنید و آن صرافی معادل ریالی را در ایران به حساب ذینفع تسویه میکند. این ساختار دو مرحلهای، چیزی است که در صنعت به آن حواله یا Money Service Business گفته میشود و کاملاً از انتقال بانکی مستقیم متفاوت است.
تفاوت انتقال قانونی از مسیر واسط ثبتشده با دور زدن تحریم
اینجا باید یک خط قرمز را خیلی روشن بکشم. طبق راهنمای رسمی GOV.UK درباره تحریمهای ایران، نقض قوانین تحریمی و تجاری بریتانیا میتواند تا ده سال حبس در پی داشته باشد. اما این به معنای غیرقانونی بودن ارسال حواله شخصی و معیشتی از مسیر یک صرافی مجاز نیست. تفاوت اصلی در این است که تراکنش شما شخصی، شفاف و از طریق نهادی باشد که نزد مراجع نظارتی بریتانیا مثل FCA یا نهادهای مرتبط ثبت شده و الزامات مقررات ضدپولشویی یعنی MLR را رعایت میکند. هر مسیری که این شفافیت را نداشته باشد، چه با نیت خوب و چه بد، شما را در معرض همان ریسک کیفری قرار میدهد که قانون از آن صحبت میکند.
هشدار قانونینقض تحریمهای بریتانیا میتواند تا ۱۰ سال حبس و جریمهای تا ۱۰۰ درصد ارزش همان تراکنش متخلف در پی داشته باشد. همیشه از مسیر صرافیهای ثبتشده و شفاف نزد FCA استفاده کنید.
آستانه شش هزار پوند دقیقاً از چه مبلغی مدرک منشأ پول خواسته میشود؟
این پرکاربردترین سوالی است که در دفتر کار میشنوم و جواب دقیقش این است؛ در اکثر صرافیهای ایرانی فعال در لندن، مرز شایع شش هزار پوند نقطهای است که از آن به بعد باید مدرک Source of Funds یا در مبالغ بزرگتر Source of Wealth ارائه دهید. تفاوت این دو مفهوم مهم است؛ Source of Funds یعنی منشأ همین مبلغ مشخصی که میخواهید بفرستید، مثلاً فیش حقوقی ماه اخیر. اما Source of Wealth یعنی منشأ کل دارایی شما، مثل اینکه چطور در طول چند سال توانستهاید صد هزار پوند پسانداز کنید.
این آستانه ثابت و خطکشیشده نیست. اگر مشتری جدید هستید، اگر الگوی تراکنشتان غیرعادی است یا صرافی شما را پرریسک تشخیص دهد، ممکن است همین درخواست مدارک از مبالغ خیلی پایینتر هم مطرح شود. یک نکته حیاتی دیگر قاعدهای است که در صنعت به آن Structuring میگویند؛ یعنی شکستن یک مبلغ بزرگ به چند تراکنش کوچکتر برای دور زدن آستانه گزارشدهی. این کار نهتنها فایدهای ندارد بلکه خودش دقیقاً یکی از پرچمهای قرمزی است که سیستم پایش بانک را فعال میکند.
هشدار Structuringشکستن یک مبلغ بزرگ به چند تراکنش کوچکتر برای دور زدن آستانه گزارشدهی، نهتنها فایدهای ندارد بلکه خودش یکی از قویترین پرچمهای قرمزی است که سیستم پایش بانک را فعال میکند.
جدول پلکانی مبلغ در برابر مدارک از زیر هزار پوند تا بالای پنجاه هزار پوند
برای اینکه بدون خواندن پاراگرافهای طولانی بدانید دقیقاً در کدام رده قرار میگیرید، جدول زیر را بر اساس تجربه روزانه کار با مشتریان تنظیم کردهام.
| بازه مبلغ | مدارک هویتی | مدارک منشأ پول | روش پرداخت پیشنهادی | زمان تقریبی تسویه |
|---|---|---|---|---|
| زیر ۱٬۰۰۰ پوند | پاسپورت یا BRP و مدرک آدرس | معمولاً نیازی نیست | Faster Payments | چند ساعت |
| ۱٬۰۰۰ تا ۶٬۰۰۰ پوند | همان مدارک هویتی بهروز | گاهی صورتحساب بانکی اخیر | Faster Payments | همان روز تا یک روز کاری |
| ۶٬۰۰۰ تا ۲۰٬۰۰۰ پوند | مدارک هویتی و آدرس معتبر | فیش حقوقی، P60 یا نامه حسابدار | Faster Payments یا CHAPS | یک تا دو روز کاری |
| ۲۰٬۰۰۰ تا ۵۰٬۰۰۰ پوند | مدارک کامل هویتی | نامه Solicitor یا اظهارنامه Self Assessment | CHAPS | یک تا سه روز کاری با هماهنگی قبلی |
| بالای ۵۰٬۰۰۰ پوند | مدارک کامل و گاهی تاییدیه حسابدار | Completion Statement فروش ملک یا Grant of Probate ارث | CHAPS با هماهنگی همزمان بانک و صرافی | چند روز کاری |
چکلیست کامل مدارک KYC مورد قبول در انگلستان
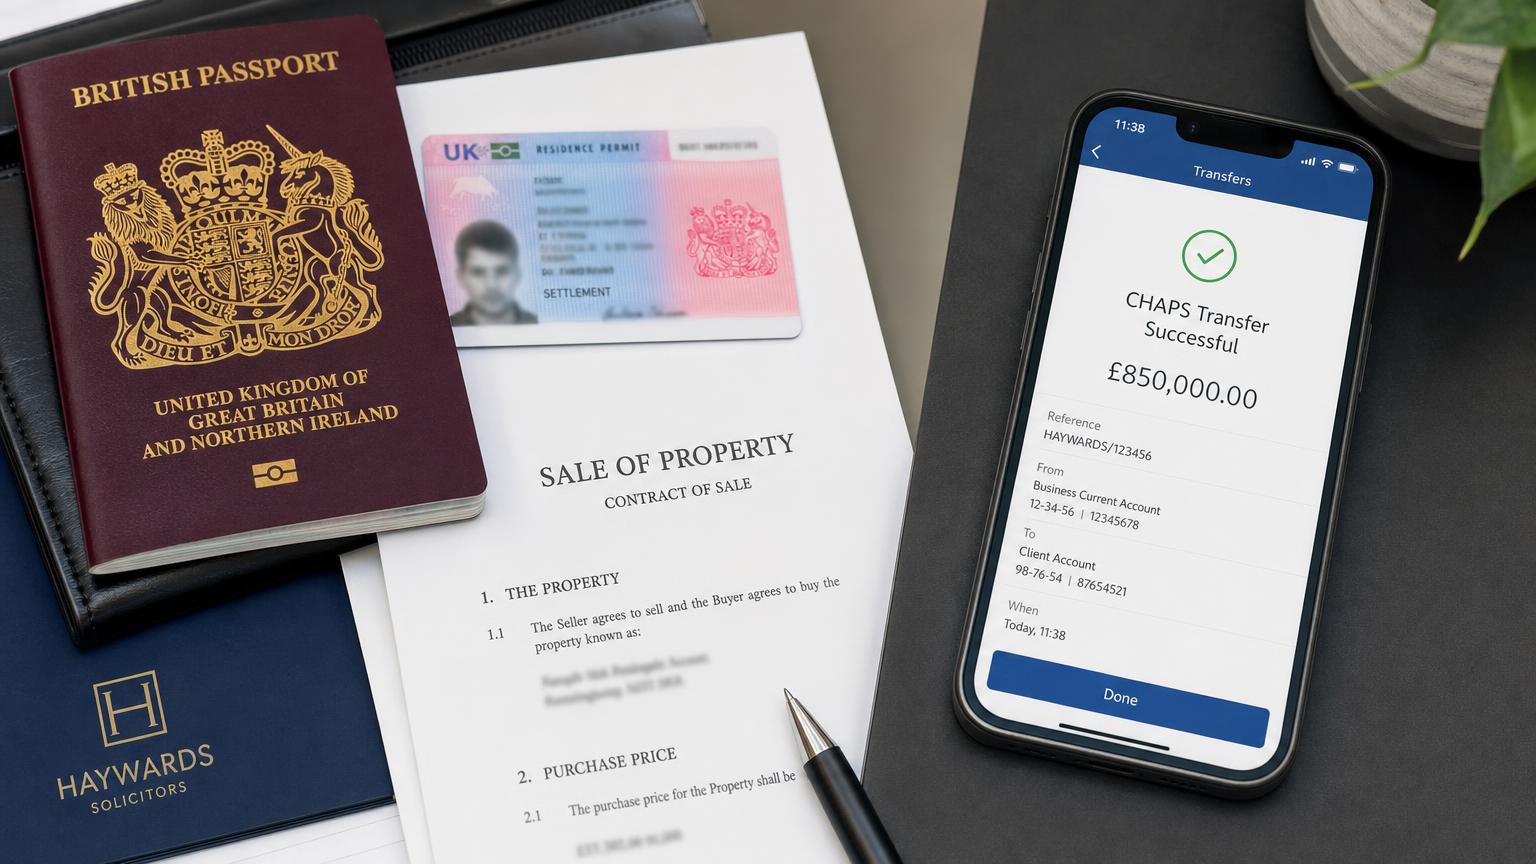
مدارک هویتی معتبری که صرافیهای جدی از شما میپذیرند شامل پاسپورت، کارت BRP یا مدرک اقامت دیجیتال و گواهینامه رانندگی بریتانیا است. برای مدرک آدرس هم معمولاً قبض خدماتی، صورتحساب بانکی یا صورتحساب کاونسیل تکس با قدمت حداکثر سه ماه پذیرفته میشود. اما بخش سختتر ماجرا مدارک منشأ پول است که باید دقیق و رسمی باشند؛ فیش حقوقی، فرم P60 یا P45، اظهارنامه Self Assessment، سند فروش ملک همراه با نامه رسمی Solicitor، گواهی ارث یا صورت فروش سهام همگی از مدارک قابل قبول محسوب میشوند.
در مقابل، مواردی هست که صرافیهای معتبر بهسرعت رد میکنند؛ اسکرینشات ناقص از یک صفحه بانکی، مدرکی که به نام شخص ثالث است، یا توضیحی درباره وجه نقدی که هیچ رد بانکی ندارد. توصیه من همیشه این بوده که مشتری قبل از مراجعه به صرافی، این مدارک را در قالب PDF واضح و کامل آماده کند تا فرآیند بدون توقف پیش برود.
- پاسپورت یا BRP معتبر و بدون انقضا
- قبض خدماتی یا صورتحساب بانکی حداکثر سه ماه اخیر
- فیش حقوقی یا فرم P60 برای اثبات منشأ درآمد
- سند رسمی فروش ملک همراه با نامه Solicitor
- گواهی رسمی ارث یا Grant of Probate
- اظهارنامه مالیاتی Self Assessment برای درآمد آزاد
وقتی پول متعلق به شما نیست قاعده Third Party و ریسک حواله از حساب دیگران
یکی از رایجترین اشتباهاتی که باعث توقف حواله میشود این است که مشتری از حساب همسر، والدین یا دوست پول واریز میکند در حالی که پرونده KYC به نام خودش ثبت شده. صرافیهای جدی الزام دارند نام صاحب حساب مبدأ با نام مشتری در پرونده تطابق داشته باشد. اگر این تطابق برقرار نباشد، احتمال برگشت وجه یا حتی توقف موقت تراکنش بسیار بالاست. راهحل ساده و قانونی این است که یک نامه هدیه یا همان Gift Letter تنظیم کنید که در آن رابطه شما با صاحب حساب و دلیل انتقال درونخانوادگی بهروشنی قید شده باشد؛ این یک برگه ساده اما کاملاً مؤثر است که در بسیاری از پروندههای مشکلدار، مسیر را باز میکند.
Faster Payments یا CHAPS انتخاب اشتباه روش پرداخت چطور حواله را متوقف میکند؟
خیلی از مشتریان نمیدانند که خود روش پرداخت داخل بریتانیا هم روی سرنوشت حوالهشان اثر میگذارد. Faster Payments سیستمی است که برای مبالغ متوسط طراحی شده، تقریباً آنی عمل میکند و معمولاً کارمزدی ندارد، اما سقف روزانه آن بسته به سیاست هر بانک متفاوت است و ممکن است برای مبالغ بزرگ کافی نباشد. در طرف مقابل، CHAPS برای مبالغ کلان طراحی شده، همانروزه تسویه میشود اما کارمزد مشخصی دارد و معمولاً نیاز به تایید حضوری یا تماس تلفنی با بانک دارد.
| ویژگی | Faster Payments | CHAPS |
|---|---|---|
| مناسب برای | مبالغ خرد تا متوسط | مبالغ کلان |
| سرعت تسویه | تقریباً آنی تا چند ساعت | همان روز کاری |
| کارمزد | معمولاً رایگان | کارمزد ثابت مشخص |
| نیاز به تایید بانک | معمولاً خیر | معمولاً بله |
| بازه رایج سقف روزانه | معمولاً بین ۱۰ تا ۲۵ هزار پوند بسته به بانک | معمولاً بدون سقف مشخص و قابل مذاکره با شعبه |
| ساعت Cut-off روزانه | معمولاً تا اواخر بعدازظهر روز کاری | معمولاً تا حدود ساعت ۱۵ تا ۱۶ روز کاری |
اگر مبلغ شما نزدیک به سقف روزانه بانکتان است، پیش از انجام حواله حتماً از اپلیکیشن یا شعبه استعلام بگیرید. انتخاب اشتباه بین این دو سیستم نهفقط باعث تاخیر میشود، بلکه چون تراکنشهای CHAPS به دلیل حجم بالا زیر ذرهبین بیشتری قرار دارند، اگر بدون هماهنگی قبلی انجام شود، حساسیت سیستم پایش بانک را هم بیشتر تحریک میکند.
اگر مبلغ حواله شما از سقف روزانه اپلیکیشن بانکتان بیشتر است، بهجای شکستن آن به چند تراکنش کوچکتر که همان ریسک Structuring را ایجاد میکند، یا از طریق CHAPS در شعبه اقدام کنید یا با پشتیبانی بانک تماس بگیرید و درخواست افزایش موقت سقف روزانه بدهید.
هشدار سپتامبر ۲۰۲۶ تشدید نظارت OFSI و عملیات Economic Outcast
وضعیت امروز، اوایل سپتامبر ۲۰۲۶، از هر زمان دیگری حساستر است. خزانهداری بریتانیا رسماً طرح دو برابر کردن حداکثر جریمه OFSI را اعلام کرده که به موجب آن جریمه نقض تحریم میتواند تا سقف صد درصد ارزش همان تراکنش متخلف برسد. همزمان بریتانیا شبکه موسوم به A7 را هدف قرار داده و آمریکا نیز عملیاتی با عنوان Economic Outcast را علیه شبکههای مالی مرتبط با ایران راهاندازی کرده است.
نتیجه عملی این تحولات برای شما بهعنوان یک کاربر ایرانی مقیم بریتانیا این است که بانکها الان با ابزارهای هوش مصنوعی بسیار تهاجمیتر از قبل تراکنشهای خروجی را رصد میکنند. نرخ فریز شدن حسابهای ایرانیان در همین ماههای اخیر افزایش محسوسی داشته و بانکها ترجیح میدهند اول حساب را مسدود کنند و بعد توضیح بخواهند، تا برعکس. این یعنی آماده بودن مدارک، دیگر یک توصیه اضافی نیست، یک ضرورت است.
چرا حساب بارکلیز، لویدز یا مونزو شما بلاک میشود؟
از تجربه روزمره، هفت الگو وجود دارد که بیشترین سهم را در فریز شدن حسابهای مشتریان من داشتهاند. شناخت این الگوها به اندازه دانستن مدارک KYC اهمیت دارد چون بسیاری از مشتریان با مدارک کامل هم به این دام میافتند، صرفاً به این دلیل که رفتار تراکنشیشان مشکوک به نظر رسیده.
- واریز ناگهانی و بیسابقه به حسابی که پیشتر با آن تراکنش نداشتهاید
- شکستن یک مبلغ بزرگ به چند تراکنش خرد پیاپی که همان Structuring است
- درج توضیحی مبهم یا مشکوک در فیلد Reference تراکنش
- ورود مبلغ کلان به حساب و خروج فوری همان روز که به آن Pass-through گفته میشود
- عدم تطابق حجم تراکنش با پروفایل درآمدی ثبتشده نزد بانک
- استفاده از بانکهای دیجیتال با سیاست ریسک بسیار سختگیرانه
- انجام تراکنش از دستگاه یا مکان جغرافیایی غیرمعمول برای آن حساب
پروتکل اطلاعرسانی پیشدستانه به بانک پیش از حواله سنگین
این همان تکنیکی است که در تجربه من بیشترین اثر را در جلوگیری از فریز حساب داشته. قبل از انجام حواله سنگین، با بانکتان تماس بگیرید یا به شعبه مراجعه کنید و بهسادگی توضیح دهید که قصد انتقال مبلغی مشخص را دارید و دلیل آن چیست. این تماس در پرونده مشتری ثبت میشود و وقتی سیستم خودکار بانک بعداً همین تراکنش را علامتگذاری کند، کارشناس انسانی با یک نگاه به یادداشت ثبتشده، مشکل را حل میکند. مدارک منشأ پول را هم پیش از اینکه بانک سوال بپرسد آماده نگه دارید، از Reference خنثی و صادقانه استفاده کنید و بهجای ارسال کل مبلغ در یک تراکنش، سابقه تدریجی و شفاف بسازید؛ نه به قصد دور زدن آستانهها بلکه صرفاً برای طبیعی نشان دادن رفتار حساب.
حساب فریز شد گامبهگام چه کنیم؟
اگر با وجود همه احتیاطها حسابتان مسدود شد، اولین کار توقف کامل هرگونه تلاش برای برداشت اضطراری است، چون این کار معمولاً وضعیت را بدتر میکند. گام دوم پاسخ کتبی و کاملاً مستند به هر درخواست اطلاعاتی بانک است. اگر پاسخ بانک قانعکننده نبود، مسیر رسمی شکایت داخلی بانک و در صورت عدم نتیجه، مراجعه به Financial Ombudsman Service است.
یکی از کیسهایی که در ذهنم مانده مربوط به مشتریای بود که حدود هفتاد هزار پوند حاصل از فروش ملک را به یک بانک سنتی مثل بارکلیز واریز کرد و حساب فروش ملکش به دلیل ورود ناگهانی مبلغ کلان فریز شد؛ اما با ارائه نامه رسمی Solicitor، Completion Statement و پاسخ کتبی سهبندی شامل اثبات هویت، توضیح منشأ پول و هدف تراکنش، ظرف سه تا پنج روز کاری مشکل حل شد. کیس دیگری مربوط به یک بانک دیجیتال بود؛ واریز تجمیعی چند نفر از اعضای خانواده به یک حساب مونزو برای ارسال یک حواله مشترک، به دلیل عدم تطابق پروفایل تراکنش با سابقه حساب مسدود شد که با تنظیم Gift Letter برای هر واریز و توضیح رابطه خانوادگی، ظرف چند روز رفع شد. در پروندههایی که رنگوبوی تحریمی دارند، توصیه جدی من همیشه مشاوره با یک وکیل متخصص همین حوزه است، نه تلاش برای حلوفصل شخصی.
انتقال پول حاصل از فروش ملک، ارث و بازنشستگی
وقتی صحبت از مبالغ بالای پنجاه هزار پوند میشود، معمولاً موضوع فروش ملک یا ارث در میان است و اینجا دقت مضاعف لازم است. قویترین مدرک منشأ پول در فروش ملک، نامه رسمی Solicitor به همراه Completion Statement است. برای ارث هم Grant of Probate اصلیترین سند مورد قبول است. توصیه من همیشه انتقال مرحلهای و زمانبندیشده است، نه یک تراکنش غولپیکر بدون هماهنگی قبلی؛ همراه با استفاده از CHAPS و هماهنگی همزمان بین بانک و صرافی.
برای انتقال مستمری بازنشستگی یا برداشت یکجا از صندوق بازنشستگی خصوصی، مدرک اصلی مورد پذیرش صرافیها معمولاً Pension Statement یا نامه رسمی از صندوق بازنشستگی است که مبلغ و تاریخ واریز را نشان میدهد. اگر برداشت شما به شکل مبلغ یکجا یعنی Lump Sum باشد، تفاوت مالیاتی قابل توجهی با دریافت مستمری ماهانه دارد و پیش از هرگونه انتقال به ایران، بهتر است درباره تکالیف مالیاتی این نوع برداشت هم با یک مشاور مالیاتی آشنا به مقررات HMRC مشورت کنید.
یک نکته که اغلب فراموش میشود مسائل مالیاتی است. پیش از انتقال چنین مبالغی، حتماً درباره تکالیف احتمالی مربوط به Capital Gains Tax نزد HMRC با یک مشاور مالیاتی صحبت کنید؛ این موضوع کاملاً مستقل از فرآیند حواله است اما نادیده گرفتنش میتواند بعداً هزینه سنگینی داشته باشد.
نرخ پوند حواله در برابر بازار آزاد کارمزد پنهان کجای معامله است
نرخ پوند حواله معمولاً با نرخ اسکناس و نرخ آزاد بازار تفاوت دارد و این تفاوت همان چیزی است که در صنعت به آن اسپرد گفته میشود؛ یعنی فاصله بین نرخ خرید و فروش که بخش اصلی درآمد صرافی از همانجا تامین میشود، نه صرفاً کارمزد اعلامی. علاوه بر این، هزینههای جانبی هم وجود دارد؛ کارمزد CHAPS بانک مبدأ، کارمزد واریز داخلی در سمت ایران و اختلاف زمانی بین ثبت نرخ و تسویه نهایی که در روزهای پرنوسان میتواند چند درصد تفاوت ایجاد کند.
برای مثال، روی یک حواله ده هزار پوندی، اسپردی دو تا سه درصدی میتواند بهتنهایی بین دویست تا سیصد پوند تفاوت ایجاد کند؛ رقمی که اگر کارمزد CHAPS بانک مبدأ و کارمزد واریز داخلی در ایران هم به آن اضافه شود، بهسادگی چند برابر میشود.
پیش از قفل کردن نرخ، این چهار عدد را کتبی از صرافی بگیرید.
- نرخ دقیق لحظهای که برای شما قفل شده است
- کارمزد بانک مبدأ برای Faster Payments یا CHAPS
- کارمزد واریز داخلی در سمت ایران
- زمان تقریبی تسویه نهایی و اعتبار همان نرخ قفلشده
معیارهای انتخاب صرافی امن هشت نشانه اعتبار و شش Red Flag کلاهبرداری
پیش از سپردن پول به هر واسطی، بررسی ثبت شرکت در Companies House و تطابق نام حساب دریافتکننده با نام همان شرکت ضروری است. صرافی معتبر همیشه رسید رسمی، قرارداد و شماره پیگیری ارائه میدهد و از الزامات مقررات ضدپولشویی سرپیچی نمیکند.
- ثبت رسمی در Companies House با آدرس فیزیکی قابل بررسی
- ارائه رسید و قرارداد کتبی برای هر تراکنش
- وجود شماره پیگیری مشخص برای هر حواله
- عدم درخواست واریز به حساب شخصی بهجای حساب شرکتی
- نرخ منطقی و همسو با بازار، نه وسوسهانگیز و غیرواقعی
- پاسخگویی از طریق کانالهای رسمی، نه صرفاً پیامرسان شخصی
- پذیرش کامل فرآیند KYC بدون مقاومت
- سابقه فعالیت طولانی و قابل استعلام در بازار
در مقابل، شش نشانه هشدار وجود دارد که اگر در یک صرافی دیدید، باید بلافاصله از ادامه معامله منصرف شوید.
- نبود آدرس فیزیکی قابل استعلام و ثبتنشده در Companies House
- پیشنهاد نرخی وسوسهانگیز و بهطرز غیرواقعی بهتر از بازار
- فشار برای تصمیمگیری فوری و بدون فرصت بررسی
- امتناع یا مقاومت در برابر گرفتن مدارک هویتی و KYC
- درخواست واریز به حساب شخصی بهجای حساب رسمی شرکت
- پاسخگویی صرفاً از طریق پیامرسان شخصی، بدون کانال رسمی
نقشه راه عملی از اولین تماس تا واریز ریال به حساب ایران
برای اینکه کل این مسیر را در ذهن مرتب کنید، پنج گام زیر همان چیزی است که در عمل طی میشود.
- گام اول تعیین مبلغ دقیق و بررسی اینکه بالای آستانه شش هزار پوند هستید یا خیر
- گام دوم تکمیل کامل KYC و آمادهسازی مدارک منشأ پول پیش از قفل کردن نرخ
- گام سوم هماهنگی با بانک بریتانیایی و انتخاب Faster Payments یا CHAPS بر اساس مبلغ
- گام چهارم قفل نرخ، ثبت دقیق اطلاعات ذینفع در ایران و دریافت رسید کتبی
- گام پنجم پیگیری تسویه نهایی و نگهداری تمام مستندات برای چند سال آینده
همین نگهداری مستندات، مرحلهای است که اغلب فراموش میشود اما در صورت هرگونه استعلام بعدی از سوی بانک یا مقام مالیاتی، تنها مدرک دفاعی شماست.
سلب مسئولیت حقوقی و مالیاتی و منابع رسمی مورد استناد
این مقاله صرفاً اطلاعرسانی عمومی بر پایه تجربه صنفی است و جایگزین مشاوره حقوقی یا مالیاتی اختصاصی نیست. برای هر پرونده مالی حساس، حتماً با وکیل یا حسابدار متخصص همین حوزه مشورت کنید. اطلاعات این متن با ارجاع به راهنمای قانونی تحریمهای ایران در GOV.UK و صفحات رسمی OFSI، FCA و HMRC تنظیم شده و با توجه به سرعت تغییر مقررات در سال ۲۰۲۶، قصد داریم این محتوا را بهصورت دورهای بازبینی کنیم. نویسنده این متن سالها در صنعت صرافی پوند فعالیت داشته و توصیههای ارائهشده بر پایه تجربه مستقیم با پروندههای واقعی مشتریان تنظیم شده است.
سلب مسئولیتاین محتوا صرفاً جنبه اطلاعرسانی عمومی دارد و جایگزین مشاوره حقوقی یا مالیاتی اختصاصی نیست. پیش از هر تصمیم مالی مهم، با وکیل یا حسابدار متخصص مشورت کنید.