روش انتقال پول ایران به انگلیس دیگر یک تصمیم ساده بین صرافی، بانک، نقد یا کریپتو نیست؛ هرکدام از این مسیرها امروز قوانین، کارمزد و ریسک قانونی مخصوص به خود را دارند. من که بیش از یک دهه در صف اول مبادلات ارزی میان خاورمیانه و بریتانیا کار کردهام، بارها دیدهام انتخاب اشتباه یک روش انتقال پول به انگلیس چطور میتواند سرمایه یک خانواده را برای ماهها در بانکهای بریتانیایی بلوکه کند. سازمان نظارت مالی بریتانیا در سال ۲۰۲۶ نظام نظارتی خود را بهکلی بازتعریف کرده و هر ریالی که از مسیرهای مرتبط با ایران وارد شود، زیر ذرهبین سیستمهای ضدپولشویی قرار میگیرد. در ادامه، بدون مقدمهچینی اضافه، مسیرهای واقعی و اجرایی انتقال سرمایه را از منظر یک صراف باتجربه بررسی میکنیم.
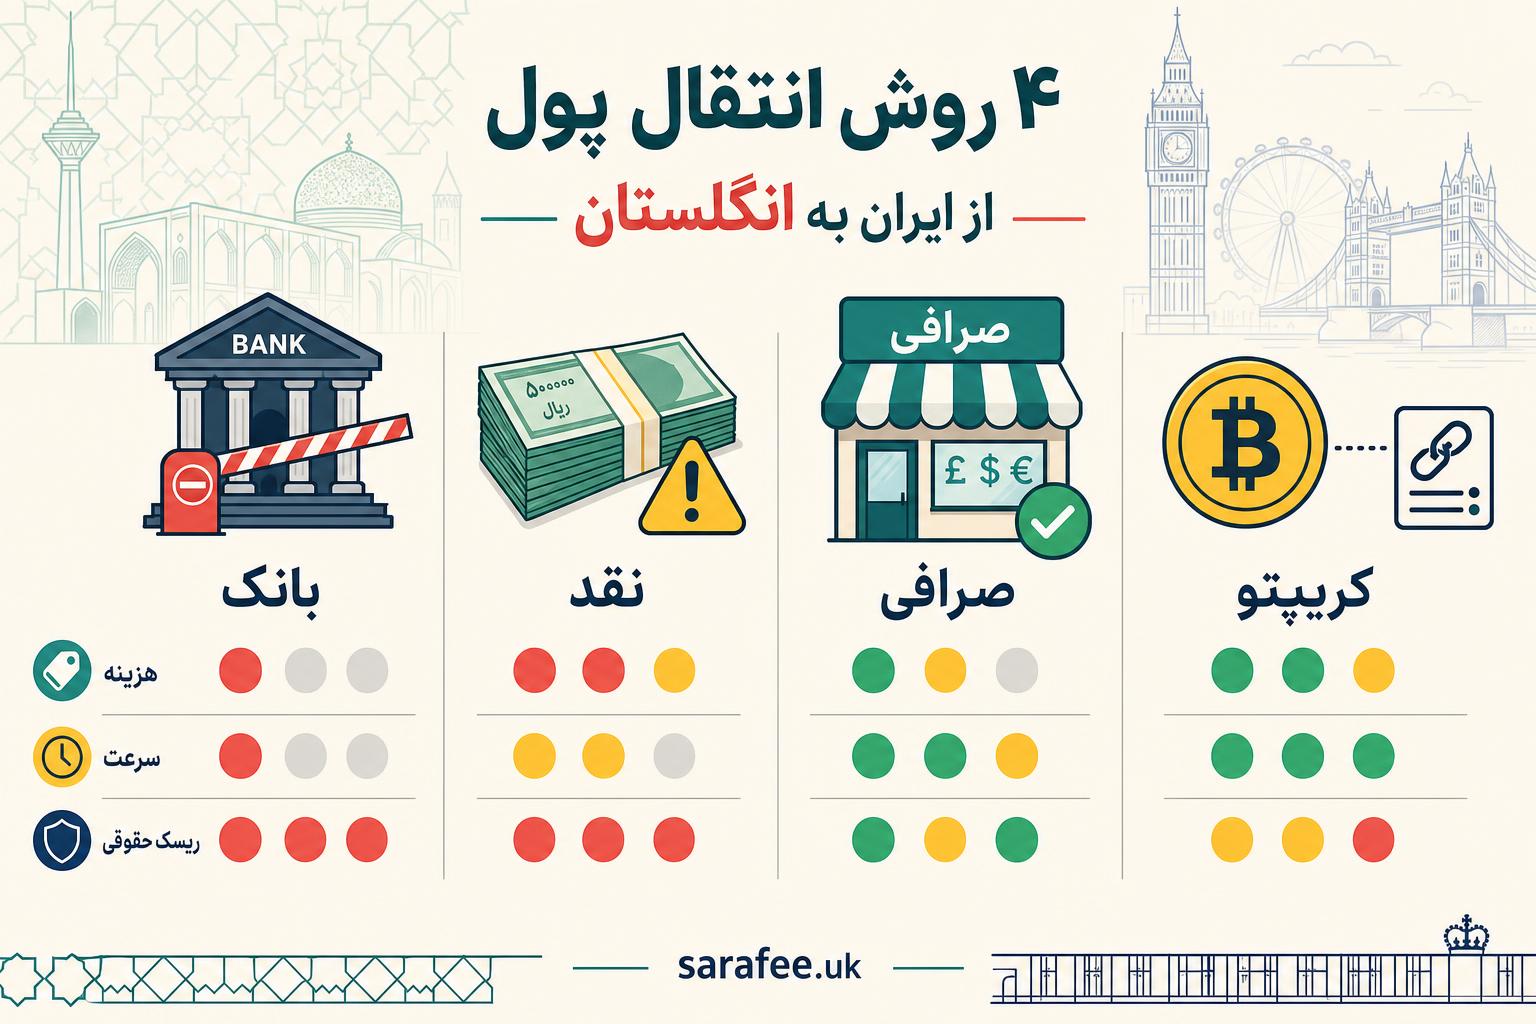
مقایسه چهار مسیر اصلی انتقال ارز به بریتانیا
در بازارهای مالی امروز هیچ مسیری همزمان ارزان، سریع و کاملا امن نیست؛ شما همیشه باید یک ضلع از مثلث هزینه، سرعت و امنیت را فدا کنید. این موضوع تصادفی نیست؛ در نشستهای فوریه و ژوئن ۲۰۲۶ گروه ویژه اقدام مالی در پاریس، ایران همچنان در کنار کره شمالی و میانمار در فهرست سیاه باقی ماند و جالب اینجاست که از اول ژوئیه ۲۰۲۶ ریاست دورهای همین نهاد به بریتانیا رسیده است؛ یعنی دقیقا کشوری که مقصد حواله شماست، امسال سیاستگذار اصلی قوانین ضدپولشویی جهانی است. برای تصمیمگیری سریع، جدول زیر چهار مسیر اصلی را در کنار هم قرار میدهد.
| روش انتقال | میانگین کارمزد و اسپرد | سرعت انتقال | ریسک قانونی و تطبیقی | سقف مبلغ توصیهشده | نیاز به مستندسازی |
|---|---|---|---|---|---|
| سوئیفت بانکی مستقیم | غیرقابل پیشبینی، عملا مسدود | هفتهها تا مسدودی کامل | فوقالعاده بالا | توصیه نمیشود | تقریبا ناممکن |
| حواله سنتی یا نقدی | پنهان در حاشیه نرخ، شفاف نیست | چند ساعت تا یک روز | بالا برای مبالغ کلان | زیر پنج هزار پوند | حداقلی و پرریسک |
| صرافی مجاز با واسط امارات یا ترکیه | اسپرد قابل مذاکره و شفاف | دو تا هفت روز کاری | متوسط با مستندسازی صحیح | تا حدود صد هزار پوند | فاکتور تجاری رسمی الزامی |
| کریپتو با میز معاملاتی نظارتشده | معمولا یک تا دو درصد شفاف | چند ساعت تا دو روز کاری | متوسط رو به کاهش با مجوز FCA | متناسب با ظرفیت کارگزاری | قرارداد رسمی فروش دارایی دیجیتال |
برای نمونه، در اوایل شهریور ۱۴۰۵ نرخ پوند در بازار آزاد تهران بین ۲۷۲ تا ۳۰۰ هزار تومان نوسان داشت، در حالی که در تاریخ مشابه سال قبل حدود ۱۳۵ هزار تومان بود؛ یعنی بیش از دو برابر شدن ارزش پوند تنها در یک سال. این شتاب صعودی دقیقا همان دلیلی است که تصمیمگیری آگاهانه درباره مسیر انتقال را از یک انتخاب ساده به یک تصمیم مالی حیاتی تبدیل کرده است. پیش از هر اقدامی، نرخ لحظهای را از منبعی معتبر مانند سامانه طلا و ارز استعلام بگیرید، چون این ارقام هر روز تغییر میکنند.
چرا انتقال مستقیم ریال به پوند خطرناک است
وقتی ریال را مستقیما به یک دلال در بازار آزاد میدهید تا معادل پوندی آن را از یک حساب ناشناس به حساب شما واریز کند، در واقع در حال دور زدن سیستماتیک قوانین مبارزه با پولشویی هستید. آژانس ملی جرایم بریتانیا در چنین مواردی، شما را نه به عنوان قربانی بلکه به عنوان حلقهای در زنجیره واسطهگری پولشویی موسوم به Money Mule بررسی میکند. ناتوانی در اثبات منشاء چنین وجهی میتواند تبعات حقوقی جدی، از جمله تاثیر بر وضعیت ویزا و اقامت، به همراه داشته باشد.
اصلاحیه قانونی مهمبانکهای بریتانیا آستانه ثابت و اعلامشدهای برای فریز حساب ندارند و بر اساس مدل ریسکمحور عمل میکنند. تعهد گزارش تراکنش مشکوک طبق قانون عواید جرم مصوب ۲۰۰۲ بر پایه سوءظن است نه یک مبلغ مشخص؛ اما آستانه رضایت بانکی از ۳۱ ژوئیه ۲۰۲۵ از هزار به سه هزار پوند افزایش یافته است. همچنین نهادهای نظارتی از ابزار دستور ثروت نامشخص برای الزام افراد به توضیح منشاء داراییهای ناگهانی استفاده میکنند و حمل بیش از ده هزار پوند نقد به داخل یا خارج بریتانیا باید به گمرک مرزی اعلام شود، در غیر این صورت جریمهای تا پنج هزار پوند یا توقیف کامل وجه در انتظار شماست.
بانک های سنتی و دیوار تحریم ها
استفاده از شبکه سوئیفت برای ایرانیان عملا به یک بنبست تاریخی تبدیل شده است. حتی با اقامت دائم بریتانیا، ارسال مستقیم حواله از یک بانک ایرانی به دلیل تحریمهای جامع خزانهداری آمریکا و بریتانیا غیرممکن است. بانکهای واسط در اروپا یا امارات نیز به محض شناسایی ذینفع نهایی یا مبداء اولیه تراکنش، عملیات را متوقف کرده و وجوه را برای هفتهها در حسابهای تعلیقی نگه میدارند تا مدارک اضافه از قبیل قرارداد تجاری و توضیح رابطه طرفین ارائه شود. به همین دلیل است که سرویسهای شناختهشده جهانی مانند Wise، PayPal، Western Union و MoneyGram بهطور مستقیم ایران را در فهرست کشورهای پشتیبانیشده خود قرار ندادهاند و تلاش برای دور زدن این محدودیت با پاسپورت ایرانی، تنها به قرار گرفتن نام شما در لیست پرخطر سیستم بانکی جهانی منجر میشود.
استثنای محدود مجوزهای بشردوستانهدر چارچوب تحریمهای خزانهداری آمریکا و بریتانیا، مجوزهای عمومی محدودی برای مقاصد بشردوستانه، دارویی و برخی حوالههای شخصی غیرتجاری وجود دارد، اما دامنه آنها بسیار باریک است و به هیچ وجه راهکاری برای انتقال عادی سرمایه شخصی محسوب نمیشود؛ اتکا به این استثناها بدون مشاوره حقوقی تخصصی ریسک بسیار بالایی دارد.
حواله سنتی و صرافی های زیرزمینی
سیستم حواله سنتی دهههاست در خاورمیانه به عنوان جایگزین بانکها عمل میکند؛ شما در تهران به حساب صراف ریال واریز میکنید و شریک او در لندن معادل پوندی را تحویل میدهد. کارمزد این شبکهها بهندرت به صورت درصد شفاف اعلام میشود و معمولا در حاشیه نرخ ارز پنهان است؛ همین ابهام، هم بزرگترین جذابیت آن برای کاربران عجول است و هم بزرگترین خطرش. چند سال پیش یکی از مراجعانم قصد داشت مبلغی معادل چهل هزار پوند را از این مسیر منتقل کند؛ دلال پیشنهاد نرخی داد که نزدیک به پنج درصد از نرخ بازار آزاد لندن پایینتر بود. با بررسی سابقه فعالیت او مشخص شد که اصلا آدرس فیزیکی ثابتی ندارد؛ همان هفته صراف ناپدید شد و چند نفر دیگر هم وجه خود را از دست دادند.
نشانه های هشدار کلاهبرداری در حواله سنتی
در بازار غیررسمی حواله، تشخیص صراف واقعی از کلاهبردار برای حفظ سرمایه حیاتی است. پیش از تحویل هرگونه وجهی، این نشانهها را بررسی کنید.
- وعده واریز یکجا و بیدردسر مبالغ کلان از یک حساب شخصی داخلی بریتانیا، بدون هیچ رد پای شرکتی
- عدم ارائه رسید رسمی با سربرگ یک شرکت ثبتشده و قابل استعلام
- پیشنهاد نرخ تبدیلی که بیش از سه تا چهار درصد از نرخ لحظهای بازار آزاد لندن پایینتر است
- اصرار بر پرداخت کاملا نقدی بدون هیچ سابقه بانکی قابل ردیابی
- درخواست تقسیم مبلغ به چند تراکنش کوچکتر که خود شکلی از تلاش برای دور زدن آستانههای گزارشدهی است
- نبود سابقه چندساله فعالیت و آدرس فیزیکی مشخص و قابل بازدید برای صراف
صرافی های مجاز و شبکه واسط امارات
مسیر امنتر و منطقیتر برای مبالغ بالا، استفاده از صرافیهای دارای مجوز رسمی است که از طریق شبکههای واسط در دبی یا استانبول عمل میکنند. پول شما پس از تبدیل به ارز واسط، از طریق شرکتهای تجاری ثبتشده در امارات به حساب مقصد در بریتانیا حواله میشود و در نهایت یک تاییدیه بانکی معتبر دریافت میکنید که مسیر پاک پول را نشان میدهد.
استاندارد جدید تاییدیه بانکیاز ۲۲ نوامبر ۲۰۲۵ شبکه سوئیفت مهاجرت خود به استاندارد جدید پیامرسانی را تکمیل کرده و پیامهای قدیمی مانند MT103 دیگر در کانال بینبانکی پذیرفته نمیشوند و با پیام جدید pacs.008 جایگزین شدهاند. آنچه امروز عرفا هنوز MT103 نامیده میشود، در واقع همان پیام جدید همراه با کد پیگیری سی و شش رقمی UETR است که باید هنگام دریافت تاییدیه از صرافی یا کارگزاری خود درخواست کنید.
کارمزد پنهان و اسپرد واقعی صرافی ها
یکی از بزرگترین تلههای مالی در کار با صرافیها، مفهوم کارمزد صفر است. هیچ صرافی رایگان کار نمیکند؛ سود آنها در حاشیه سود پنهان یا همان اسپرد نهفته است. برای درک این موضوع، فرض کنید قصد تبدیل ده هزار پوند دارید؛ همیشه نرخ پیشنهادی صراف را با نرخ میانبازار جهانی که در منابعی مانند XE یا رویترز منتشر میشود مقایسه کنید تا بفهمید دقیقا چند درصد از سرمایه شما در مسیر تبدیل آب میشود.
| نرخ میانبازار جهانی | نرخ پیشنهادی صراف | درصد اسپرد | هزینه واقعی از دست رفته |
|---|---|---|---|
| مثلا هر پوند معادل مبلغ مرجع بازار | مبلغی حدود یک تا سه درصد بالاتر از نرخ مرجع | یک تا سه درصد | متناسب با حجم تراکنش، میتواند به صدها پوند برسد |
ردیابی منشا ایرانی حواله های صرافی توسط بانک های انگلیس
بانکهای بریتانیا به شدت روی شرکتهای واسط اماراتی و ترکیهای حساس هستند. اگر صرافی از حساب شرکتی در دبی پولی را به حساب شما در لندن واریز کند، بخش تطبیق بانک بلافاصله فرآیندی به نام بررسی تشدیدشده مشتری را طبق مقررات ضدپولشویی بریتانیا آغاز میکند و درخواست فاکتور تجاری میکند تا ارتباط شما با آن شرکت را درک کند. صرافیهای حرفهای این مشکل را با صدور فاکتورهای رسمی کارگزاری و اسناد پوششی معتبر حل میکنند.
کریپتو و تبدیل تتر به پوند برای ایرانیان
استفاده از استیبلکوینهایی مانند تتر، بدونمرزترین روش انتقال ارزش در جهان است؛ برای مثال یک دانشجو میتواند معادل چند صد میلیون تومان را در عرض چند دقیقه به تتر تبدیل کند. اما نقد کردن این تتر به پوند در داخل خاک بریتانیا، شمشیر دو لبهای است. رژیم نهایی نظارتی کریپتو بریتانیا از سیام ژوئن ۲۰۲۶ منتشر شده، درگاه مجوزدهی از سیام سپتامبر ۲۰۲۶ باز میشود و از بیستوپنجم اکتبر ۲۰۲۷ رژیم کامل الزامی خواهد شد؛ یعنی همین حالا صرافیهایی که این مسیر را طی میکنند، بیشترین اطمینان را میدهند.
لیست سفید و سیاه بانک های بریتانیا در مواجهه با کریپتو
رویکرد بانکهای بریتانیایی نسبت به ارزهای دیجیتال یکسان نیست و شامل طیفی از ممنوعیت کامل تا آزادی نسبتا زیاد است.
| بانک | سیاست کلی نسبت به کریپتو | سقف مجاز تقریبی | سطح ریسک برای کاربر ایرانی |
|---|---|---|---|
| لویدز و هلیفکس | اجازه واریز با کارت نقدی و انتقال بانکی به صرافیهای دارای مجوز FCA، ممنوعیت کارت اعتباری | سقف عمومی حساب | متوسط |
| بارکلیز | مسدودی خرید با بارکلیکارد از ژوئن ۲۰۲۵، اجازه انتقال با کارت نقدی به صرافیهای مجاز | سقف عمومی حساب | متوسط |
| ناتوستوست و آر بی اس | سقف ثابت روی انتقال به صرافیها از مارس ۲۰۲۳، نظارت بسیار سختگیرانه | هزار پوند در روز و پنج هزار پوند در سی روز | بالا |
| سانتاندر | سقف مشخص روی هر تراکنش و بازه سی روزه، رد مکرر اولین پرداخت به مقصد جدید | هزار پوند هر تراکنش، سه هزار پوند در سی روز | بالا |
| تی اس بی | مسدودی کامل تمام پرداختهای مرتبط با کریپتو بدون استثنا | صفر | غیرقابل استفاده |
| استارلینگ | ممنوعیت کامل خرید کریپتو با کارت یا انتقال بانکی در هر ارزی | صفر | غیرقابل استفاده |
| مانزو | اجازه انتقال به صرافیهای مجاز FCA با کمترین نرخ رد تراکنش | بدون سقف اختصاصی اعلامشده | پایین |
| روولوت | از مارس ۲۰۲۶ بانک کاملا مجاز بریتانیایی با پوشش صندوق جبران خدمات مالی، پذیرش گسترده تراکنشهای کریپتو | بدون سقف اختصاصی اعلامشده | پایینترین ریسک نسبی |
خط قرمز نهادهای مالی و مسدودی حساب با واریز مستقیم تتر
بزرگترین اشتباه ایرانیان مقیم انگلیس، انتقال مستقیم تتر از صرافیهای داخلی ایران به صرافیهای بینالمللی مستقر در بریتانیا است. به محض اینکه مشخص شود تتر شما از یک صرافی ایرانی خارج شده، حساب کاربری شما برای همیشه مسدود میشود.
قانون سفر رمزارزی و چارچوب کارفاز اول سپتامبر ۲۰۲۳ قانون سفر رمزارزی در بریتانیا اجرایی شده و صرافیها موظفند اطلاعات پایه فرستنده و گیرنده را برای هر تراکنش و اطلاعات تکمیلی را برای تراکنشهای بالای هزار یورو جمعآوری کنند. از اول ژانویه ۲۰۲۶ نیز چارچوب گزارشدهی بینالمللی کریپتو موسوم به کارف اجرایی شده و صرافیهای بریتانیایی باید اطلاعات کاربران را سالانه به اداره مالیات گزارش دهند؛ این دو مکانیزم قانونی، نه صرفا نرمافزارهای تحلیل بلاکچین، دلیل اصلی ردیابی سریع تتر با منشاء ایرانی هستند.
تکنیک کارگزاری های میز معاملاتی برای نقد کردن قانونی ارز دیجیتال
راهکار نهایی و کاملا قانونی، استفاده از کارگزاریهای میز معاملاتی دارای مجوز در لندن یا دبی است. کارگزاری تتر شما را خریداری کرده و معادل پوندی آن را از یک حساب بانکی شرکتی تمیز به حساب شخصی شما واریز میکند. نکتهای که اغلب فراموش میشود این است که فروش یا تبدیل تتر خودش یک رویداد مشمول مالیات بر عایدی سرمایه است؛ برای سال مالی جاری معافیت سالانه تنها سه هزار پوند است، در حالی که همین رقم چند سال پیش دوازده هزار و سیصد پوند بود، و نرخ مالیات هجده درصد برای مودیان نرخ پایه و بیستوچهار درصد برای نرخ بالاتر اعمال میشود.
چالش حیاتی اثبات منشاء پول برای خرید ملک در لندن
اگر هدف شما از انتقال وجه خرید ملک است، سختگیرانهترین لایه بررسی مالی در انتظار شماست. وکلای ملکی که تحت نظارت نهاد رگولاتوری وکلای بریتانیا فعالیت میکنند، موظفند سندی به نام اثبات منشاء پول را برای تکتک پوندهایی که وارد حسابشان میشود تکمیل کنند. ارائه صرفا یک رسید صرافی برای وکیل ملکی به هیچ وجه کافی نیست.
الزام ثبت مالکان خارجی املاکاز اول اوت ۲۰۲۲ هر ساختار شرکتی خارجی از جمله همان شرکتهای واسط اماراتی که در فرآیند حواله استفاده میکنید، موظف است در ثبت مالکان خارجی املاک نزد ثبت شرکتهای بریتانیا نام مالکان واقعی خود را افشا کند. عدم ثبت جرم کیفری محسوب میشود، جریمه روزانه تا دو هزار و پانصد پوند دارد و میتواند به حبس تا دو سال بینجامد؛ ثبت زمین نیز تا زمان تکمیل این فرآیند اجازه فروش یا انتقال ملک را نمیدهد.
مدارک لازم برای مستندسازی منشا ثروت در ایران
برای موفقیت در فرآیند خرید ملک، باید یک زنجیره مستندات پیوسته بسازید که وکیل بریتانیایی آن را بفهمد و بپذیرد.
| نوع مدرک | مرجع صدور در ایران | مرحله تاییدیه لازم |
|---|---|---|
| مبایعهنامه فروش ملک با کد رهگیری | دفاتر اسناد رسمی | ترجمه رسمی، تاییدیه دادگستری و امور خارجه |
| برگههای مالیاتی نقل و انتقال | اداره امور مالیاتی | ترجمه رسمی و تاییدیه دادگستری |
| پرینت حساب بانکی محل واریز وجه فروش | بانک صادرکننده حساب | تاییدیه بانک و ترجمه رسمی |
| فاکتور رسمی صرافی برای تبدیل ارز | صرافی دارای مجوز بانک مرکزی | مهر و امضای صرافی، ترجمه در صورت درخواست وکیل |
| سند ارثیه در صورت وجود | دفتر اسناد رسمی یا دادگاه | ترجمه رسمی، تاییدیه دادگستری و امور خارجه |
قوانین اداره مالیات بریتانیا در مواجهه با پول های ورودی از ایران
اداره مالیات بریتانیا به ورود سرمایه از خارج کشور بسیار حساس است، بهخصوص پس از یکی از بزرگترین تحولات مالیاتی چند دهه اخیر برای مهاجران.
پایان نظام غیر دومیسایلاز ششم آوریل ۲۰۲۵ نظام قدیمی non-dom و مبنای حواله لغو شده و با رژیم جدید مبتنی بر اقامت جایگزین شده است. تازهواردانی که در ده سال گذشته مقیم مالیاتی بریتانیا نبودهاند، برای چهار سال اول اقامت از مالیات بر درآمد و عایدی خارجی معاف هستند. کسانی که پیشتر از مبنای حواله استفاده میکردند نیز میتوانند از تسهیلات موقت بازگشت سرمایه برای بازگرداندن داراییهای قدیمی با نرخ کاهشیافته و برای مدت محدود سه ساله بهره ببرند.
اگر مقیم مالیاتی بریتانیا محسوب میشوید، پولی که از ایران وارد میکنید ممکن است مشمول مالیات شود مگر اینکه ثابت کنید این پول صرفا اصل سرمایه شخصی شماست و درآمد یا عایدی جدیدی محسوب نمیشود. درک تفاوت میان انتقال اصل سرمایه و انتقال درآمد مستمر، برای جلوگیری از جریمههای سنگین ضروری است.
معافیت های مالیاتی هدایا و کاربرد قانون هفت ساله برای دانشجویان
یکی از روشهای رایج برای کمک به دانشجویان، استفاده از قانون هدایای نقدی است. گیرنده در لحظه دریافت هیچ مالیاتی پرداخت نمیکند، اما اگر هدیهدهنده در بازه هفت سال پس از پرداخت هدیه فوت کند، آن مبلغ ممکن است مشمول مالیات بر ارث شود. هر فرد سالانه سه هزار پوند معافیت هدیه دارد و هدایای زیر دویستوپنجاه پوند به هر گیرنده کاملا معاف است. برای کمکهزینه ماهانه دانشجویی، معافیتی به نام مخارج عادی از محل درآمد مازاد معمولا مناسبتر از تکیه بر قانون هفت سال است، چون این معافیت هدایای منظم از محل درآمد جاری را بدون سقف مشخص و بدون نیاز به بقای هفتساله پوشش میدهد.
| فاصله زمانی تا فوت هدیهدهنده | نرخ مالیات بر ارث قابل اعمال |
|---|---|
| کمتر از سه سال | چهل درصد، نرخ کامل |
| سه تا چهار سال | سیودو درصد |
| چهار تا پنج سال | بیستوچهار درصد |
| پنج تا شش سال | شانزده درصد |
| شش تا هفت سال | هشت درصد |
| بیش از هفت سال | صفر درصد |
استراتژی ترکیبی نهایی برای انتقال ارزان و امن مبالغ بالا
تکیه بر یک روش منفرد برای انتقال مبالغ بالای صد هزار پوند ریسک عملیاتی بالایی دارد. استراتژی برنده، ترکیب تبدیل ریال به تتر در ایران، انتقال امن تتر به یک کارگزاری میز معاملاتی معتبر، و دریافت پوند از طریق شبکه بانکی داخلی بریتانیا همراه با اسناد پوششی کامل است. یکی از مراجعانم که هشتاد هزار پوند را از این مسیر و از طریق یک کارگزاری در دبی منتقل کرد، در همان مرحله اول با درخواست فاکتور تجاری از سوی بانک مقصد مواجه شد؛ چون از قبل قرارداد رسمی خدمات مالی و فاکتور فروش دارایی دیجیتال آماده کرده بود، پرونده ظرف سه روز کاری بسته شد و پول بدون هیچ فریزی در حساب نشست.
مراحل اجرایی گام به گام تبدیل ریال به پوند بدون حساسیت بانکی
برای اجرای بینقص این استراتژی، مراحل زیر را به ترتیب طی کنید تا حساب بانکی شما امن بماند و نهادهای نظارتی بهانهای برای مسدودی نداشته باشند.
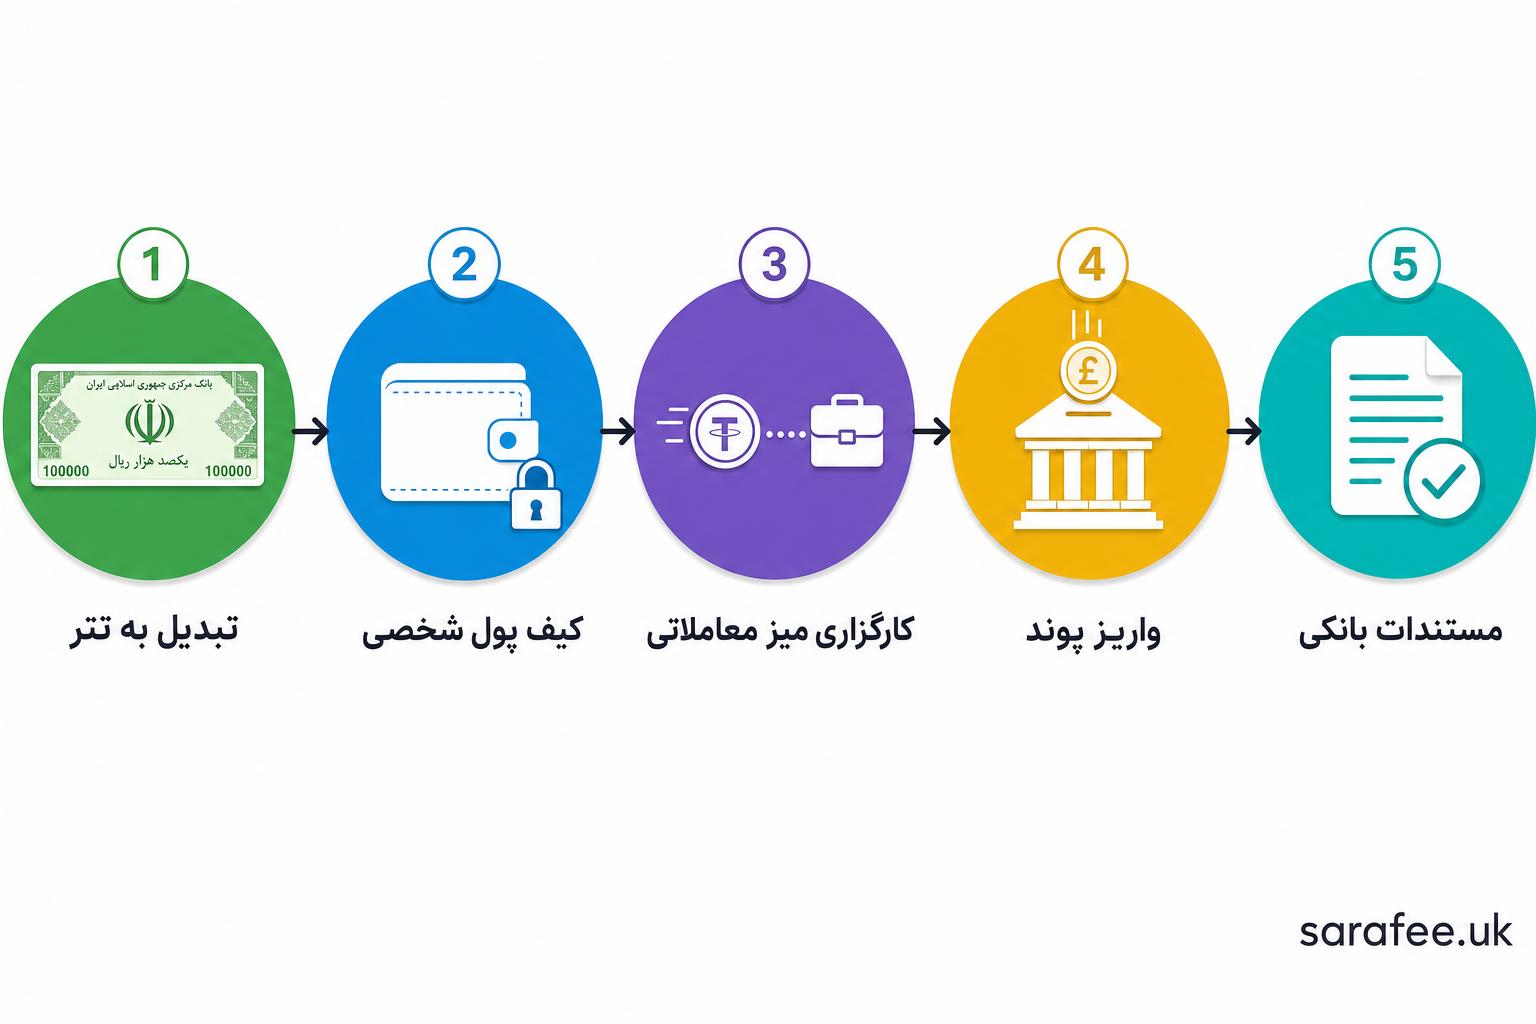
| مرحله | اقدام | مدرک لازم | زمان تقریبی |
|---|---|---|---|
| یک | تبدیل ریال به تتر در صرافی داخلی معتبر | رسید معامله صرافی | چند دقیقه تا یک ساعت |
| دو | انتقال تتر به کیف پول غیرحضانتی شخصی | آدرس کیف پول شخصی | چند دقیقه |
| سه | انتقال تتر به آدرس کارگزاری میز معاملاتی دارای مجوز | قرارداد همکاری با کارگزاری | چند ساعت |
| چهار | دریافت پوند در حساب شخصی از حساب شرکتی کارگزاری | فاکتور رسمی خدمات مالی | یک تا دو روز کاری |
| پنج | ارائه مستندات به بانک در صورت استعلام تطبیق | مجموعه فاکتورها و قراردادها | تا یک هفته در صورت نیاز |
برای دریافت نهایی پوند، بسته به فوریت کارتان میتوانید از سه سامانه پرداخت داخلی بریتانیا استفاده کنید. سامانه CHAPS همان روز و بدون سقف مبلغ تسویه میشود اما هزینهای در حدود بیست تا سیوپنج پوند دارد و برای معاملات ملکی مناسب است. سامانه BACS طی سه روز کاری و تقریبا رایگان کار میکند و برای پرداختهای برنامهریزیشده مناسبتر است. سامانه پرداخت سریع نیز در عرض چند ثانیه و شبانهروزی انجام میشود اما اغلب بانکها سقفی در حدود یک میلیون پوند یا کمتر برای آن در نظر میگیرند.